سامانه پل چیست؟ انتقال لحظهای وجه بین بانکها
پل، یا «پرداخت لحظهای»، سامانهٔ بانک مرکزی است که پول را با شبا و در چند ثانیه به حسابی در بانک دیگر میرساند. فرقش با کارتبهکارت، پایا و ساتنا را هم بخوانید تا بدانید هر انتقال را با کدام بفرستید.
فهرست مطالب۶ بخش
- سامانهٔ پل چطور کار میکند؟
- انتقال پل چقدر طول میکشد؟
- پلپی چیست؟
- پل چه فرقی با کارتبهکارت، پایا و ساتنا دارد؟
- سقف و کارمزد هر روش در ۱۴۰۵
- کدام را انتخاب کنم: پل، کارتبهکارت، پایا یا ساتنا؟
- یک مثال: اجارهٔ جمعهشب
- انتقال پل در اپ بانک، قدم به قدم
- پل انجام نشد یا برگشت خورد؛ چه کنیم؟
- با پل میشود به سواپولت واریز کرد؟
پل، کوتاهشدهٔ «پرداخت لحظهای»، سامانهٔ بانک مرکزی برای فرستادن پول به حسابی در بانک دیگر است. در سامانهٔ پل، پول با شماره شبا جابهجا میشود و معمولاً چند ثانیه بعد به حساب گیرنده مینشیند؛ فرقی هم نمیکند شب باشد یا روز، جمعه باشد یا تعطیل. پل چیزی بین کارتبهکارت و پایاست: سقفش چند برابر کارتبهکارت است و برخلاف پایا منتظر چرخهٔ بعدی نمیماند.
پس اگر جمعه شب باید پولی بیشتر از سقف کارتبهکارت به حساب کسی در بانک دیگر بفرستید، راهش پل است. از ۱۰ اسفند ۱۴۰۴ سقف پل روزی ۱۰۰ میلیون تومان است، چه در اپ بانک و چه در شعبه. کارمزدش هم طبق جدول ۱۴۰۵ بانک مرکزی ۰٫۰۲ درصد مبلغ است؛ یعنی برای فرستادن ۱۰ میلیون تومان ۲ هزار تومان کارمزد میدهید.
سامانهٔ پل چطور کار میکند؟
بانک مرکزی پل را شهریور ۱۴۰۱ و همزمان با هفتهٔ دولت رونمایی کرد. در همان مراسم اعلام شد که ۲۷ بانک به پل وصلاند و روزانه حدود ۲۵ هزار تراکنش از آن میگذرد؛ پس پل پیش از رونمایی رسمی هم کار میکرد. به گفتهٔ بانک مرکزی، پل برای این ساخته شد که مبلغهای خرد در هر ساعتی از شبانهروز، با شماره شبا و بیمعطلی بین بانکها جابهجا شوند. آن موقع سقف پل در همراهبانک و اینترنتبانک ۱۰ میلیون تومان و در شعبه ۱۵ میلیون تومان بود و از آن به بعد بالاتر رفته است.
وقتی پل میزنید، بانک شما دستور را به سامانهٔ پل میفرستد، پل آن را به بانک مقصد میرساند و بانک مقصد همان لحظه پول را به حساب گیرنده مینشاند. حسابوکتاب خود بانکها جدا انجام میشود: بانکها چند نوبت در روز پولهایی را که بینشان جابهجا شده با هم تسویه میکنند. شما این بخش را نمیبینید؛ فقط میبینید که پول رسیده است. اگر در این مسیر مشکلی پیش بیاید، مثلاً بانک مقصد دستور را نپذیرد یا تسویه انجام نشود، پول به حساب خودتان برمیگردد.
پل با شماره شبا کار میکند، نه شماره کارت. شبا شمارهٔ ۲۶ کاراکتری حساب است که با IR شروع میشود و بعد از آن ۲۴ رقم دارد؛ پس برای پل زدن باید شبای گیرنده را از خودش بگیرید. پل برای انتقال بین دو بانک مختلف است؛ اگر حساب مقصد در بانک خودتان است، انتقال داخلی یا حساببهحساب کافی است. اگر جایی «انتقال پل»، «حوالهٔ پل» یا «واریز پل» دیدید، منظور همین سامانه است.
انتقال پل چقدر طول میکشد؟
معمولاً چند ثانیه طول میکشد. پل نه چرخه دارد و نه به ساعت کاری بانک وابسته است؛ برای همین پلی که ساعت ۲ بامداد جمعه بزنید هم همان لحظه میرسد. فقط پلی که در شعبه ثبت میکنید به ساعت کاری همان شعبه بستگی دارد. اگر اپ بانک وضعیت تراکنش را «نامشخص» یا «در حال پردازش» نشان داد، تا نتیجهٔ نهایی معلوم نشده همان مبلغ را دوباره نفرستید.
پلپی چیست؟
«پلپی» را با خود پل یکی نگیرید. پلپی یک سرویس پرداخت است که روی زیرساخت پل و زیر نظر شاپرک کار میکند. با پلپی لازم نیست در درگاه پرداخت شماره کارت، CVV2 و رمز دوم وارد کنید؛ مبلغ مستقیم از حساب بانکیتان کم میشود و برای امنیت پرداخت از امضای دیجیتال استفاده میشود. مثلاً بانک دی ۱۹ مهر ۱۴۰۵ خبر داد که مشتریانش میتوانند در اینترنتبانک، حسابشان را به پلپی وصل کنند.
پل چه فرقی با کارتبهکارت، پایا و ساتنا دارد؟
هر چهار روش پول را به حسابی در بانک دیگر میرسانند. فرقشان در این است که از گیرنده چه لازم دارید، پول کی میرسد و در چه روزها و ساعتهایی کار میکنند:
ویژگی | کارتبهکارت | پل | پایا | ساتنا |
|---|---|---|---|---|
از گیرنده چه میخواهید؟ | شماره کارت | شماره شبا | شماره شبا | شماره شبا |
شیوهٔ کار | هر انتقال جدا و آنی، در شبکهٔ شتاب | هر انتقال جدا و آنی | دستورها جمع میشوند و در هر چرخه یکجا تسویه میشوند | هر دستور جدا و بیمعطلی تسویه میشود |
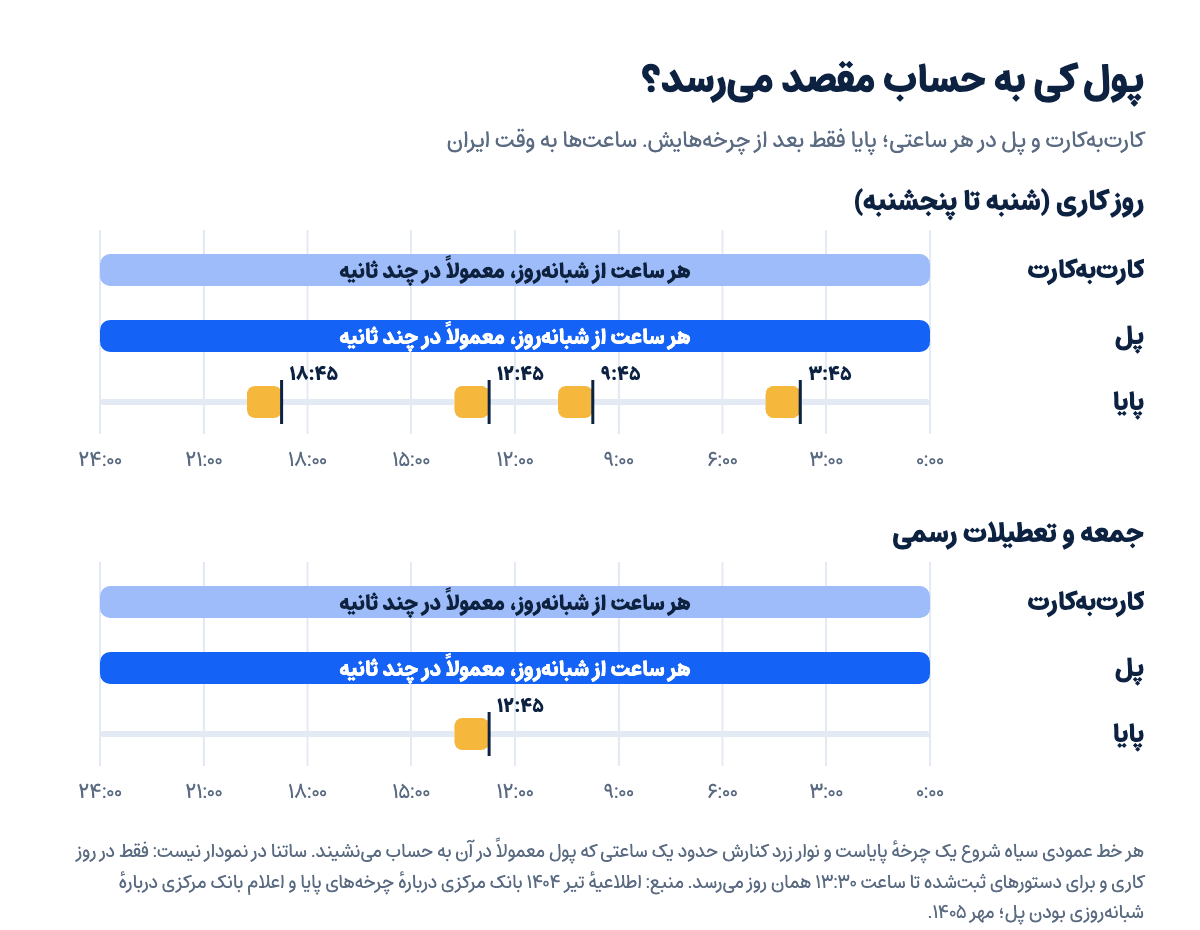
پول کی میرسد؟ | معمولاً در چند ثانیه | معمولاً در چند ثانیه | بعد از چرخهٔ بعدی پایا، معمولاً تا یک ساعت بعد از شروع آن | همان روز، اگر دستور را روز کاری و پیش از ۱۳:۳۰ ثبت کنید |
روزها و ساعتها | شبانهروز، همهٔ روزها | شبانهروز، حتی جمعه و تعطیلات | چهار چرخه در روز کاری و یک چرخه در جمعه و تعطیلات | دستور بعد از ۱۳:۳۰ به روز کاری بعد میرود |
مناسب برای | مبلغ کم و فوری | مبلغ متوسط و فوری، حتی شب و تعطیل | مبلغ بالا، وقتی عجله ندارید | مبلغ خیلی بالا که همان روز باید برسد |
پل سرعت کارتبهکارت را دارد، ولی مثل پایا با شبا کار میکند. نمودار زیر همین فرق را در یک روز کاری و یک جمعه نشان میدهد:
ساعت دقیق چرخههای پایا، مهلت ساتنا و جدول «پایا زدم؛ پول کی میرسد؟» را در زمان واریز پایا و ساتنا آوردهایم.
سقف و کارمزد هر روش در ۱۴۰۵
سقف پل را بانک مرکزی تعیین میکند. طبق بخشنامهٔ اردیبهشت ۱۴۰۴ بانک مرکزی، سقف روزانهٔ پل در همراهبانک و اینترنتبانک ۵۰ میلیون تومان و در شعبه ۱۰۰ میلیون تومان شد و هر حساب در روز حداکثر پنج پل ورودی میتواند بگیرد. بعد بخشنامهٔ ۱۰ اسفند ۱۴۰۴ سقف پل در اپ را هم به ۱۰۰ میلیون تومان رساند. این عدد در ۱۴۰۵ تغییری نکرده و گزارشهای خرداد و مرداد ۱۴۰۵ هم همین را نوشتهاند.
با این حال ملاک عددی است که اپ بانک خودتان نشان میدهد، چون ممکن است بانکتان برای همراهبانک سقف کمتری گذاشته باشد.
روش | سقف | کارمزد طبق جدول ۱۴۰۵ بانک مرکزی |
|---|---|---|
کارتبهکارت | ۱۵ میلیون تومان در شبانهروز برای هر کارت | ۱٬۱۰۰ تومان تا یک میلیون تومان، بهاضافهٔ ۳۵۰ تومان برای هر یک میلیون تومان بیشتر |
پل | ۱۰۰ میلیون تومان در روز، در اپ و شعبه؛ هر حساب حداکثر پنج پل ورودی در روز | ۰٫۰۲ درصد مبلغ؛ حداقل ۸۰۰ تومان |
پایا | ۲۰۰ میلیون تومان در هر دستور | ۰٫۰۱ درصد مبلغ؛ حداقل ۴۰۰ و حداکثر ۱۲ هزار تومان |
ساتنا | دستکم ۱۰۰ میلیون تومان | ۰٫۰۲ درصد مبلغ؛ حداکثر ۵۰ هزار تومان |
منبع کارمزدها: گزارش بنکر از جدول کارمزد ۱۴۰۵ بانک مرکزی، ۲۵ مرداد ۱۴۰۵. سقف کارتبهکارت و پل از بخشنامهٔ ۱۰ اسفند ۱۴۰۴ است و سقف پایا و ساتنا و قاعدهٔ پنج پل ورودی از بخشنامهٔ اردیبهشت ۱۴۰۴.
این کارمزدها سقف مجازند و بانک میتواند کمتر بگیرد. کارمزد از حساب فرستنده کم میشود و اگر پل، پایا یا ساتنا را در شعبه ثبت کنید، تا ۴ هزار تومان دیگر هم رویش میآید.
طبق این جدول، فرستادن ۱۰ میلیون تومان با پل ۲ هزار تومان کارمزد دارد. کارمزد همین مبلغ با کارتبهکارت ۴٬۲۵۰ تومان است، یعنی ۱٬۱۰۰ تومان برای میلیون اول بهاضافهٔ ۹ بار ۳۵۰ تومان. کارمزد پایا فقط هزار تومان است، ولی باید تا چرخهٔ بعدی صبر کنید. پس پل از کارتبهکارت ارزانتر است و از پایا گرانتر. برای مبلغهای تا ۴ میلیون تومان هم کارمزد پل همان حداقل ۸۰۰ تومان است.
کدام را انتخاب کنم: پل، کارتبهکارت، پایا یا ساتنا؟
انتخاب به سه چیز بستگی دارد: چقدر میفرستید، پول چقدر زود باید برسد و از گیرنده شماره کارت دارید یا شبا.
- کمتر از ۱۵ میلیون تومان و فقط شماره کارت دارید: کارتبهکارت بزنید. اگر شبای گیرنده را هم دارید، پل ارزانتر تمام میشود.
- بین ۱۵ تا ۱۰۰ میلیون تومان و پول باید همین حالا برسد: پل بزنید؛ شب و جمعه هم فرقی نمیکند.
- بیشتر از ۱۰۰ میلیون تومان: با پایا هر دستور میتواند تا ۲۰۰ میلیون تومان باشد. اگر پول باید همان روز برسد، ساتنا بزنید، به شرطی که روز کاری باشد و دستور را پیش از ۱۳:۳۰ ثبت کنید.
- عجله ندارید و کارمزد برایتان مهم است: پایا از همه ارزانتر است؛ فقط باید تا چرخهٔ بعدیاش صبر کنید.
- حساب مقصد در بانک خودتان است: انتقال داخلی کافی است و پل لازم نیست.
یک مثال: اجارهٔ جمعهشب
فرض کنید جمعه ساعت ۹ شب یادتان میافتد که باید ۴۰ میلیون تومان اجاره بفرستید و حساب صاحبخانه در بانک دیگری است. فردا شنبه و روز کاری است. چهار راه دارید:
- کارتبهکارت: سقف هر کارت در شبانهروز ۱۵ میلیون تومان است، پس با یک کارت نمیشود.
- ساتنا: کمترین مبلغ ساتنا ۱۰۰ میلیون تومان است و ۴۰ میلیون تومان را قبول نمیکند.
- پایا: تنها چرخهٔ جمعه، ساعت ۱۲:۴۵، گذشته است. دستور تا چرخهٔ ۳:۴۵ بامداد شنبه میماند و صاحبخانه صبح شنبه پول را میبیند. کارمزدش ۴ هزار تومان است.
- پل: پول چند ثانیه بعد میرسد و کارمزدش ۸ هزار تومان است.
اگر صاحبخانه تا صبح شنبه صبر میکند، پایا با نصف کارمزد کارتان را راه میاندازد. ولی اگر قول دادهاید پول همین امشب برسد، از این چهار راه فقط پل از پسش برمیآید.
انتقال پل در اپ بانک، قدم به قدم
اسم منوها در اپ هر بانک کمی فرق دارد، ولی مسیر کلی در همراهبانک و اینترنتبانک همین است:
- وارد همراهبانک یا اینترنتبانک شوید و بخش «انتقال وجه» را باز کنید.
- شبای گیرنده را وارد کنید. بهتر است آن را از پیام خود گیرنده کپی کنید تا یک رقم هم اشتباه تایپ نشود.
- اپ معمولاً اسم صاحب حساب را نشان میدهد. پیش از ادامه مطمئن شوید این اسم همان کسی است که میخواهید برایش پول بفرستید.
- از میان روشهای انتقال، «پل» یا «انتقال لحظهای» را انتخاب کنید و مبلغ را بنویسید. اگر گزینهٔ پل را نمیبینید، از پشتیبانی بانکتان بپرسید یا پایا بزنید.
- دستور را با رمز پویا یا کدی که برایتان پیامک میشود تأیید کنید.
- رسید را نگه دارید. اگر بعداً مشکلی پیش بیاید، بانک اول از همه شمارهٔ پیگیری روی رسید را از شما میخواهد.
اگر اولین بار است به این شبا پول میفرستید، مبلغ بزرگ را یکجا نفرستید. اول مبلغ کمی بزنید و از گیرنده بپرسید رسیده است یا نه.
پل انجام نشد یا برگشت خورد؛ چه کنیم؟
پل معمولاً در چند ثانیه تمام میشود، ولی پیام «موفق» یا کم شدن پول از حسابتان همیشه نشانهٔ رسیدن پول نیست. گاهی انتقال برگشت میخورد و پول به حساب خود شما برمیگردد. علتهای رایجش اینهاست:
- شبای مقصد اشتباه است، یا حساب مقصد بسته یا مسدود شده است.
- به سقف روزانهٔ پل در حساب خودتان رسیدهاید.
- گیرنده همان روز پنج پل گرفته و حسابش پل ششم را قبول نمیکند.
- در شبکهٔ بانکی، بانک شما یا بانک مقصد اختلالی پیش آمده، یا تسویهٔ بین بانکها انجام نشده است.
اگر پلتان به مقصد نرسید، این کارها را به ترتیب انجام دهید:
- در اپ بانک، بخش گزارش یا فهرست تراکنشها را باز کنید و ببینید وضعیت انتقال موفق است، ناموفق یا هنوز در حال پردازش.
- تا وضعیت نهایی معلوم نشده، همان مبلغ را دوباره نفرستید؛ وگرنه ممکن است پول دو بار برود.
- از گیرنده بخواهید گردش حسابش را ببیند، نه فقط پیامکهای بانک را.
- اگر پول به حساب خودتان برگشته، یعنی انتقال برگشت خورده است. شبا و اسم گیرنده را دوباره چک کنید و بعد دوباره پل بزنید. اگر باز هم برگشت خورد، کارتبهکارت یا پایا را امتحان کنید.
- اگر پول از حسابتان کم شده ولی نه به مقصد رسیده و نه برگشته، شمارهٔ پیگیری را بردارید و با پشتیبانی بانک خودتان تماس بگیرید یا به شعبه بروید. پیگیری این مشکل با بانک فرستنده است، نه بانک گیرنده.
با پل میشود به سواپولت واریز کرد؟
نه؛ پل جزو روشهای واریز تومان سواپولت نیست. تومان را باید با پایا یا ساتنا و از حسابی به اسم خودتان بفرستید. شبای همین حساب را هم پیش از واریز در «پروفایل ← حسابهای بانکی» ثبت کنید، وگرنه ممکن است واریزتان خودکار شناسایی نشود. شناسهٔ واریز هم لازم نیست؛ فرق این روش را با واریز شناسهدار جدا توضیح دادهایم. مراحل کامل در راهنمای واریز تومان آمده است.
برای واریز و برداشت تومانی، احراز هویت سطح متوسط لازم است. پایا آنی نیست؛ پس اگر میخواهید همین امروز تتر بخرید، اول حساب کنید پایای شما با کدام چرخه میرسد. اگر واریزتان در زمان معمول به کیف پول نرسید، راهنمای پیگیری واریز تومانی را ببینید.
برداشت تومان هم با پایا انجام میشود. اگر تتر را به تومان بفروشید و پولش را برداشت کنید، سواپولت آن را به شبای تأییدشدهٔ خودتان میفرستد و زمان رسیدنش به چرخههای پایا بستگی دارد. مراحلش را در راهنمای برداشت تومانی نوشتهایم.
پرسشهای رایج
انتقال پل در جمعه و تعطیلات انجام میشود؟
بله. پل شبانهروزی و در همهٔ روزهای سال کار میکند و پولی که جمعه یا روز تعطیل با پل بفرستید، معمولاً چند ثانیه بعد میرسد. پایا در این روزها فقط یک چرخه دارد، ولی پل منتظر هیچ چرخهای نمیماند. تنها استثنا پلی است که در شعبه ثبت میکنید و به ساعت کاری شعبه بستگی دارد.
سقف انتقال پل چقدر است؟
سقف پل از ۱۰ اسفند ۱۴۰۴ روزی ۱۰۰ میلیون تومان است، چه در همراهبانک و اینترنتبانک و چه در شعبه، و در ۱۴۰۵ تغییری نکرده است. طبق بخشنامهٔ ۱۴۰۴، هر حساب روزی حداکثر پنج پل ورودی میگیرد. اگر اپ بانکتان عدد کمتری نشان داد، همان ملاک است؛ برای مبلغ بیشتر، پایا یا ساتنا بزنید.
با شماره کارت میشود پل زد؟
نه. پل فقط با شماره شبا کار میکند. اگر گیرنده فقط شماره کارت داده، یا شبایش را از او بپرسید یا کارتبهکارت کنید.
کارمزد پل را چه کسی میدهد؟
کارمزد را فرستنده میدهد و از حساب همان کسی کم میشود که پل را زده است؛ گیرنده چیزی نمیپردازد. مبلغ دقیقی را که بانکتان گرفته، در رسید یا گردش حساب میبینید.
همهٔ بانکها پل دارند؟
شهریور ۱۴۰۱ که پل رونمایی شد، مشتریان ۲۳ بانک میتوانستند پل بفرستند و ۲۷ بانک پل میگرفتند. بانکهای ملی، صادرات، سامان، پاسارگاد و پارسیان از همان اول جزو فرستندهها بودند و بانک مرکزی گفت این خدمت بهمرور در همهٔ بانکها راه میافتد. اگر در اپ بانکتان گزینهٔ پل را پیدا نمیکنید، از پشتیبانی همان بانک بپرسید.
میتوانم با پل به سواپولت واریز کنم؟
نه. پل جزو روشهای واریز سواپولت نیست. تومان را با پایا یا ساتنا و از شبایی واریز کنید که پیشتر به اسم خودتان در پروفایل ثبت کردهاید.