وام با ارز دیجیتال؛ وام گرفتن با وثیقه تتر و بیتکوین
وام با ارز دیجیتال یعنی بیتکوین یا رمزارز دیگری را وثیقه بگذارید و تتر قرض بگیرید. اینجا با یک مثال عددی میبینید LTV، بهره و لیکویید شدن چطور کار میکنند و چرا اندازه وام از همهچیز مهمتر است.
فهرست مطالب۷ بخش
- چرا کسی با وثیقه رمزارز وام میگیرد؟
- عددهایی که وام را تعیین میکنند
- LTV؛ نسبت وام به ارزش وثیقه
- سقف وام اولیه
- اخطار افزایش وثیقه
- آستانه لیکویید شدن
- بهره
- مثال عددی: ۰٫۱ بیتکوین، دو اندازه وام
- این دو وام در افتهای واقعی بیتکوین
- لیکویید شدن چقدر میبَرد؟
- دو نوع وامدهنده: پروتکل غیرمتمرکز یا شرکت متمرکز
- وام آوه چطور کار میکند؟
- در پلتفرم متمرکز چه چیزی را باید بدانید؟
- سلسیوس: وام را پس دادند، وثیقه برنگشت
- کاربر ایرانی چه محدودیتهایی دارد؟
- پیش از وام گرفتن، این شش سؤال را جواب بدهید
وام با ارز دیجیتال یعنی رمزارزی را که دارید، مثلاً بیتکوین، پیش یک پلتفرم یا یک قرارداد هوشمند گرو بگذارید و در عوض تتر یا رمزارز دیگری قرض بگیرید. ضامن، فیش حقوقی و اعتبارسنجی لازم نیست. در عوض همیشه باید بیشتر از مبلغ وام وثیقه بگذارید. اگر قیمت وثیقه آنقدر بیفتد که دیگر بدهی را پوشش ندهد، وثیقه خودبهخود فروخته میشود؛ به این فروش اجباری لیکویید شدن میگویند.
این وام به گرو گذاشتن طلا پیش طلافروش نزدیکتر است تا وام بانکی. با این فرق که قیمت طلا در یک ماه معمولاً نصف نمیشود و قیمت بیتکوین چند بار نصف شده است. پس سؤال اصلی این است که وثیقهتان چقدر میتواند بیفتد تا وام لیکویید شود. پایینتر با عدد حسابش میکنیم.
چرا کسی با وثیقه رمزارز وام میگیرد؟
بیشترشان پول نقد لازم دارند ولی نمیخواهند بیتکوینشان را بفروشند. شاید فکر میکنند قیمتش بالا میرود، شاید نمیخواهند سهمشان از بیتکوین کم شود. پس آن را گرو میگذارند، تتر قرض میگیرند و هر وقت وام را با بهرهاش پس دادند، بیتکوینشان را پس میگیرند.
دلیل دوم کمتر گفته میشود و خطرناکتر است. بعضیها با تتری که قرض گرفتهاند دوباره بیتکوین میخرند، که در عمل همان معامله با اهرم است. اگر قیمت بالا برود سود بیشتری میبرند، ولی اگر پایین بیاید هم وثیقه کمارزشتر شده و هم بیتکوین دومی که خریدهاند. ضرر از دو طرف میآید و لیکویید شدن خیلی زودتر میرسد. این مقاله درباره همان دلیل اول است و این دومی را توصیه نمیکند.
عددهایی که وام را تعیین میکنند
LTV؛ نسبت وام به ارزش وثیقه
LTV (مخفف Loan-to-Value) میگوید بدهیتان چند درصد ارزش وثیقه است. اگر بیتکوینی به ارزش ۱۰ هزار دلار وثیقه بگذارید و ۳ هزار تتر قرض بگیرید، LTV شما ۳۰ درصد است.
این عدد ثابت نمیماند. بدهی با بهره کمکم بزرگتر میشود و ارزش وثیقه با قیمت بازار تغییر میکند. هر بار بیتکوین بیفتد، LTV بالا میرود، حتی اگر شما دست به هیچ چیز نزده باشید.
سقف وام اولیه
هر پلتفرم برای هر وثیقه سقفی دارد و بیشتر از آن قرض نمیدهد. اگر سقف ۶۵ درصد باشد، روی ۱۰ هزار دلار وثیقه حداکثر ۶٬۵۰۰ تتر وام میگیرید. برای رمزارزهای پرنوسان این سقف پایینتر است و برای استیبلکوینها بالاتر.
سقف وام را با اندازه امن وام یکی نگیرید. کسی که تا سقف قرض بگیرد، با یک افت معمولی بازار به مرز لیکویید شدن میرسد.
اخطار افزایش وثیقه
پلتفرمهای متمرکز معمولاً یک پله هشدار هم دارند که به آن «مارجین کال» (Margin Call) میگویند. LTV که به این پله برسد، پیام میدهند که وثیقه اضافه کنید یا بخشی از وام را پس بدهید. بایننس در راهنمای وام منعطف خودش همین سه پله را تعریف کرده است: LTV اولیه، LTV اخطار و LTV لیکویید شدن. گزینهای هم دارد که اگر روشنش کنید، موقع اخطار خودش از کیف پول اسپات شما وثیقه برمیدارد و اضافه میکند.
در پروتکلهای غیرمتمرکز مثل آوه کسی به شما پیام نمیدهد و عدد را باید خودتان زیر نظر داشته باشید.
آستانه لیکویید شدن
LTV که به این آستانه برسد، پلتفرم یا رباتهای شبکه وثیقه را میفروشند تا بدهی صاف شود. معمولاً جریمه یا پاداشی هم از وثیقه برداشته میشود. یعنی هم وثیقه را در کف قیمت از دست میدهید و هم کمی بیشتر از بدهیتان میپردازید.
بهره
بهره وامهای رمزارزی معمولاً متغیر است و با عرضه و تقاضا عوض میشود، هرچند بعضی پلتفرمها وام با نرخ ثابت و مدت مشخص هم دارند. نرخ را سالانه اعلام میکنند، ولی بهره در طول وام مدام به بدهی اضافه میشود و LTV را بالا میبرد. حتی اگر قیمت بیتکوین سالها تکان نخورد، وامتان آرامآرام به آستانه لیکویید شدن نزدیکتر میشود.
مثال عددی: ۰٫۱ بیتکوین، دو اندازه وام
عددهای این مثال گرد و فرضیاند تا حسابها راحت دنبال شوند. هر بیتکوین ۱۰۰ هزار دلار است و ۰٫۱ بیتکوین، یعنی ۱۰ هزار دلار، وثیقه میگذارید. پلتفرم فرضی ما در LTV ۷۵ درصد اخطار میدهد و در LTV ۸۵ درصد لیکویید میکند.
دو نفر با همین وثیقه وام میگیرند. اولی ۳ هزار تتر قرض میکند و دومی ۶ هزار تتر.
وام ۳٬۰۰۰ تتری | وام ۶٬۰۰۰ تتری | |
|---|---|---|
LTV روز اول | ۳۰٪ | ۶۰٪ |
اخطار افزایش وثیقه وقتی بیتکوین برسد به | ۴۰٬۰۰۰ دلار (افت ۶۰٪) | ۸۰٬۰۰۰ دلار (افت ۲۰٪) |
لیکویید شدن وقتی بیتکوین برسد به | حدود ۳۵٬۲۹۴ دلار (افت ۶۴٫۷٪) | حدود ۷۰٬۵۸۸ دلار (افت ۲۹٫۴٪) |
اگر بدهی با بهره فرضی ۱۰٪ بعد از یک سال ۱۰٪ بزرگتر شود | لیکویید در حدود ۳۸٬۸۲۴ دلار | لیکویید در حدود ۷۷٬۶۴۷ دلار |
حساب پشت جدول یک خط است: قیمت لیکویید = بدهی ÷ (مقدار بیتکوین × آستانه لیکویید). برای نفر اول ۳٬۰۰۰ ÷ (۰٫۱ × ۰٫۸۵) میشود حدود ۳۵٬۲۹۴ دلار. میانبری هم دارد: تا وقتی بهره به بدهی اضافه نشده، فاصله تا لیکویید شدن برابر است با یک منهای «LTV روز اول تقسیم بر آستانه». برای نفر اول ۱ − (۳۰ ÷ ۸۵) یعنی ۶۴٫۷ درصد، و برای نفر دوم ۱ − (۶۰ ÷ ۸۵) یعنی ۲۹٫۴ درصد.
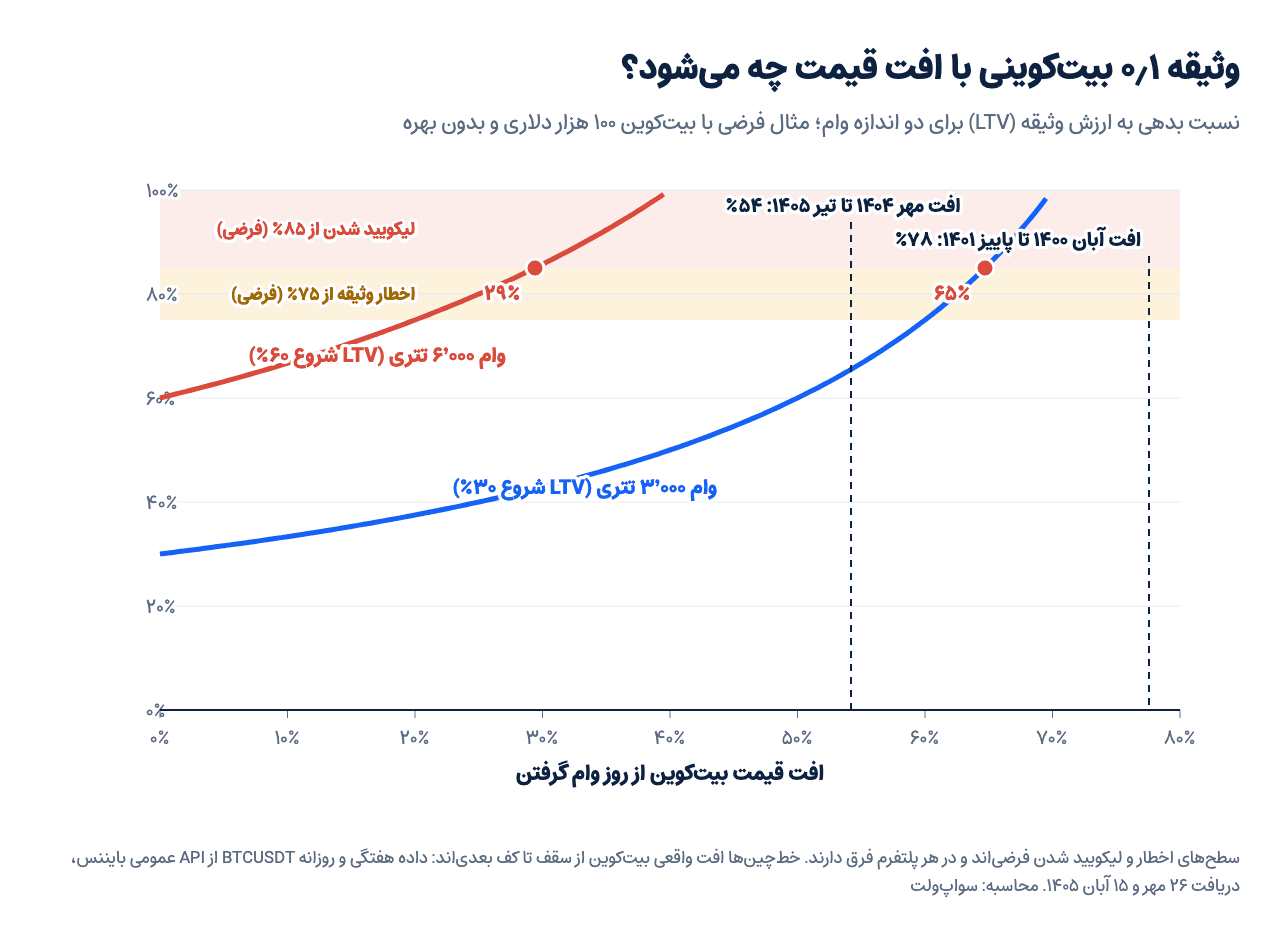
وام دو برابر شده، ولی فاصله تا لیکویید شدن بیشتر از نصف کم شده است. در نمودار زیر خط آبی وام کوچک است و خط قرمز وام بزرگ. نقطه قرمز روی هر خط جایی است که وام لیکویید میشود و خطچینها دو افت واقعی بیتکوین در سالهای اخیرند.
این دو وام در افتهای واقعی بیتکوین
طبق داده روزانه بایننس، بیتکوین ۱۴ مهر ۱۴۰۴ به حدود ۱۲۶٬۲۰۰ دلار رسید و ۱۰ تیر ۱۴۰۵ تا حدود ۵۷٬۸۰۰ دلار پایین آمد، یعنی حدود ۵۴ درصد افت. کسی که درست در سقف وامی با LTV ۶۰ درصد گرفته بود، خیلی پیش از کف قیمت لیکویید میشد. وام ۳۰ درصدی در کف به LTV حدود ۶۵ درصد رسید و حتی به پله اخطار هم نخورد.
افت قبلی بزرگتر بود. از هفتهای که بیتکوین در آبان ۱۴۰۰ به ۶۹ هزار دلار رسید تا کف پاییز ۱۴۰۱ در حدود ۱۵٬۵۰۰ دلار، قیمت نزدیک ۷۸ درصد افت کرد. در آن سقوط حتی وام ۳۰ درصدی هم، اگر صاحبش وثیقه اضافه نمیکرد، لیکویید میشد.
LTV پایین جلوی لیکویید شدن را بهکلی نمیگیرد. چیزی که به شما میدهد وقت است: وقت برای اینکه پیام اخطار را ببینید، تتر یا بیتکوین اضافه بیاورید یا بخشی از وام را پس بدهید.
لیکویید شدن چقدر میبَرد؟
فرض کنید نفر دوم کاری نکرده و بیتکوین به ۷۰٬۵۸۸ دلار رسیده است. وثیقهاش حالا ۷٬۰۵۸٫۸ دلار میارزد. اگر پلتفرم فرضی ما ۲ درصد مبلغ وام، یعنی ۱۲۰ دلار، جریمه لیکویید شدن بگیرد، باید ۶٬۱۲۰ دلار بیتکوین بفروشد که حدود ۰٫۰۸۶۷ بیتکوین است. از ۰٫۱ بیتکوین اولش حدود ۰٫۰۱۳۳ بیتکوین میماند که آن لحظه حدود ۹۳۹ دلار میارزد.
بدهیاش صاف شده و ۶ هزار تتر را هم همان اول گرفته بود، پس پولی که از قبل نداشته از جیبش نرفته است. ولی ۱۲۰ دلار جریمه داده، بهره این مدت را هم داده و بیتکوینش در کف قیمت فروخته شده است. این آخری از همه گرانتر است. اگر بیتکوین بعدش برگردد، او دیگر بیتکوینی ندارد که با بازار بالا برود؛ همان چیزی را از دست داده که برای نگه داشتنش وام گرفته بود.
دو نوع وامدهنده: پروتکل غیرمتمرکز یا شرکت متمرکز
وام با وثیقه رمزارز را از دو جور جا میشود گرفت و فرقشان خیلی بیشتر از ظاهر سایت است.
پروتکل غیرمتمرکز (مثل آوه) | پلتفرم متمرکز (صرافی یا شرکت وامدهی) | |
|---|---|---|
وثیقه کجاست؟ | در قرارداد هوشمند روی بلاکچین، با کیف پول خودتان | در حساب شرکت؛ شما به شرکت اعتماد میکنید |
حساب کاربری و احراز هویت | کیف پول کافی است | حساب و احراز هویت پلتفرم لازم است |
هشدار قبل از لیکویید | ندارد؛ خودتان باید عدد را دنبال کنید | معمولاً پیام اخطار و گاهی افزایش خودکار وثیقه |
چه کسی لیکویید میکند؟ | هر کسی در شبکه، با پاداشی از وثیقه شما | خود پلتفرم، با جریمهای که در شرایطش آمده |
ریسک خاص | باگ قرارداد، اوراکل قیمت، کارمزد شبکه، سایت جعلی | ورشکستگی، بسته شدن برداشت، بسته شدن حساب |
وام آوه چطور کار میکند؟
آوه وضعیت هر وام را با «ضریب سلامت» (Health Factor) نشان میدهد: ارزش وثیقه ضرب در آستانه لیکویید، تقسیم بر بدهی. تا وقتی این عدد بالای ۱ است مشکلی نیست. زیر ۱ که برود، طبق راهنمای آوه هر کسی میتواند بخشی از بدهی را بپردازد و همارزش آن را بهاضافه یک پاداش از وثیقه شما بردارد. خود آوه میگوید ضریب سلامتی که برای همه امن باشد وجود ندارد.
وام آوه سررسید ندارد و بدهی را با همان داراییای پس میدهید که قرض گرفتهاید. حالتهای مختلف و یک مثال کامل با اتریوم را در آوه چیست آوردهایم. اگر با خود دیفای آشنا نیستید، از دیفای چیست شروع کنید.
در پلتفرم متمرکز چه چیزی را باید بدانید؟
اینجا وثیقهتان دست شرکت است. تا وقتی شرکت سرپاست، کار سادهتر است: پیام اخطار میگیرید، دکمه بازپرداخت دارید و کارمزد شبکه نمیدهید. ولی اگر شرکت به مشکل بخورد، وثیقه شما هم با آن گیر میافتد. سال ۱۴۰۱ همین برای وامگیرندههای سلسیوس پیش آمد.
سلسیوس: وام را پس دادند، وثیقه برنگشت
سلسیوس (Celsius) هم سپرده میگرفت و سود میداد، هم با وثیقه بیتکوین به مشتریهایش دلار قرض میداد. ۲۲ خرداد ۱۴۰۱ همه برداشتها را بست و ۲۲ تیر همان سال اعلام ورشکستگی کرد. ماجرای سپردهگذارهایش را در درآمد غیرفعال با ارز دیجیتال گفتهایم و اینجا سراغ کسانی میرویم که از آن وام گرفته بودند.
به گزارش CNBC در آذر ۱۴۰۱، بیش از ۸۱۲ میلیون دلار وثیقه وامگیرندهها روی سلسیوس قفل مانده بود. طبق اسناد ورشکستگی، سلسیوس وثیقه کسانی را هم که وامشان را کامل پس داده بودند برنگرداند. یکی از وامگیرندههایی که CNBC با او حرف زده بود، وقتی بیتکوین میافتاد یکی از وامهایش را تسویه کرد تا به اخطار وثیقه نخورد. بیتکوینش بهجای برگشتن، به حساب سوددار Earn رفت و طبق شرایط سلسیوس، دارایی این حساب مال خود شرکت حساب میشد، نه مشتری.
برای هر وام متمرکزی، پیش از گرفتنش در شرایط پلتفرم ببینید وثیقهتان جدا نگه داشته میشود یا شرکت اجازه دارد آن را قرض بدهد و جابهجا کند. اگر دومی است، علاوه بر ریسک قیمت، ریسک خود شرکت را هم پذیرفتهاید.
کاربر ایرانی چه محدودیتهایی دارد؟
بیشتر وامهای رمزارزی را شرکتهای خارجی میدهند و هر کدام در شرایط استفادهشان گفتهاند به ساکنان کدام کشورها خدمات نمیدهند. چند نمونه از سیاستهای رسمی خودشان:
- Aave Labs، شرکتی که سایت و اپ آوه را میسازد، در شرایط استفاده خودش ایران را جزو کشورهایی آورده که از خدماتش نمیتوانند استفاده کنند. خود پروتکل روی بلاکچین است، ولی سایتش محصول این شرکت است.
- OKX در بیانیه ریسک و انطباق خودش ایران را در فهرست مناطق محدود آورده است.
- بایننس پاییز ۱۳۹۷ اعلام کرد دیگر به کاربران ایران خدمات نمیدهد و از آنها خواست داراییشان را تسویه کنند.
این محدودیتها برای وام از یک خرید ساده مهمترند. وام باز را باید هر وقت قیمت افتاد مدیریت کنید. اگر درست همان روزها دسترسی به حساب یا سایت بسته شود، وام منتظر نمیماند: بهره جمع میشود و با افت قیمت، لیکویید میشود. در پلتفرم متمرکز، حسابی که محدود شود ممکن است وثیقه را هم با خودش قفل کند. جزئیات این ریسک را در ریسکهای صرافی خارجی برای کاربر ایرانی آوردهایم. راه دور زدن این شرایط را هم پیشنهاد نمیکنیم.
پیش از وام گرفتن، این شش سؤال را جواب بدهید
- پول را برای چه میخواهم؟ اگر برای خرید بیشتر همان رمزارز است، اسمش وام نیست، معامله با اهرم است.
- اگر وثیقه نصف شود، وامم کجاست؟ با فرمول بالا قیمت لیکویید را حساب کنید. اگر افتی ۵۰ درصدی، که بیتکوین بارها دیده است، وامتان را لیکویید میکند، وام بزرگ است. اندازه وام را از روی بدترین افتی بچینید که تحملش را دارید، نه سقفی که پلتفرم پیشنهاد میکند.
- پول اضافه دارم؟ باید تتر یا بیتکوینی کنار داشته باشید تا روز اخطار فوری وثیقه را زیاد کنید یا بخشی از بدهی را بدهید.
- بهره متغیر است یا ثابت؟ نرخ امروز را با نرخ ماههای قبل همان پلتفرم مقایسه کنید و حساب کنید یک سال بهره چقدر از فاصله شما تا لیکویید شدن کم میکند.
- وثیقهام کجا نگه داشته میشود؟ در قرارداد هوشمند، در حساب جدا، یا در استخری که شرکت از آن قرض میدهد؟
- شرایط پلتفرم من را میپذیرد؟ اگر در فهرست کشورهای محدود آن هستید، وام گرفتن یعنی پذیرفتن ریسک بسته شدن حسابی که وثیقهتان در آن است.
اگر جوابها قانعتان نکرد، گزینه سادهتری هم هست: بخشی از بیتکوین را بفروشید. فروش ۳۰ درصد آن قطعی و بیدردسر است، ولی وام ۳۰ درصدی هنوز به قیمت بیتکوین گره خورده است. اگر هم فقط میخواهید برای روز مبادا تتر کنار بگذارید، میتوانید از سواپولت تتر بخرید یا بخشی از رمزارزتان را با تتر عوض کنید. کارمزد هر تبدیل را از پیش در صفحه کارمزد سواپولت ببینید. خود تتر هم ریسکهایی دارد که در استیبلکوین چیست توضیح دادهایم.
پرسشهای رایج درباره وام با ارز دیجیتال
وام با ارز دیجیتال احراز هویت و اعتبارسنجی میخواهد؟
پروتکلهایی مثل آوه فقط کیف پول و وثیقه میخواهند و سابقه اعتباری شما را نمیپرسند. پلتفرمهای متمرکز حساب کاربری و احراز هویت خودشان را لازم دارند.
میشود بدون وثیقه وام رمزارزی گرفت؟
برای کاربر معمولی، وام عادی بدون وثیقه در این بازار تقریباً وجود ندارد. «وام آنی» (Flash Loan) در دیفای بدون وثیقه است، ولی باید در همان یک تراکنش برگردد. ابزار برنامهنویسهاست و راهی برای گرفتن پول نقد نیست.
اگر وامم لیکویید شود، بیشتر از وثیقهام بدهکار میشوم؟
معمولاً خیر. بدهی از محل وثیقه صاف میشود و هر چه از وثیقه بماند مال شماست. ولی جریمه یا پاداش لیکوییدکننده هم از وثیقه میرود و در افت خیلی تند ممکن است کل وثیقه از دست برود.
بهتر است تتر وثیقه بگذارم یا بیتکوین؟
وثیقهای که نوسان کمتری دارد دیرتر لیکویید میشود. ولی کسی که تتر دارد و تتر قرض میگیرد، معمولاً دلیلی برای وام ندارد. این ترکیب بیشتر برای قرض گرفتن رمزارز دیگری به کار میرود که خودش ریسک قیمت دارد.
وام رمزارزی سررسید دارد؟
وام آوه و وامهای منعطف پلتفرمهایی مثل بایننس سررسید ندارند و تا وقتی وثیقه کافی باشد باز میمانند. وامهای نرخ ثابت مدت مشخصی دارند؛ پیش از گرفتنشان در شرایط همان پلتفرم بخوانید اگر سر موعد پس ندهید چه میشود.
LTV امن چند درصد است؟
عددی که برای همه امن باشد وجود ندارد. در مثال بالا وام ۳۰ درصدی از افت ۵۴ درصدی مهر ۱۴۰۴ تا تیر ۱۴۰۵ سالم بیرون آمد، ولی در افت ۷۸ درصدی ۱۴۰۰ تا ۱۴۰۱ لیکویید میشد.