سود مرکب چیست؟ فرمول، مثال عددی و دامِ APY در کریپتو
سود مرکب یعنی سودی که خودش دوباره سود میگیرد. با یک مثال ۲۰ ساله، فرمول ساده، قانون ۷۲ و اثر تورم ببینید این حساب کجا به کارتان میآید و کجا عدد APY گمراهتان میکند.
فهرست مطالب۱۰ بخش
- سود ساده و سود مرکب چه فرقی دارند؟
- مثال عددی: ۱٬۰۰۰ تتر در ۲۰ سال
- فرمول سود مرکب به زبان ساده
- دوره مرکب شدن سود چقدر فرق ایجاد میکند؟
- قانون ۷۲: پولم کی دو برابر میشود؟
- سود مرکب در ایران: تورم هم مرکب میشود
- APY در کریپتو: عدد درشت کجا گمراه میکند؟
- APR و APY یک چیز نیستند
- نرخ امروز، قول سال بعد نیست
- سود به توکن، ضرر به دلار
- نرخ روزانهای که سالانهاش باورنکردنی است
- کارمزد، سود مرکب را میخورد
- پیش از باور کردن یک عدد سود، این شش سؤال را بپرسید
- سود مرکب کجا علیه شماست؟
- از سود مرکب چطور استفاده کنیم؟
سود مرکب سودی است که هر دوره به اصل پول اضافه میشود و از دوره بعد خودش هم سود میگیرد. در سود ساده فقط همان پول اول سود میگیرد و سودها کنار میروند. سالهای اول فرق این دو به چشم نمیآید، اما با گذشت زمان فاصلهشان مدام بیشتر میشود. با نرخ فرضی ۱۰ درصد، بعد از ۲۰ سال سود مرکب بیش از دو برابر سود ساده پول جمع میکند.
سپرده بانکی، قسط وام، تورم و درصدهای درشتی که پلتفرمهای کریپتو تبلیغ میکنند، همه با همین حساب کار میکنند. کسی که یک بار درست فهمیده باشدش، هم بهتر تصمیم میگیرد و هم دیرتر فریب میخورد.
سود ساده و سود مرکب چه فرقی دارند؟
فرض کنید ۱٬۰۰۰ تتر دارید و جایی پیدا کردهاید که سالی ۱۰ درصد سود ثابت میدهد. این نرخ فرضی است و فقط حساب را ساده میکند.
با سود ساده، هر سال ۱۰ درصدِ همان ۱٬۰۰۰ تتر به شما میرسد: ۱۰۰ تتر. این سود را برمیدارید یا کنار میگذارید، ولی خودش دیگر سودی نمیآورد. بعد از ۲۰ سال، ۲۰ بار ۱۰۰ تتر گرفتهاید و کل پولتان ۳٬۰۰۰ تتر است.
با سود مرکب، سود سال اول روی اصل پول مینشیند. سال دوم سود شما ۱۰ درصدِ ۱٬۱۰۰ تتر است، یعنی ۱۱۰ تتر. سال سوم ۱۰ درصدِ ۱٬۲۱۰ تتر. پایه هر سال کمی بزرگتر میشود و سود هم پابهپایش بزرگ میشود.
مثال عددی: ۱٬۰۰۰ تتر در ۲۰ سال
در نمودار زیر، خط آبی همین ۱٬۰۰۰ تتر با سود مرکب سالانه است و خطچین خاکستری همان پول با سود ساده. ناحیه زرد بین دو خط را ببینید؛ این سودی است که از سودهای قبلی درآمده.
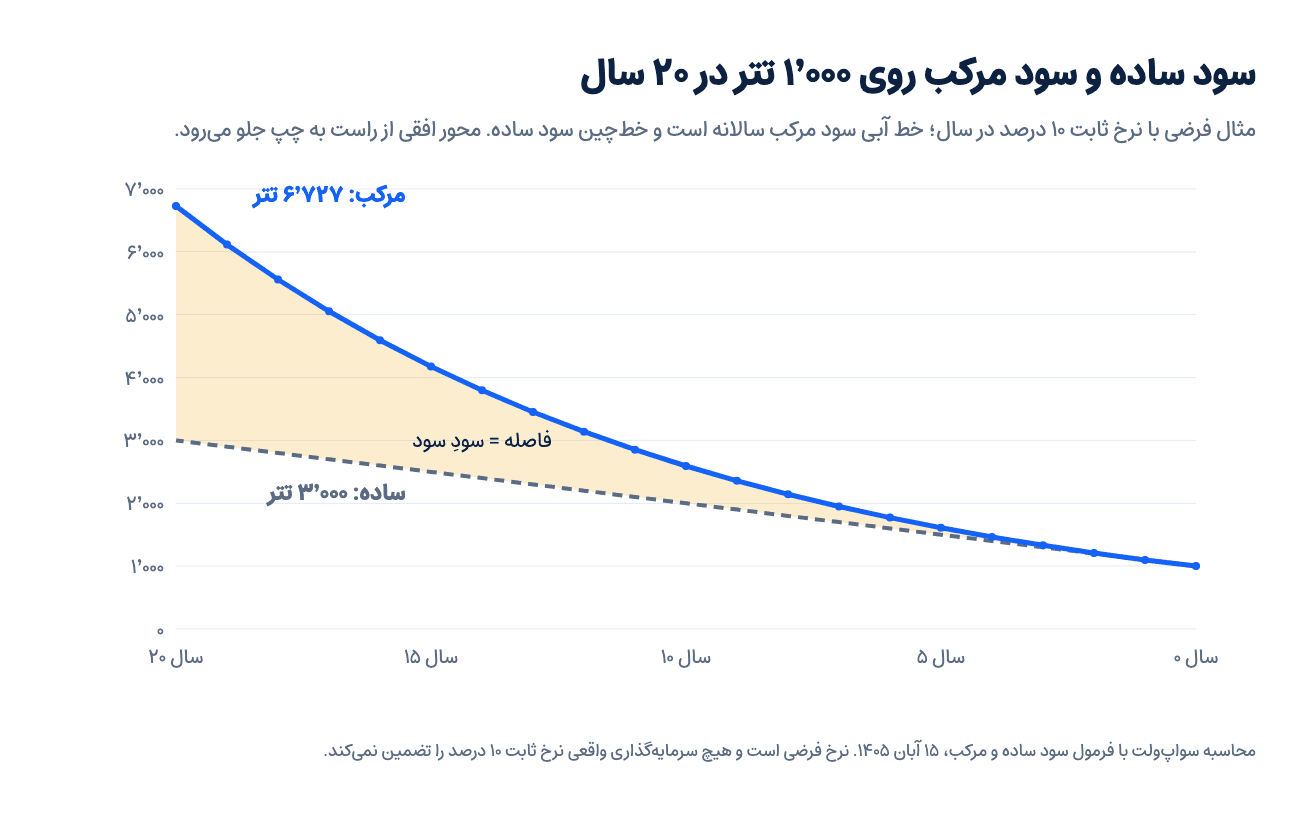
عددهای همین مثال در جدول آمده است. ستون آخر میگوید سود مرکب در همان سالِ هر ردیف چقدر به حساب اضافه کرده:
پایان سال | موجودی با سود ساده (تتر) | موجودی با سود مرکب (تتر) | اختلاف (تتر) | سودِ همان سال در حالت مرکب (تتر) |
|---|---|---|---|---|
۱ | ۱٬۱۰۰ | ۱٬۱۰۰ | ۰ | ۱۰۰ |
۲ | ۱٬۲۰۰ | ۱٬۲۱۰ | ۱۰ | ۱۱۰ |
۳ | ۱٬۳۰۰ | ۱٬۳۳۱ | ۳۱ | ۱۲۱ |
۵ | ۱٬۵۰۰ | حدود ۱٬۶۱۱ | حدود ۱۱۱ | حدود ۱۴۶ |
۱۰ | ۲٬۰۰۰ | حدود ۲٬۵۹۴ | حدود ۵۹۴ | حدود ۲۳۶ |
۱۵ | ۲٬۵۰۰ | حدود ۴٬۱۷۷ | حدود ۱٬۶۷۷ | حدود ۳۸۰ |
۲۰ | ۳٬۰۰۰ | حدود ۶٬۷۲۷ | حدود ۳٬۷۲۷ | حدود ۶۱۲ |
بعد از سه سال، اختلاف دو حالت فقط ۳۱ تتر است. برای همین خیلیها سود مرکب را جدی نمیگیرند؛ اثرش دیر پیدا میشود. ولی ده سال دوم را ببینید: در ده سال اول اختلاف به حدود ۵۹۴ تتر رسید و در ده سال بعد حدود ۳٬۱۳۴ تتر دیگر به آن اضافه شد. بیشتر کار را زمان میکند.
سال بیستم، سود همان یک سال از ۶۰ درصد کل پول اول بیشتر است. در سود ساده این عدد تا آخر ۱۰۰ تتر میماند.
این مثال دو فرض بزرگ دارد: نرخ ۲۰ سال ثابت میماند و شما هیچوقت دست به پول نمیزنید. در عمل هیچکدام تضمینی نیست، و عددهای تبلیغاتی دقیقاً روی همین دو فرض حساب باز میکنند.
فرمول سود مرکب به زبان ساده
موجودی آخر = اصل پول × (۱ + نرخ هر دوره) به توان تعداد دورهها
«به توان» یعنی عدد داخل پرانتز را به تعداد دورهها در خودش ضرب کنید. در مثال بالا میشود ۱٬۰۰۰ × (۱٫۱ به توان ۲۰). حاصل ۱٫۱ به توان ۲۰ حدود ۶٫۷۲۷ است، پس موجودی آخر حدود ۶٬۷۲۷ تتر میشود و سود خالص، بعد از کم کردن اصل پول، حدود ۵٬۷۲۷ تتر.
اگر سود ماهانه حساب میشود، نرخ سالانه را بر ۱۲ تقسیم کنید و تعداد سالها را در ۱۲ ضرب کنید. برای سود روزانه همین کار را با ۳۶۵ بکنید.
ماشینحساب گوشی دکمه توان دارد و برای این حساب کافی است. در اکسل یا گوگلشیت هم اگر بنویسید `=1000*(1+10%)^20` همان حدود ۶٬۷۲۷ را میگیرید.
دوره مرکب شدن سود چقدر فرق ایجاد میکند؟
سودی که زودتر به اصل پول اضافه شود، زودتر هم سود میگیرد. فرض کنید نرخ اعلامشده سالی ۱۲ درصد است (باز هم فرضی). اگر سالی یک بار مرکب شود، بازده واقعی سال همان ۱۲ درصد است. اگر ماهانه مرکب شود، یعنی ماهی ۱ درصد، آخر سال حدود ۱۲٫۶۸ درصد سود گرفتهاید. با مرکب شدن روزانه این عدد حدود ۱۲٫۷۵ درصد میشود.
از ماهانه به روزانه تقریباً چیزی اضافه نمیشود. فرق اصلی بین مرکب شدن و مرکب نشدن است. با این حال در بلندمدت همین چند دهم درصد هم جمع میشود: ۱٬۰۰۰ تتر با ۱۲ درصد سالانه بعد از ۲۰ سال حدود ۹٬۶۴۶ تتر میشود و با مرکب شدن روزانه حدود ۱۱٬۰۱۹ تتر.
یک شرط را فراموش نکنید. سود فقط وقتی مرکب میشود که در حساب بماند. اگر سود ماهانه سپردهتان به حساب دیگری میرود و خرجش میکنید، هر اسمی هم رویش گذاشته باشند، در عمل سود ساده گرفتهاید.
قانون ۷۲: پولم کی دو برابر میشود؟
برای حساب سرانگشتی، ۷۲ را بر نرخ سود سالانه (به درصد) تقسیم کنید. جواب تقریباً تعداد سالهایی است که طول میکشد پول دو برابر شود. با ۱۰ درصد میشود ۷٫۲ سال؛ حساب دقیق حدود ۷٫۲۷ سال است.
نرخ سالانه | قانون ۷۲ (سال) | حساب دقیق (سال) |
|---|---|---|
۶ درصد | ۱۲ | حدود ۱۱٫۹ |
۱۰ درصد | ۷٫۲ | حدود ۷٫۳ |
۲۴ درصد | ۳ | حدود ۳٫۲ |
۳۶ درصد | ۲ | حدود ۲٫۳ |
۵۰٫۶ درصد | حدود ۱٫۴ | حدود ۱٫۷ |
در نرخهای پایین قانون ۷۲ تقریباً دقیق است. هر چه نرخ بالاتر برود، جوابش از واقعیت کوتاهتر درمیآید، و با نرخهایی که در ایران زیاد میبینیم این خطا دیگر کوچک نیست. برای نرخهای بالا همان فرمول اصلی را بزنید.
این قانون برای چیزهای بد هم جواب میدهد. اگر قیمتها سالی ۳۶ درصد بالا بروند، تقریباً هر دو سال و کمی بیشتر دو برابر میشوند.
سود مرکب در ایران: تورم هم مرکب میشود
تورم همان سود مرکب است، فقط به ضرر شما. قیمتهای امسال روی قیمتهای گرانشده پارسال بالا میروند، نه روی قیمتهای چند سال پیش. پس در ایران بزرگ شدن عدد حساب کافی نیست؛ سؤال این است که پولتان از تورم جلو افتاده یا نه.
چیزی که واقعاً به جیب شما میرسد سود واقعی است و اینطور حساب میشود:
سود واقعی = (۱ + نرخ سود) ÷ (۱ + نرخ تورم) − ۱
طبق گزارش مرکز آمار ایران، تورم سالانه ۱۴۰۴ حدود ۵۰٫۶ درصد بود. حالا فرض کنید ۱۰۰ میلیون تومان را در سپردهای با سود سالانه ۳۰ درصد گذاشته بودید (نرخ فرضی). آخر سال ۱۳۰ میلیون تومان دارید، اما این پول با قیمتهای اول سال فقط حدود ۸۶٫۳ میلیون تومان جنس میخرد. سود واقعیتان حدود منفی ۱۳٫۷ درصد بوده؛ عدد حساب بزرگتر شده و قدرت خریدتان کمتر. هر تصمیمی برای حفظ ارزش پسانداز با همین حساب شروع میشود.
اگر این وضع چند سال تکرار شود، ضرر هم مثل سود روی هم جمع میشود. با تورم ۵۰٫۶ درصد، قیمتها حدود ۱٫۷ سال بعد دو برابر شدهاند. اینکه تورم را چطور اندازه میگیرند و با پسانداز چه میکند، با عددهای رسمی چند سال اخیر در مقاله تورم چیست آمده، و روند تورم ایران را در صفحه تورم ایران میبینید.
اگر پساندازتان را به تتر (USDT) تبدیل کردهاید، این را هم بدانید: تتر به دلار وصل است، پس خودش سودی نمیدهد و تورم دلار هم آرامآرام رویش اثر میگذارد، هرچند این تورم معمولاً خیلی پایینتر از تورم ریال است. هر سودی که جایی روی تتر پیشنهاد شود از جای دیگری میآید و ریسک خودش را دارد.
APY در کریپتو: عدد درشت کجا گمراه میکند؟
تقریباً هر پیشنهاد سود در صرافیها و اپلیکیشنهای کریپتو با یک درصد بزرگ شروع میشود. این عدد معمولاً با همین حساب سود مرکب درآمده، ولی از چند راه میتواند تصویری خوشبینانهتر از واقعیت نشان دهد.
APR و APY یک چیز نیستند
APR (نرخ سالانه اسمی) نرخ سالانه است بدون حساب مرکب شدن. APY (بازده سالانه مؤثر) همان نرخ است وقتی سودها روی هم مرکب شوند. مقررات بانکی آمریکا (Regulation DD) هم APY را نرخی تعریف میکند که کل سود یک سال را با در نظر گرفتن نرخ و دفعات مرکب شدن نشان میدهد.
بنابراین ۱۲ درصد APR با مرکب شدن روزانه حدود ۱۲٫۷۵ درصد APY است. هر دو عدد درستاند، اما پلتفرمی که میخواهد پیشنهادش جذابتر دیده شود معمولاً عدد بزرگتر را درشت مینویسد. موقع مقایسه دو پیشنهاد، مطمئن شوید هر دو APR هستند یا هر دو APY.
APY یک فرض پنهان هم دارد: سود خودکار روی اصل پول مینشیند. اگر باید خودتان سود را برداشت و دوباره سپرده کنید و این کار را نکنید، به آن عدد نمیرسید.
نرخ امروز، قول سال بعد نیست
بیشتر APYهای کریپتو متغیرند. در وامدهی دیفای، نرخ با میزان قرض گرفتن دیگران کم و زیاد میشود و عددی که روی صفحه میبینید یعنی «اگر نرخ همین لحظه یک سال ثابت بماند».
مثلاً در بازار تتر Aave نسخه ۳ روی اتریوم، سود سپردهگذاری در ۲۹ مهر ۱۴۰۵ حدود ۳٫۱۳ درصد APY بود. این عدد عکسِ همان لحظه است و فردا میتواند فرق کند. در مقاله استیکینگ تتر توضیح دادهایم این سود از کجا میآید و چرا تغییر میکند. صرافیها هم در شرایط بخش ارن (Earn) معمولاً مینویسند نرخ را خودشان تعیین میکنند و هر وقت بخواهند عوضش میکنند. نرخ تبلیغاتیِ چندروزه را هم نباید با بازده یک سال یکی گرفت.
سود به توکن، ضرر به دلار
بزرگترین دام همین است. بیشتر سودهای کریپتو به همان توکنی پرداخت میشوند که سپرده کردهاید، و APY فقط میگوید تعداد توکنهایتان چقدر زیاد میشود، نه ارزششان.
یک مثال فرضی: ۱٬۰۰۰ توکن دارید که هر کدام ۱ دلار میارزد و ۲۰ درصد APY میگیرد. آخر سال ۱٬۲۰۰ توکن دارید. اگر قیمت توکن در طول سال ۴۰ درصد افت کند و به ۰٫۶ دلار برسد، کل داراییتان ۷۲۰ دلار میارزد؛ ۲۸ درصد زیان، آن هم با ۲۰ درصد «سود». سود ۲۰ درصدی فقط وقتی ضرر را جبران میکند که افت قیمت کمتر از حدود ۱۶٫۷ درصد باشد.
APYهای خیلی بالا اغلب به توکنهایی داده میشوند که پروژه برای جذب پول تازه چاپ میکند. هر چه از این توکن بیشتر پخش شود، فشار فروش رویش بیشتر میشود. منبع هر نوع سود و ریسکش را در مقاله درآمد غیرفعال از ارز دیجیتال جدا کردهایم.
نرخ روزانهای که سالانهاش باورنکردنی است
بعضی طرحها سود را روزانه اعلام میکنند تا کوچک و معقول به نظر برسد. ولی ۰٫۱ درصد در روز، اگر مرکب شود، سالی حدود ۴۴ درصد است. «روزی ۱ درصد» با سود مرکب یعنی پول در یک سال حدود ۳۸ برابر شود؛ هیچ کسبوکار واقعیای چنین سودی را ماهبهماه و بیریسک نمیدهد. هر وقت سود ثابت و بالای روزانه دیدید، سالانهاش را با فرمول حساب کنید. معمولاً همان عدد کافی است تا بفهمید با یک طرح پانزی سروکار دارید.
کارمزد، سود مرکب را میخورد
در دیفای، هر بار برداشت سود و سپرده کردن دوبارهاش کارمزد شبکه دارد. اگر مبلغ کم باشد و هر روز این کار را بکنید، کارمزد ممکن است از سود اضافهای که مرکب شدن میدهد بیشتر شود؛ یادتان هست که از ماهانه به روزانه کمتر از یک دهم درصد در سال اضافه میشد. قفل بودن پول هم هزینه دارد. اگر وسط دوره به پول نیاز پیدا کنید، ممکن است بخشی از سود از دستتان برود.
پیش از باور کردن یک عدد سود، این شش سؤال را بپرسید
- این عدد APR است یا APY؟ سود خودکار مرکب میشود یا باید خودم کاری بکنم؟
- نرخ ثابت است یا متغیر؟ اگر متغیر است، در چند ماه گذشته چقدر تغییر کرده؟
- سود به چه پرداخت میشود؟ همان تتر، یا توکنی که قیمتش ممکن است بریزد؟
- این سود را دقیقاً چه کسی میدهد و از کجا میآورد؟
- پول قفل است؟ اگر زودتر بخواهمش، چه چیزی از دست میدهم؟
- بعد از کارمزد و تورم، واقعاً چه چیزی برایم میماند؟
اگر جواب سؤال چهارم روشن نیست، بقیه سؤالها چندان فرقی نمیکنند.
سود مرکب کجا علیه شماست؟
همان حسابی که پسانداز را بزرگ میکند، بدهی را هم بزرگ میکند. وامی که بهرهاش پرداخت نشود و روی اصلش بنشیند، درست مثل خط آبی نمودار بالا میرود. در وامگیری دیفای هم بهره کمکم به بدهی اضافه میشود و اگر وثیقه کافی نماند، کار به لیکویید شدن میکشد. سازوکارش را در مقاله آوه (Aave) چیست توضیح دادهایم.
کارمزدهای تکراری و ضررهای پشتسرهم هم مرکب میشوند. پولی که ۵۰ درصد افت کند، برای برگشتن به جای اولش باید ۱۰۰ درصد رشد کند. به همین دلیل در سرمایهگذاری، دوری از زیانهای بزرگ معمولاً بیشتر از چند درصد سود اضافه به کار میآید.
از سود مرکب چطور استفاده کنیم؟
سود مرکب زمان کافی میخواهد، سودی که در حساب بماند، و بازدهی که بعد از تورم و کارمزد هنوز مثبت باشد. هیچ نرخ درشتی جای اینها را نمیگیرد.
اگر قصد دارید از هر حقوق مبلغی را کنار بگذارید، روش میانگینگیری هزینه دلاری (DCA) را هم بخوانید. اگر برای پسانداز به ارزش دلاری فکر میکنید، میتوانید از سواپولت تتر بخرید و پیش از خرید نگاهی به کارمزدها بیندازید. تتر هم بیریسک نیست و ارزشش به ناشرش بستگی دارد، پس فقط پولی را جابهجا کنید که ریسکش را پذیرفتهاید.
پرسشهای رایج
سود مرکب ماهانه را چطور حساب کنم؟
نرخ ماهانه را به ۱ اضافه کنید، به توان تعداد ماهها برسانید و در اصل پول ضرب کنید. مثلاً ۲ درصد در ماه یعنی ۱٫۰۲ به توان ۱۲، که حدود ۱٫۲۶۸ است؛ پس سود یک سال حدود ۲۶٫۸ درصد میشود، نه ۲۴ درصد.
اگر هر ماه پول اضافه کنم، سود مرکب چطور حساب میشود؟
هر واریز از همان ماهی که اضافه شده سود مرکب میگیرد. در اکسل تابع `=FV(1%,120,-100)` همین را حساب میکند: ۱۰۰ تتر واریز ماهانه با نرخ فرضی ۱ درصد در ماه، بعد از ۱۰ سال حدود ۲۳٬۰۰۴ تتر میشود، در حالی که خودتان ۱۲٬۰۰۰ تتر گذاشتهاید.
سپرده بانکی سود مرکب دارد؟
فقط اگر سود در خود حساب بماند و دوره بعد به آن هم سود تعلق بگیرد. سودی که هر ماه به حساب دیگری میرود و برداشتش میکنید، در عمل سود ساده است. نحوه واریز سود را از بانک خودتان بپرسید.
قانون ۷۲ برای سه برابر شدن پول هم هست؟
برای سه برابر شدن، ۱۱۵ را بر نرخ سالانه تقسیم کنید. با ۱۰ درصد حدود ۱۱٫۵ سال طول میکشد. این قاعده هم مثل قانون ۷۲ در نرخهای بالا دقتش را از دست میدهد.
APY بالا یعنی سرمایهگذاری بهتر؟
لزوماً نه. APY فقط میگوید تعداد توکنها با نرخ امروز چقدر زیاد میشود. ریسک پلتفرم، افت قیمت توکن و تغییر نرخ را حساب نمیکند.
سود مرکب در ارز دیجیتال تضمینی است؟
نه. نرخها عوض میشوند، قیمت دارایی نوسان دارد و پلتفرم هم ممکن است ورشکست شود یا برداشت را ببندد. سود ثابتی که «تضمین» میشود معمولاً خودش نشانه خطر است.