سرمایهگذاری با حقوق ماهانه؛ از کجا شروع کنیم و چقدر کنار بگذاریم؟
سرمایهگذاری با حقوق ماهانه از پول روز مبادا شروع میشود، نه از خرید رمزارز. ببینید چقدر از حقوق را کنار بگذارید، بین چه داراییهایی تقسیم کنید و دو سال خرید ماهانه بیتکوین و طلا با داده واقعی چه نتیجهای داشت.
فهرست مطالب۷ بخش
برای سرمایهگذاری با حقوق ماهانه، همان روزی که حقوق میرسد مبلغ ثابتی را کنار بگذارید و هر ماه با آن چند دارایی را بخرید که میشناسید. شرطش این است که اول پول چند ماه خرج ضروریتان را جدا و دم دست گذاشته باشید. حقوق بالا لازم نیست. آنچه کار را جلو میبرد نظم است، و اینکه هیچوقت مجبور نشوید وسط یک ماه بد داراییتان را با ضرر بفروشید.
با تورمی که در ایران داریم، پساندازی که به تومان بماند ماهبهماه آب میرود. از آن طرف، عجله برای «یک کاری کردن» با پول هم آدم را سمت تصمیمهای بد میبرد: خرید قسطی، سیگنال کانالها، یا ریختن همه پول در یک رمزارز. پایینتر قدمبهقدم جلو میرویم و در آخر با قیمتهای واقعی میبینیم خرید ماهانه در دو سال گذشته چه نتیجهای داشت.
اول ببینید آخر ماه چقدر میماند
بیشتر حقوقبگیرها نمیدانند دقیقاً چقدر خرج میکنند. یک ماه همه خرجها را بنویسید، حتی قهوه و اسنپ، و بعد آنها را سه دسته کنید:
- خرجهای ثابت: اجاره، قسط، قبض، شهریه و هر چیزی که هر ماه تقریباً همانقدر است.
- خرجهای متغیر ضروری: خوراک، رفتوآمد، دارو.
- خرجهای اختیاری: بیرون رفتن، لباس، اشتراکها.
آنچه بعد از این سه دسته میماند، سقف پولی است که میتوانید کنار بگذارید. این پول را اول ماه جدا کنید. اگر صبر کنید ببینید آخر ماه چه میماند، معمولاً چیزی نمیماند. کسانی که منظم پسانداز میکنند معمولاً همان روز حقوق سهم پسانداز را برمیدارند و با بقیه زندگی میکنند.
قبل از هر سرمایهگذاری، پول روز مبادا
پول روز مبادا را برای دندانپزشکی ناگهانی، خرابی ماشین یا چند ماه بیکاری کنار میگذارند. قاعده رایج میگوید اندازهاش سه تا شش ماه خرج ضروری باشد. اگر درآمدتان نامنظم است یا تنها نانآور خانهاید، به شش ماه نزدیکتر شوید.
چرا این قدم اول است؟ رمزارز و طلا و دلار گاهی چند ماه پشت سر هم پایین میروند. بدون پول روز مبادا، اولین خرج غیرمنتظره مجبورتان میکند درست در بدترین زمان بفروشید. در مثالی که پایینتر میآید، کسی که ماهانه بیتکوین خریده بود در یک مقطع یکسوم پولش را روی کاغذ از دست داده بود. اگر همان روزها مجبور به فروش میشد، این ضرر واقعی میشد.
این پول دو ویژگی لازم دارد: همان روز در دسترس باشد و نوسان شدید نداشته باشد. در ایران این دو با هم جور نمیشوند. تومان در دسترس است، ولی با تورم سالانه ۷۳٫۶ درصدی که مرکز آمار برای شهریور ۱۴۰۵ اعلام کرد، ارزشش ماهبهماه کم میشود. برای همین خیلیها پول روز مبادا را دو قسمت میکنند: خرج یکی دو ماه به تومان در حساب بانکی، و بقیه در چیزی مثل تتر یا طلا که سریع نقد میشود و کمتر از تومان آب میرود. فقط یادتان باشد قیمت تتر و طلا به تومان هم نوسان دارد و این بخش را نباید جای امنِ بینوسان حساب کرد. اینکه تورم دقیقاً چطور قدرت خرید را میخورد، در مقاله تورم و صفحه نرخ تورم ایران در آزمایشگاه سواپولت آمده است.
پول روز مبادا نباید با پول خرج روزمره قاطی شود. اگر از سواپولت استفاده میکنید، میتوانید آن را در یک باکس ساده جدا نگه دارید؛ پول همانطور که هست میماند و فقط از موجودی روزمرهتان جدا میشود.
چقدر از حقوق را سرمایهگذاری کنیم؟
عدد جادویی ندارد. از خودتان بپرسید: اگر این مبلغ در یک ماه بد ۳۰ درصد کم شود، زندگیتان عوض میشود؟ اگر جواب مثبت است، مبلغ زیاد است. شروع با ۵ یا ۱۰ درصد حقوق و بالا بردنش بعد از چند ماه، خیلی بهتر از شروع با ۳۰ درصد و رها کردنش در ماه سوم است.
جدول زیر فقط نقطه شروع است. عددهایش پیشنهاد قطعی نیستند و نشان میدهند هر وضعیتی چقدر جا برای سرمایهگذاری میگذارد:
وضعیت شما | اولویت فعلی | سهم سرمایهگذاری از حقوق برای شروع |
|---|---|---|
بدهی یا قسط با سود بالا دارید | اول تسویه بدهی | فعلاً صفر یا خیلی کم |
پول روز مبادا هنوز کامل نیست | پر کردن پول روز مبادا | بیشتر پسانداز به همین میرود |
اجارهنشین با خرج ثابت بالا | پول روز مبادا، بعد سرمایهگذاری | حدود ۵ تا ۱۰ درصد |
مجرد با خرج کم یا ساکن خانه پدری | سرمایهگذاری منظم | ۲۰ درصد یا بیشتر |
برای هدف مشخص (جهیزیه، ماشین، پیشپرداخت خانه) جمع میکنید | حفظ ارزش تا روز هدف | به اندازه هدف، ولی در دارایی کمنوسان |
یک مثال فرضی
فرض کنید حقوق ماهانهتان ۳۰ میلیون تومان است. اجاره و قبض و قسط ۱۸ میلیون میشود، خوراک و رفتوآمد ۶ میلیون و خرجهای اختیاری ۳ میلیون. جمعاً ۲۷ میلیون خرج میکنید و ۳ میلیون، یعنی ۱۰ درصد حقوق، میماند.
خرج ضروری شما ۲۴ میلیون تومان است (۱۸ بهعلاوه ۶)، پس پول روز مبادای سهماهه ۷۲ میلیون تومان میشود. با ماهی ۳ میلیون، جمع کردنش ۲۴ ماه طول میکشد. این مدت آنقدر طولانی است که آدم وسوسه میشود قید پول روز مبادا را بزند.
یک راه میانه: ۲ میلیون را به پول روز مبادا بدهید و ۱ میلیون را از همان ماه اول سرمایهگذاری کنید. پول روز مبادا ۳۶ ماهه کامل میشود، ولی عادت سرمایهگذاری از ماه اول شروع شده است. اگر بتوانید ۲ میلیون از خرجهای اختیاری بزنید، کار سریعتر پیش میرود: از ۵ میلیون در ماه، ۳ میلیون به پول روز مبادا میرود و آن را در ۲۴ ماه کامل میکند، و ۲ میلیون هم هر ماه سرمایهگذاری میشود.
پول را بین چه داراییهایی تقسیم کنیم؟
پیش از «چه بخرم؟» بپرسید «این پول را کی لازم دارم؟». پولی که سال دیگر برای پیشپرداخت خانه لازم است، نباید جایی برود که ممکن است در یک سال نصف شود. پولی که قرار است ده سال بماند، افتهای بزرگ را تحمل میکند.
کِی پول را لازم دارید؟ | هدف این پول | داراییهایی که معمولاً جور درمیآیند | چیزی که باید بپذیرید |
|---|---|---|---|
زیر یک سال | ارزشش کم نشود | تتر یا دلار، صندوق درآمد ثابت، بخشی طلا | رشد زیادی در کار نیست |
یک تا سه سال | از تورم عقب نماند | ترکیب طلا و دلار یا تتر، کمی سهام | چند ماه افت ممکن است |
بیشتر از سه سال | رشد کند | ترکیبی از طلا، سهام یا صندوق سهامی و سهم کوچکی بیتکوین | افتهای ۳۰ تا ۵۰ درصدی پیش میآید |
سهم داراییهای پرنوسان مثل رمزارزها را آنقدر نگه دارید که اگر نصف شد، شب خوابتان ببرد. برای هر دارایی هم باید بتوانید در دو جمله بگویید چرا ممکن است ارزشش بالا برود و چه چیزی ممکن است پایینش بیاورد. اگر نمیتوانید، هنوز وقت خریدنش نرسیده.
مقایسه دقیقتر گزینهها، از دلار و طلا تا بورس و مسکن، با آمار تورم و بازده یک سال گذشته در مقاله بهترین سرمایهگذاری در ایران آمده است. اگر بین طلا و تتر مرددید، مقایسه تتر و طلا را بخوانید، و برای چیدن چند دارایی کنار هم مقاله تنوعبخشی سبد رمزارز را.
خرید ماهانه بهتر است یا صبر برای قیمت بهتر؟
حقوقبگیر معمولاً پول یکجا ندارد؛ پولش ماهبهماه میرسد. پس انتخاب واقعیاش این است که هر ماه همان موقع بخرد یا پول را نگه دارد و منتظر «قیمت مناسب» بماند. به خرید منظم با مبلغ ثابت DCA هم میگویند و مقاله DCA سازوکارش را با مثال توضیح داده است. اینجا ببینیم با قیمتهای واقعی دو سال گذشته چه پیش میآمد.
مثال فرضی است ولی قیمتها واقعیاند. فرض کنید از ۱۱ آبان ۱۴۰۳ اول هر ماه میلادی ۱۰۰ دلار بیتکوین خریدهاید و کس دیگری همین کار را با طلا کرده است؛ طلا در اینجا توکن PAXG است که پشتوانه هر واحدش یک اونس طلاست (مقایسه PAXG و XAUT). بعد از ۲۴ خرید، که آخرینش ۹ مهر ۱۴۰۵ بود، هر کدام ۲٬۴۰۰ دلار گذاشتهاند. خط کمرنگ نشان میدهد اگر کسی همان روز اول ۲٬۴۰۰ دلار را یکجا خریده بود چه میشد. خطچین را دنبال کنید: هر جا خط پررنگ بالای آن است، خرید ماهانه در سود بوده.
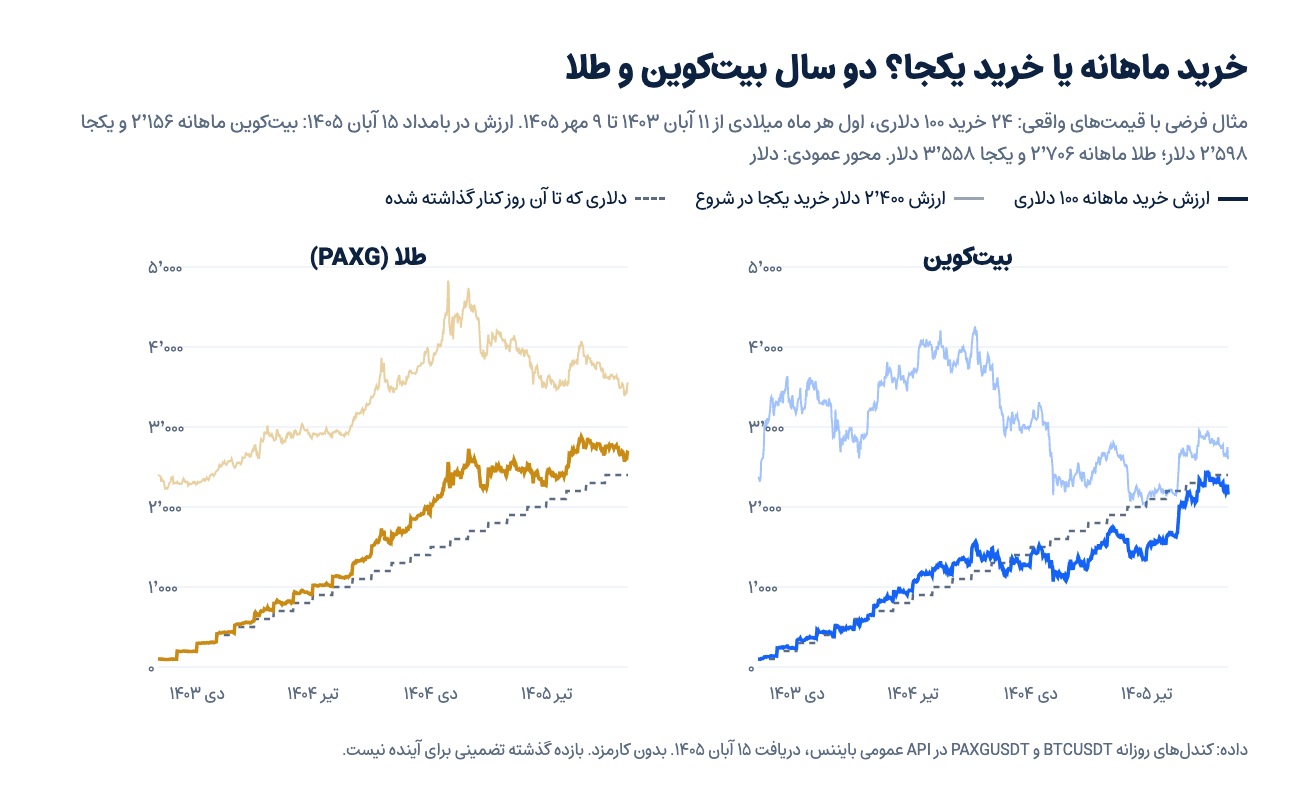
نتیجهها با قیمتهای بامداد ۱۵ آبان ۱۴۰۵، بدون کارمزد:
- بیتکوین، خرید ماهانه: ۲٬۴۰۰ دلار شده بود حدود ۲٬۱۵۶ دلار، یعنی حدود ۱۰ درصد ضرر. میانگین قیمت خرید حدود ۸۴٬۷۰۰ دلار بود و قیمت بیتکوین آن روز حدود ۷۶٬۱۰۰ دلار.
- بیتکوین، خرید یکجا: حدود ۲٬۵۹۸ دلار، یعنی حدود ۸ درصد سود.
- طلا، خرید ماهانه: حدود ۲٬۷۰۶ دلار، یعنی حدود ۱۳ درصد سود.
- طلا، خرید یکجا: حدود ۳٬۵۵۸ دلار، یعنی حدود ۴۸ درصد سود.
خرید ماهانه سود را تضمین نمیکند. بیتکوین ۱۴ مهر ۱۴۰۴ تا حدود ۱۲۶٬۲۰۰ دلار بالا رفت و خریدار ماهانه هفت بار از ۲۴ بار بالای ۱۰۰ هزار دلار خرید. قیمت که ریخت، ۹ تیر ۱۴۰۵ آن ۲٬۰۰۰ دلاری که تا آن روز خریده بود فقط حدود ۱٬۳۲۳ دلار میارزید؛ حدود ۳۴ درصد کمتر از پولی که گذاشته بود.
طلا داستان دیگری دارد. در این دو سال بیشتر بالا رفت و خریدار ماهانه تقریباً هر بار گرانتر از روز اول خرید، برای همین خرید یکجا جلو افتاد. ولی این مقایسه برای حقوقبگیر چندان معنی ندارد، چون او ۲٬۴۰۰ دلار را روز اول نداشت. انتخاب واقعیاش صبر کردن بود، و صبر کردن یعنی حدس زدن کف قیمت. کسی که از آبان ۱۴۰۳ منتظر ارزانتر شدن طلا مانده بود، بعد از بهمن همان سال دیگر قیمت روز اول را ندید.
این نمودار به دلار هم هست. کسی که حقوقش تومان است، گران شدن خود دلار را هم دیده؛ طبق آزمایشگاه سواپولت، فقط در یک سال منتهی به ۲۴ مهر ۱۴۰۵ قیمت تتر به تومان حدود ۱۴۲ درصد بالا رفت. اگر همین خریدها را به تومان حساب کنید عددها فرق میکنند، ولی این فرق از گران شدن دلار آمده، نه از بیتکوین یا طلا.
خرید ماهانه شما را از حدس زدن زمان خرید خلاص میکند و با ریتم حقوق جور است. اما دارایی بد را خوب نمیکند و دورههای طولانی ضرر را هم از بین نمیبرد. بازده گذشته هم درباره آینده چیزی را تضمین نمیکند.
یک روال ماهانه ساده
برنامهای که هر ماه فکر و تصمیم تازه بخواهد، دوام نمیآورد. این روال را یک بار بچینید و بعد فقط اجرایش کنید:
- روز حقوق، سهم پسانداز و سرمایهگذاری را همان روز جدا کنید.
- یک روز ثابت برای خرید بگذارید، مثلاً فردای حقوق، و آن را با نمودار و خبر جابهجا نکنید.
- سهم هر دارایی را ثابت نگه دارید؛ مثلاً نیمی تتر و نیمی طلا، یا هر ترکیبی که از جدول بالا درآمد. هر ماه همان را بخرید.
- هر خرید را در یک یادداشت یا جدول ساده با تاریخ و قیمت بنویسید. همین ثبت کردن جلوی فراموشی و خریدهای هیجانی را میگیرد.
- هر شش ماه یک بار نگاه کنید. اگر داراییای خیلی بیشتر از سهمش بزرگ شده، پول ماههای بعد را به بقیه بدهید تا ترکیب به حالت اول برگردد.
- حقوق که بالا رفت، بخشی از افزایش را به سهم سرمایهگذاری اضافه کنید، پیش از اینکه به خرجهای تازه عادت کنید.
اگر میخواهید بخشی از سرمایهگذاری ماهانه تتر باشد، در سواپولت میتوانید با واریز تومان تتر بخرید. برای واریز و برداشت تومان باید احراز هویت سطح متوسط را انجام داده باشید. فهرست بهروز کارمزدها هم در سایت هست. مراحل کامل را راهنمای خرید تتر با تومان گفته است. شناسایی دوعاملی را هم روشن کنید؛ پولی که ماهها جمع میشود ارزش این چند دقیقه را دارد.
اشتباههایی که حقوقبگیرها زیاد میکنند
سرمایهگذاری با پول روز مبادا یا با قسط. با وام یا خرید قسطی، اگر بازار پایین برود هم ضرر کردهاید و هم باید قسط بدهید. قسط از حقوق ماههای بعد کم میشود و برای پسانداز چیزی نمیماند.
قطع کردن برنامه وقتی بازار پایین میرود. خرید ماهانه درست در ماههای ارزانی بیشترین واحد را برایتان میخرد. کسی که در ماههای افت دست نگه دارد، فقط گرانها را خریده. اگر واقعاً افت را تحمل نمیکنید، سهم دارایی پرنوسان را کم کنید؛ ایراد از روش نیست.
دنبال کردن سیگنال و وعده سود. کانالی که سود ماهانه ثابت وعده میدهد یا از صد برابر شدن یک رمزارز ناشناخته حرف میزند، معمولاً پول شما را برای خودش میخواهد. نشانههایش در مقاله کلاهبرداریهای رایج رمزارز و طرح پانزی آمده است.
همه پول در یک دارایی. حتی اگر به داراییای خیلی مطمئنید، با تقسیم پول، اشتباه در یک تصمیم کل پساندازتان را نمیبرد.
چک کردن قیمت هر روز. کسی که ماهانه میخرد و برای چند سال برنامه دارد، از نوسان روزانه فقط استرس نصیبش میشود. همان نگاه ششماهه بس است.
فراموش کردن هزینهها. کارمزد معامله، فاصله نرخ خرید و فروش طلا و هزینه جابهجایی پول در خریدهای کوچک و پشتسرهم بیشتر به چشم میآید. اگر مبلغ ماهانهتان خیلی کم است، شاید خرید دو ماه یک بار بهصرفهتر باشد.
پرسشهای رایج
با حقوق کم هم میشود سرمایهگذاری کرد؟
بله، فقط ترتیبش مهم است. با حقوق کم اول پول روز مبادا را جمع کنید، حتی اگر کند پیش برود. مبلغ کم هم وقتی منظم باشد، بعد از چند سال عدد قابلتوجهی میشود.
بهتر است قسطها را زودتر بدهم یا سرمایهگذاری کنم؟
اگر سود وام یا جریمه دیرکرد بالاست، تسویه زودتر معمولاً بازده مطمئنتری از هر سرمایهگذاری دارد. وامهای کمسودی که تورم کوچکشان میکند حساب دیگری دارند و عجلهای برای تسویهشان نیست.
روز خرید در ماه فرقی میکند؟
در بلندمدت تقریباً نه. مهم ثابت بودنش است تا با هر خبر و نوسانی وسوسه نشوید زمان خرید را عوض کنید.
اگر یک ماه نتوانستم پسانداز کنم چه کنم؟
اشکالی ندارد. برنامه را رها نکنید و ماه بعد ادامه دهید. فقط سعی نکنید عقبماندگی را با خرید دوبرابر جبران کنید، چون معمولاً از خرج ضروری ماه بعد کم میشود.
برای ازدواج یا خرید ماشین در دو سال آینده هم همین کار را بکنم؟
برای هدفی که تاریخش نزدیک است، نوسان دشمن شماست. بیشتر آن پول را در دارایی کمنوسان نگه دارید و سهم رمزارز را کم یا صفر کنید، چون ممکن است درست روزی که پول را لازم دارید پایین باشد.