بهترین سرمایهگذاری در ایران در ۱۴۰۵؛ دلار، طلا، تتر یا سهام؟
بهترین سرمایهگذاری در ایران برای همه یکی نیست؛ بستگی دارد پول را کی لازم دارید، چقدر دارید و چقدر افت را تحمل میکنید. اینجا با آمار رسمی تورم و بازده یک سال گذشته، دلار، تتر، انواع طلا، بورس، صندوقها، مسکن، خودرو و رمزارز را کنار هم گذاشتهایم و برای ۱۰۰ میلیون تومان سه سبد نمونه چیدهایم.
بهترین سرمایهگذاری در ایران برای همه یکی نیست و به سه چیز بستگی دارد: پول را کی لازم دارید، چقدر دارید و چقدر افت را تحمل میکنید. با تورم رسمی ۷۳٫۶ درصدی در شهریور ۱۴۰۵، پول نقد و سپرده بانکی هر ماه بخشی از قدرت خریدشان را از دست میدهند. در یک سال گذشته دلار، طلا و سهام از تورم جلو زدند، ولی هر کدام دورههایی هم داشتهاند که خریدارانشان را ماهها یا سالها در ضرر نگه داشتهاند.
یک قاعده ساده کمک میکند: پولی که تا چند ماه دیگر لازم دارید، جایی بماند که نوسانش کم است و زود نقد میشود. پولی که چند سال دست نمیخورد میتواند میان طلا، ارز و سهام پخش شود، ولی بهتر است هیچوقت همهاش سراغ یک دارایی نرود.
اول به این چهار سؤال جواب بدهید
پیش از آنکه بپرسید «چه بخرم؟»، جواب این چهار سؤال را برای خودتان روشن کنید. انتخاب درست بیشتر به همین جوابها بستگی دارد تا به خود دارایی.
- پول را کی لازم دارید؟ پولی که شش ماه دیگر باید بابت رهن خانه بدهید با پولی که ده سال دست نمیخورد فرق دارد. هر چه زودتر لازمش داشته باشید، نوسان خطرناکتر است؛ چون اگر قیمت بیفتد، وقت ندارید منتظر برگشتش بمانید.
- اگر ارزشش ۳۰ درصد پایین بیاید، چه میکنید؟ اگر جوابتان «میفروشم» است، دارایی پرنوسان به کارتان نمیآید؛ چون احتمالاً ضرر را درست در بدترین لحظه قطعی میکنید.
- خرج آیندهتان تومانی است یا دلاری؟ اگر قرار است هزینه تحصیل یا سفر خارجی بدهید، دارایی دلاری همراه خرجتان بالا و پایین میرود. اگر برای خانه یا ماشین در ایران پسانداز میکنید، باید ببینید خود خانه یا ماشین چقدر گران میشود، نه فقط دلار.
- پول اضطراری کنار گذاشتهاید؟ توصیه رایج این است که خرج سه تا شش ماه زندگی جایی بماند که هر روز بشود برداشتش کرد. اینطوری اگر اتفاقی افتاد، مجبور نمیشوید طلا یا سهم را وسط افت بفروشید.
تورم ۱۴۰۵: پول نقد چقدر آب میرود؟
به گزارش مرکز آمار ایران، در شهریور ۱۴۰۵:
- تورم سالانه ۷۳٫۶ درصد بود. این عدد میانگین قیمتهای دوازده ماه اخیر را با دوازده ماه قبلش مقایسه میکند و همان «نرخ تورم» رسمی است.
- تورم نقطهبهنقطه ۸۹٫۸ درصد بود. این عدد قیمتهای شهریور امسال را با شهریور پارسال مقایسه میکند.
- تورم ماهانه ۴٫۲ درصد بود؛ یعنی قیمتها فقط در همین یک ماه، نسبت به مرداد، ۴٫۲ درصد بالا رفتند.
بانک مرکزی که فقط قیمتها را در شهرها میسنجد، تورم سالانه همان ماه را ۶۸٫۴ درصد اعلام کرده است. نمودار ماهبهماه، تورم دهکها و استانها و یک ماشینحساب ارزش پول را در صفحه نرخ تورم ایران در آزمایشگاه سواپولت ببینید.
با تورم نقطهبهنقطه ۸۹٫۸ درصد، ۱۰۰ میلیون تومانی که از شهریور پارسال دستنخورده مانده، حالا همانقدر خرید میکند که حدود ۵۳ میلیون تومان در شهریور پارسال میکرد. هر سرمایهگذاری را هم باید با همین معیار سنجید:
بازده واقعی = (۱ + بازده اسمی) ÷ (۱ + تورم) − ۱
فرض کنید جایی ۳۹ درصد سود سالانه بگیرید و تورم سال بعد هم حدود همین ۷۳٫۶ درصد بماند. بازده واقعی شما ۱٫۳۹ ÷ ۱٫۷۳۶ − ۱ است، یعنی حدود منفی ۲۰ درصد. پولتان به تومان بیشتر شده، ولی قدرت خریدش حدود ۲۰ درصد کمتر از امروز است. مفهوم تورم و دلیلهایش را در تورم چیست مفصلتر نوشتهایم.
عدد رسمی میانگین سبد خرید همه خانوارهاست. در همین گزارش شهریور، اجاره خانه که حدود یکسوم سبد است، نسبت به پارسال ۳۲٫۸ درصد گران شده، در حالی که خوراکیها و دخانیات حدود ۱۲۲ درصد گرانتر شدهاند. برای همین تورمی که خانواده شما حس میکند، بسته به اینکه مستأجر باشید یا بیشتر خرجتان خوراک باشد، ممکن است خیلی بیشتر یا کمتر از عدد رسمی باشد.
یک سال گذشته: کدام دارایی از تورم جلو زد؟
عددهای این بخش را ۲۴ مهر ۱۴۰۵ از صفحه بازدهی داراییها در آزمایشگاه سواپولت برداشتهایم. این صفحه تغییر قیمت تومانی هر دارایی را با قیمت بازار حساب میکند و کارمزد و سود نقدی را در نظر نمیگیرد.
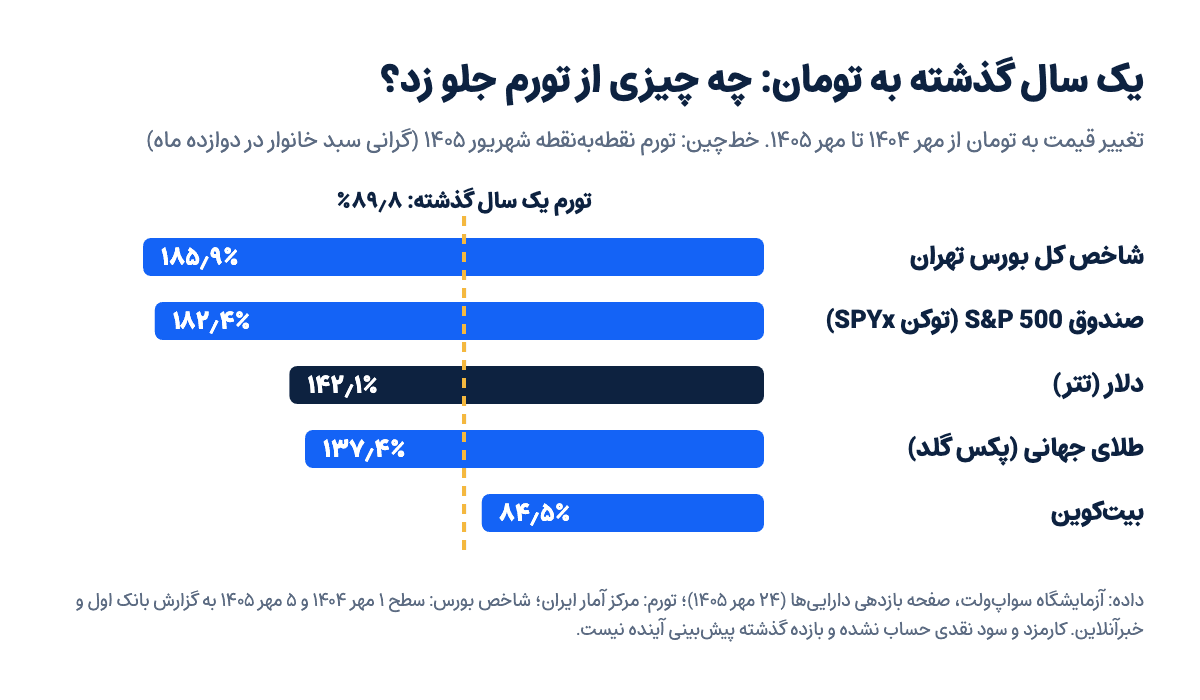
- دلار (تتر): ۱۴۲٫۱ درصد بالا رفت؛ یعنی ۱۰۰ میلیون تومان تتری که مهر پارسال خریده بودید، ۲۴ مهر امسال حدود ۲۴۲ میلیون تومان میارزید. قیمتها در همین مدت حدود ۱٫۹ برابر شدهاند، پس قدرت خریدتان حدود یکچهارم بیشتر شده است.
- طلای جهانی (پکس گلد): ۱۳۷٫۴ درصد بالا رفت، کمی کمتر از دلار. قیمت دلاری طلا در این یک سال کمی پایین آمد و تقریباً همه رشد تومانیاش از گرانی دلار بود.
- صندوق S&P 500 (توکن SPYx): ۱۸۲٫۴ درصد رشد کرد. طبق همان صفحه، حدود ۸۵ درصد این رشد از گرانی دلار آمده و بقیهاش از رشد خود بازار آمریکا.
- شاخص کل بورس تهران: به گزارش سایت خبری بانک اول، شاخص کل اول مهر ۱۴۰۴ حدود ۲ میلیون و ۵۴۴ هزار واحد بود. به گزارش خبرآنلاین، شاخص ۵ مهر ۱۴۰۵ به ۷ میلیون و ۲۷۴ هزار واحد رسید؛ یعنی حدود ۱۸۶ درصد رشد اسمی. شاخص هموزن که به همه شرکتها، کوچک و بزرگ، وزن یکسان میدهد، در همین مدت حدود ۱۵۳ درصد بالا رفت. این عددها را از خبرها برداشتهایم، نه مستقیم از سایت بورس، و بازهشان حدود سه هفته زودتر از بقیه است؛ پس آنها را تقریبی ببینید.
- بیتکوین: به تومان ۸۴٫۵ درصد بالا رفت که حتی به تورم ۸۹٫۸ درصدی هم نمیرسد. قیمت دلاریاش هم در همین مدت حدود یکچهارم پایین آمد.
برنده پارسال لزوماً برنده امسال نیست
اگر در همان صفحه آزمایشگاه بازه را عوض کنید، رتبهها جابهجا میشوند. در یک ماه منتهی به ۲۴ مهر ۱۴۰۵، بیتکوین با ۲۳٫۸ درصد رشد از دلار، طلا و صندوق S&P 500 جلو افتاد؛ همان بیتکوینی که در کل سال از هر سه عقب مانده بود.
بورس تهران مثال روشنتری است. شاخص کل ۲۰ مرداد ۱۳۹۹ به حدود ۲ میلیون و ۱۰۳ هزار واحد رسید و بعد ریخت. به گزارش دنیای اقتصاد، ۳۱ ماه طول کشید تا دوباره به همان عدد برگردد. در این مدت قیمتها بیش از دو برابر شده بودند؛ پس کسی که در اوج خریده بود، وقتی شاخص به عدد قبلی رسید، بیش از نصف قدرت خریدش را از دست داده بود.
با این حال در بازههای بلندتر، دلار و طلا از تورم جلو بودهاند. طبق ماشینحساب صفحه تورم آزمایشگاه، قیمتها از سال ۱۴۰۰ تا شهریور ۱۴۰۵ حدود ۷٫۳ برابر شدهاند. در همین مدت یک میلیون تومانی که سال ۱۴۰۰ تتر شده بود، به حدود ۹٫۹ میلیون تومان رسیده و اگر طلای جهانی شده بود، به حدود ۲۲٫۶ میلیون تومان.
مزیت و ریسک هر گزینه
دلار و تتر
قیمت تتر (USDT) به تومان تقریباً همان دلار بازار آزاد است، پس هر دو یک کار میکنند: پولتان را از کاهش ارزش تومان جدا میکنند. طبق صفحه ارزش تومان در آزمایشگاه سواپولت، دلار آزاد ۲۴ مهر ۱۴۰۵ حدود ۲۶۵ هزار تومان بود و از فروردین ۱۳۹۷ تا آن روز ۴۹ برابر شده است. همان صفحه حساب کرده که از گرانی ۱۴۲ درصدی دلار در یک سال گذشته، ۹۲ درصد به ضعف خود تومان برمیگردد و فقط ۸ درصد به قویتر شدن دلار در دنیا.
ریسکهایش را هم بدانید:
- دلار همیشه بالا نمیرود. خبر مذاکره یا حتی شایعهاش میتواند قیمت را در چند هفته پایین بکشد. کسی که در اوج میخرد، گاهی ماهها منتظر میماند تا قیمت به نرخ خریدش برگردد.
- دلار سود نمیدهد. فقط ارزش پولتان را در برابر تومان نگه میدارد.
- اسکناس دردسرهای خودش را دارد. ممکن است دزدیده شود یا تقلبی از آب دربیاید و صرافی آن را ارزانتر از قیمت فروشش پس میخرد. در ایران هم چند نرخ دلار هست و نرخی که در خبرها میبینید لزوماً نرخ معامله شما نیست.
- تتر به شرکت Tether وابسته است. این شرکت در شرایط استفادهاش حق مسدود کردن توکنها را برای خودش نگه داشته است. این ریسک و راه کم کردنش را در چرا تتر بلوکه میشود؟ توضیح دادهایم.
تتر را با مبلغ کم هم میشود خرید و بازارش شبانهروز باز است. در سواپولت برای خرید تتر با تومان احراز هویت سطح متوسط لازم است و تومان را از شبای ثبتشده خودتان با پایا یا ساتنا واریز میکنید. کارمزدهای بهروز را در صفحه کارمزدها ببینید. فرق دلار و تتر را هم در تتر بهتر است یا دلار؟ کامل مقایسه کردهایم.
طلا: سکه، آبشده، صندوق طلا یا توکن طلا؟
قیمت طلا در ایران از دو چیز ساخته میشود: اونس جهانی و دلار. پس طلا در برابر گرانی دلار از پولتان محافظت میکند، ولی قیمت جهانیاش هم میتواند جدا از دلار بالا و پایین برود. به گزارش سایت خبری Finbold، اونس جهانی طلا از حدود ۵٬۱۵۰ دلار در ۲۱ اسفند ۱۴۰۴ به حدود ۴٬۴۰۰ دلار در ۱۶ شهریور ۱۴۰۵ رسید؛ نزدیک ۱۵ درصد افت در شش ماه. ماجرایش را در طلا بخریم یا نه؟ آوردهایم.
طلا را به شکلهای مختلفی میشود داشت و فرقشان بیشتر در هزینههای پنهان است:
شکل طلا | حداقل پول | هزینه یا ریسک پنهان | کجا نگه داشته میشود |
|---|---|---|---|
سکه امامی | یک سکه کامل، صدها میلیون تومان | حباب، یعنی قیمتی بیشتر از ارزش طلای داخلش | دست خودتان |
نیم و ربع سکه | ربع سکه دهها میلیون و نیم سکه بیش از صد میلیون تومان | حباب بیشتر از سکه تمام | دست خودتان |
طلای آبشده | یک قطعه چندگرمی | عیار تقلبی، فاصله قیمت خرید و فروش | دست خودتان |
طلای زینتی | بسته به وزن قطعه | اجرت، سود فروشنده و مالیات که موقع فروش برنمیگردد | دست خودتان |
صندوق طلا در بورس | قیمت یک واحد صندوق | کارمزد معامله و هزینههای صندوق | کد بورسی شما |
گواهی سکه و شمش در بورس کالا | گواهی شمش: یکدهم گرم | کارمزد و هزینه انبارداری روزانه | خزانه بورس کالا |
پکس گلد (PAXG) و تتر گلد (XAUT) | تقریباً هر مبلغی | ریسک ناشر | حساب یا کیف پول شما |
صفحه حباب سکه در آزمایشگاه سواپولت این شکلها را با قیمت روز کنار هم میگذارد. طبق این صفحه، ۲۴ مهر ۱۴۰۵ سکه امامی حدود ۲۷۰ میلیون تومان بود و ۳٫۹ درصد حباب داشت. حباب نیم سکه (حدود ۱۴۳ میلیون تومان) ۱۰٫۱ درصد و حباب ربع سکه (حدود ۷۷ میلیون تومان) ۱۸٫۶ درصد بود. قیمت لحظهای سکه را در صفحه سکه امامی ببینید.
همان روز با ۱۰۰ میلیون تومان میشد حدود ۲٫۸۶ گرم طلای خالص به شکل آبشده خرید. اگر همین پول صرف طلای زینتی میشد، با حساب همان صفحه (۱۲ درصد اجرت، ۷ درصد سود فروشنده و ۱۰ درصد مالیات روی این دو) فقط حدود ۲٫۳۵ گرم طلای خالص گیرتان میآمد؛ تقریباً ۱۸ درصد کمتر.
سه شکل غیرفیزیکی هم نکتههای خودشان را دارند:
- صندوق طلا در بورس معامله میشود و پول را در داراییهای مرتبط با طلا، مثل گواهی سپرده سکه و شمش، میگذارد. با کد بورسی و در ساعت کار بازار میخرید و میفروشید و دردسر نگهداری ندارد. قیمت هر واحد ممکن است کمی با ارزش واقعی داراییهای صندوق فاصله داشته باشد.
- گواهی سپرده سکه و شمش در بورس کالا معامله میشود و پشت هر گواهی، طلای واقعی در خزانه است. طبق راهنمای کارگزاری کاریزما که شرایط شهریور ۱۴۰۵ بورس کالا را جمع کرده، برای خرید گواهی علاوه بر کد بورسی، کد بازار مالی بورس کالا هم لازم دارید و برای هر روز نگهداری هزینه انبارداری میدهید. تحویل گرفتن طلای فیزیکی ممکن است، ولی فوری نیست و حداقل مقدار و شرایط خودش را دارد.
- پکس گلد و تتر گلد توکنهاییاند که پشت هر واحدشان یک اونس طلای استاندارد است. قیمتشان از اونس جهانی و نرخ تتر درمیآید، پس حبابی مثل سکه ندارند و شب و آخر هفته هم معامله میشوند. در سواپولت با تومان خرید و فروش میشوند، ولی سواپولت طلای فیزیکی تحویل نمیدهد و ارزششان به اعتبار ناشر بستگی دارد. فرق این دو را در پکس گلد یا تتر گلد؟ بخوانید.
طلا بیشتر به کار حفظ ارزش در چند سال میآید؛ در کوتاهمدت، حباب و فاصله قیمت خرید و فروش ممکن است بخش بزرگی از سودش را بخورد. اگر بین تتر و طلا ماندهاید، تتر بهتر است یا طلا؟ را بخوانید.
بورس تهران: سهم و صندوق سهامی
با خرید سهم، صاحب بخشی از یک شرکت میشوید. وقتی تورم بالاست، داراییها و فروش شرکتها هم به تومان بالا میرود؛ برای همین سهام در بلندمدت میتواند پابهپای تورم پیش برود. ولی همانطور که در ماجرای اوج ۱۳۹۹ دیدید، این راه صاف نیست.
- ریسکها: بازار ممکن است سالها در افت بماند، خبرهای سیاسی و تصمیمهای دولتی کل بازار را تکان میدهند و هر شرکت هم ریسک خودش را دارد. قیمت هر سهم در روز سقف و کف دارد (دامنه نوسان)؛ در روزهای بحران ممکن است صف فروش طولانی شود و نتوانید سهمتان را بهموقع بفروشید.
- حداقل پول: کم؛ به اندازه چند سهم یا یک واحد صندوق. برای شروع باید در سامانه سجام ثبتنام کنید و از یک کارگزاری کد بورسی بگیرید.
- هزینهها: موقع خرید و فروش کارمزد میدهید و صندوقها هم هزینه مدیریت برمیدارند.
اگر وقت و دانش تحلیل سهمها را ندارید، صندوق سهامی پولتان را بین چند شرکت پخش میکند تا ضرر یک شرکت همه سرمایهتان را نبرد؛ هرچند از نوسان کل بازار در امان نمیمانید. بورس معمولاً به کار پولی میآید که دستکم سه تا پنج سال لازمش ندارید.
صندوق درآمد ثابت، اوراق دولتی و سپرده بانکی
- صندوق درآمد ثابت پول سرمایهگذارها را بیشتر در اوراق بدهی و سپرده بانکی میگذارد. ارزش واحدهایش تقریباً هر روز کمی بالا میرود و نوسانش کم است. سودش تضمینی نیست، ولی معمولاً قابل پیشبینی است و پولتان را در چند روز کاری پس میگیرید.
- اوراق دولتی اگر تا سررسید نگهشان دارید، بازده مشخصی دارند. به گزارش اکوایران از نتایج بانک مرکزی، در نخستین حراج اوراق دولتی سال ۱۴۰۵ خریداران بازدهی حدود ۳۸ تا ۴۰ درصد خواستند، در حالی که سود اسمی این اوراق ۲۳ درصد بود. اگر پیش از سررسید بفروشید، قیمت فروشتان به نرخهای بازار در همان روز بستگی دارد.
- سپرده بانکی سادهترین گزینه است. سقف سودش را شورای پول و اعتبار تعیین میکند و طبق همان گزارش اکوایران، خیلی پایینتر از بازده اوراق است.
با تورم سالانه ۷۳٫۶ درصد، بازده واقعی هر سه منفی است؛ برای همین بیشتر جای پارک کردن پولاند تا سپری در برابر تورم: برای پول اضطراری، پولی که چند ماه دیگر لازم دارید، بخش آرام سبد یا پولی که قرار است کمکم وارد بازار دیگری شود.
مسکن
خیلی از ایرانیها خانه را مطمئنترین پسانداز میدانند؛ هم میشود در آن زندگی کرد و هم اجارهاش داد. مشکلش این است که پول زیادی میخواهد و دیر نقد میشود.
سایت خبری نبض بورس تیر ۱۴۰۵ به نقل از آگهیهای سایت ایران جیب، میانگین قیمت هر متر آپارتمان در مناطق ۸، ۱۳ و ۱۴ تهران را حدود ۱۹۵ میلیون تومان گزارش کرد. این قیمتی است که فروشندهها در آگهی خواستهاند، نه قیمت معامله قطعی، و فقط تصویری تقریبی میدهد؛ با این حساب آپارتمان ۵۰ متری در آن مناطق نزدیک ۱۰ میلیارد تومان میشود.
فروش خانه هفتهها یا ماهها طول میکشد و کمیسیون بنگاه، مالیات و تعمیرات هم به هزینهاش اضافه میشود. درآمد اجاره هم، دستکم در آمار رسمی، از تورم عقب مانده است: اجارهها در یک سال ۳۲٫۸ درصد گران شدند؛ کمتر از نصف تورم ۸۹٫۸ درصدی. مسکن بیشتر برای کسی منطقی است که خودش خانه لازم دارد، یا سرمایه زیاد و افق خیلی بلندی دارد.
خودرو
طبق گزارش شهریور ۱۴۰۵ مرکز آمار، قیمت «خرید خودرو» نسبت به شهریور پارسال ۱۳۵٫۷ درصد بالا رفته و از تورم جلو زده است. با این حال ماشین با هر کیلومتر فرسودهتر میشود و بیمه، تعمیر و پارکینگ هم خرج دارد. قیمتش هم به تصمیمهای دولت درباره واردات و قیمتگذاری خیلی حساس است. حساب ماشینی که لازمش دارید از ماشینی که فقط برای پسانداز میخرید جداست؛ دومی دارایی پرهزینه و کمانعطافی است.
رمزارز
بیتکوین در یک سال گذشته از تورم عقب ماند؛ ولی جالبتر از این عدد، شکل رشدش است. طبق همان صفحه آزمایشگاه، بیتکوین در سه ماه آخر ۷۶٫۵ درصد بالا رفت؛ یعنی تقریباً همه رشد ۸۴٫۵ درصدی سال در همین سه ماه اتفاق افتاد. این نوسان تند در هر دو جهت، ویژگی اصلی رمزارزهاست. آلتکوینهای بزرگ (رمزارزهای غیر از بیتکوین) هم وضع بهتری نداشتند: اتریوم و تونکوین در همان یک سال به تومان حدود ۵۰ درصد بالا رفتند و به دلار بیش از یکسوم ارزانتر شدند.
بعضیها بیتکوین را «طلای دیجیتال» مینامند، ولی در همین یک سال قیمت دلاری طلا تقریباً ثابت ماند و بیتکوین حدود یکچهارم افت کرد.
با مبلغ کم هم میشود رمزارز خرید، ولی ریسکهایش جدی است: افتهای تند، پروژههای کلاهبرداری، هک صرافی یا کیف پول و محدود شدن حساب ایرانیها در صرافیهای خارجی که در ریسک صرافیهای خارجی برای ایرانیان توضیحش دادهایم. اگر سراغش میروید، فقط با پولی باشد که اگر نصفش هم از دست برود، زندگیتان تغییری نکند. خرید پلهای هم خطر خریدن درست در اوج را کم میکند.
سهام جهانی توکنیزه
سهام توکنیزه یعنی توکنهایی که قیمت یک سهم یا صندوق آمریکایی را دنبال میکنند. در سواپولت xStocks معامله میشود: شرکت Backed پشت هر توکن یک سهم واقعی را نزد امانتدار نگه میدارد و توکن را روی شبکه سولانا منتشر میکند. این توکنها را میشود با تومان، در هر ساعت شبانهروز و حتی به اندازه کسری از یک سهم خرید. فهرستشان در صفحه سهام توکنیزه است.
سود یا زیان تومانیشان از دو جا میآید: تغییر نرخ دلار و بالا و پایین رفتن خود سهم. جدا از ریسک بازار آمریکا، ریسک ناشر و امانتدار را هم دارند و صاحب توکن حق رأی سهامدار را ندارد. ناشر این توکنها را به ساکنان کشورهای تحت تحریم عرضه نمیکند و کاربر عادی هم نمیتواند توکن را مستقیم به ناشر پس بدهد. اگر افق بلندی دارید، یک صندوق شاخصی مثل S&P 500 ریسک کمتری از تکسهمها دارد. جزئیات را در xStocks چیست؟ بخوانید.
مقایسه گزینههای سرمایهگذاری در یک جدول
گزینه | وقتی دلار گران میشود | نوسان | سرعت نقد شدن | حداقل پول | هزینه یا ریسک پنهان |
|---|---|---|---|---|---|
سپرده بانکی | عقب میماند | خیلی کم | سریع | خیلی کم | سود کمتر از تورم |
صندوق درآمد ثابت | عقب میماند | کم | چند روز کاری | یک واحد صندوق | بازده واقعی منفی |
دلار اسکناس | همراهش بالا میرود | متوسط | سریع | یک اسکناس | تقلب، سرقت، فاصله خرید و فروش |
تتر | همراهش بالا میرود | متوسط | شبانهروزی | خیلی کم | ناشر، مسدودی، اشتباه شبکه |
سکه | همراه دلار و قیمت جهانی طلا | متوسط | سریع | دهها تا صدها میلیون تومان | حباب |
طلای آبشده | همراه دلار و قیمت جهانی طلا | متوسط | سریع | چند گرم | عیار تقلبی |
صندوق طلا | همراه دلار و قیمت جهانی طلا | متوسط | ساعت کار بورس | یک واحد صندوق | کارمزد و هزینه صندوق |
پکس گلد و تتر گلد | همراه دلار و قیمت جهانی طلا | متوسط | شبانهروزی | خیلی کم | ناشر؛ بدون تحویل فیزیکی در سواپولت |
سهام و صندوق سهامی | معمولاً با تأخیر دنبالش میرود | زیاد | ساعت کار بورس، گاهی صف | یک سهم یا واحد | افتهای طولانی |
سهام جهانی توکنیزه | همراه دلار و بازار آمریکا | زیاد | شبانهروزی | خیلی کم | ناشر و امانتدار |
بیتکوین | همراه دلار و بازار رمزارز | خیلی زیاد | شبانهروزی | خیلی کم | افتهای شدید |
مسکن | معمولاً با تأخیر دنبالش میرود | کم به نظر میرسد | هفتهها تا ماهها | میلیاردها تومان | هزینه معامله و نگهداری |
خودرو | معمولاً دنبالش میرود | متوسط | متوسط | دستکم صدها میلیون تومان | استهلاک، بیمه، تصمیمهای دولتی |
بهترین سرمایهگذاری در ایران برای هدف شما کدام است؟
این جدول فقط نقطه شروع فکر کردن است و جای شرایط خودتان را نمیگیرد. ستون آخر را جدی بگیرید؛ خیلی از ضررهای بزرگ از همین انتخابها شروع میشود.
هدف و مدت | معمولاً جور درمیآید | از اینها دوری کنید |
|---|---|---|
پول اضطراری، یا خرجی تا شش ماه دیگر | سپرده کوتاهمدت، صندوق درآمد ثابت | رمزارز، سکه پرحباب، سهام |
خرجی به تومان در ۶ تا ۱۸ ماه (رهن، عروسی) | بیشترش درآمد ثابت، بخش کوچکتری طلا یا دلار | بردن همه پول سراغ یک دارایی پرنوسان |
خرجی به دلار (تحصیل، سفر، مهاجرت) | دلار یا تتر به اندازه همان خرج | داراییای که به دلار هم نوسان دارد، مثل بیتکوین |
حفظ ارزش پسانداز در دو تا پنج سال | طلای آبشده، صندوق طلا یا توکن طلا، دلار یا تتر، کمی درآمد ثابت | طلای زینتی، ربع سکه پرحباب |
رشد سرمایه در پنج سال و بیشتر | صندوق سهامی، سهام جهانی توکنیزه، طلا، سهم کوچکی بیتکوین | تکسهم و آلتکوین با بخش بزرگی از پول |
پسانداز ماهانه با پول کم | واحد صندوقها، گواهی شمش، تتر یا توکن طلا، خرید پلهای | وعده سود ماهانه ثابت |
با ۱۰۰ میلیون تومان چه کنیم؟ سه سبد نمونه
این سه سبد فقط نشان میدهند هدف چطور ترکیب را عوض میکند. درصدها را برای مثال گذاشتهایم و پیشنهاد خرید نیستند. در هر سه فرض کردهایم پول اضطراری را جدا کنار گذاشتهاید.
نمونه اول: پول را تا یک سال دیگر لازم دارید
- ۷۰ میلیون تومان (۷۰ درصد) در صندوق درآمد ثابت یا سپرده
- ۱۵ میلیون تومان (۱۵ درصد) طلا، مثلاً صندوق طلا یا توکن طلا
- ۱۵ میلیون تومان (۱۵ درصد) دلار یا تتر
اگر طلا و دلار هر دو ناگهان ۳۰ درصد پایین بیایند، این سبد حدود ۹ میلیون تومان (۹ درصد) ضرر میکند، ولی بیشتر پول سر جایش میماند. اگر هم تومان باز ضعیف شود، سهم ۳۰ میلیونی طلا و دلار معمولاً همراه دلار بالا میرود.
نمونه دوم: پسانداز دو تا پنج ساله
- ۳۵ میلیون تومان طلا (آبشده، صندوق طلا یا توکن طلا)
- ۳۰ میلیون تومان دلار یا تتر
- ۲۰ میلیون تومان درآمد ثابت
- ۱۵ میلیون تومان صندوق سهامی بورس تهران
حدود دو سوم این سبد به دلار و طلا گره خورده و با ضعیف شدن تومان معمولاً بالا میرود. با بخش درآمد ثابت هم، اگر یکی از داراییها ریخت، میتوانید ارزانتر بخرید.
نمونه سوم: افق دهساله، با درآمد ماهانه مطمئن و تحمل افت
- ۲۵ میلیون تومان سهام جهانی توکنیزه، مثلاً صندوق S&P 500
- ۲۰ میلیون تومان صندوق سهامی بورس تهران
- ۲۵ میلیون تومان طلا
- ۱۵ میلیون تومان دلار یا تتر
- ۱۰ میلیون تومان بیتکوین
- ۵ میلیون تومان درآمد ثابت
این سبد ممکن است در یک سال بد ۲۰ تا ۳۰ درصد افت کند و باید آمادهاش باشید. سهم بیتکوین را کوچک گذاشتهایم؛ حتی اگر نصف شود، کل سبد فقط ۵ درصد ضرر میکند.
هر سبدی که بچینید، بهتر است سالی یکی دو بار درصدها را به حالت اول برگردانید؛ یعنی از داراییای که زیاد بالا رفته کمی بفروشید و چیزی را که عقب مانده بخرید. روشش را در سبد سرمایهگذاری متنوع نوشتهایم. اگر پول را یکجا دارید و نگرانید درست در اوج بخرید، میتوانید آن را در چند هفته یا چند ماه، کمکم وارد کنید؛ اسم این روش خرید پلهای یا DCA است.
با پول کم از کجا شروع کنیم؟
برای پسانداز لازم نیست اول پول یک سکه را جمع کنید. با چند میلیون تومان هم این راهها باز است:
- یک واحد صندوق درآمد ثابت، صندوق طلا یا صندوق سهامی، اگر کد بورسی دارید.
- گواهی شمش در بورس کالا؛ هر واحدش فقط یکدهم گرم طلاست.
- تتر، پکس گلد، تتر گلد یا سهام توکنیزه، که با مبلغ کم و بدون کد بورسی خریده میشوند.
ربع سکه شاید برای پول کم وسوسهانگیز باشد، ولی حبابش از بقیه سکهها بیشتر است و اگر حباب بخوابد، آن بخش از پولتان برنمیگردد. اگر هر ماه بخشی از حقوقتان را کنار میگذارید، یک روز ثابت در ماه را انتخاب کنید و هر بار همان مبلغ را بین دو سه دارایی تقسیم کنید.
اشتباههایی که گران تمام میشوند
- دنبال کردن برنده پارسال. وقتی همه از رشد یک بازار حرف میزنند، معمولاً بخش بزرگی از رشد اتفاق افتاده است.
- سرمایهگذاری با پول قرضی یا پولی که بهزودی لازم دارید. قسط وام و خرج نزدیک منتظر برگشت بازار نمیمانند.
- اعتماد به وعده سود ماهانه ثابت. طرحی که «سود تضمینی» بالاتر از بازار وعده میدهد، معمولاً طرح پانزی است: سود قدیمیها را از پول تازهواردها میدهد تا روزی که پول تازه نرسد. نشانههایش را در ربات ترید واقعی را از پانزی تشخیص دهید ببینید.
- معامله اهرمی برای جبران تورم. در این معامله با پولی بیشتر از سرمایه خودتان خرید و فروش میکنید و ممکن است همه پول در یک روز از دست برود.
هیچکدام از این گزینهها سود تضمینشده ندارد و عددهای این مقاله فقط گذشته را نشان میدهند. این مقاله پیشنهاد خرید یا فروش هیچ داراییای نیست؛ برای تصمیمهای بزرگ، مثل فروش خانه یا جابهجا کردن بیشتر پساندازتان، با یک مشاور مالی دارای مجوز هم مشورت کنید.
پرسشهای رایج
بهترین سرمایهگذاری با ۱۰۰ میلیون تومان در ۱۴۰۵ چیست؟
گزینهای که برای همه بهترین باشد وجود ندارد؛ ترکیب را بیشتر از هر چیز این تعیین میکند که پول را کی لازم دارید. با ۱۰۰ میلیون تومان سکه تمام و مسکن از دسترس بیروناند، ولی صندوقها، طلای آبشده، تتر، توکن طلا و سهام توکنیزه را میشود به هر نسبتی کنار هم داشت. سه سبد نمونه بالا نشان میدهند این نسبت با هدف چطور عوض میشود.
بهترین سرمایهگذاری کوتاهمدت چیست؟
برای پولی که چند ماه دیگر لازم دارید، صندوق درآمد ثابت و سپرده کوتاهمدت کمدردسرترند، هرچند از تورم عقب میمانند. خرید و فروش سریع دلار، سکه یا رمزارز برای سود چندماهه در واقع نوسانگیری است و ریسکش خیلی بیشتر است؛ در سکه، حباب و فاصله قیمت خرید و فروش هم ممکن است کل سود را بخورد.
طلا بهتر است یا دلار؟
طبق آزمایشگاه سواپولت، در یک سال منتهی به ۲۴ مهر ۱۴۰۵ طلای جهانی به تومان ۱۳۷ درصد و دلار ۱۴۲ درصد بالا رفت. فرقشان این است که طلا علاوه بر دلار به قیمت جهانی خودش هم وابسته است و این میتواند هم به سودتان باشد و هم به ضررتان. مقایسه کامل را در تتر بهتر است یا طلا؟ بخوانید.
سود بانکی بهتر است یا صندوق درآمد ثابت؟
هر دو برای پارک کردن پولاند و با تورم فعلی بازده واقعی منفی دارند. صندوق درآمد ثابت بیشتر پولش را در اوراق بدهی میگذارد که بازدهشان خیلی بالاتر از سقف سود سپرده بوده است؛ برای همین معمولاً سود بیشتری میدهد و پولتان در چند روز کاری آزاد میشود، ولی سودش تضمینی نیست.
خرید ارز دیجیتال سرمایهگذاری خوبی است؟
برای بخش کوچکی از سبد و برای کسی که افت تند را تحمل میکند، ممکن است. ولی همه رمزارزها یکجور نیستند: بیتکوین بازار بزرگتر و سابقه طولانیتری از آلتکوینهای کوچک دارد و معمولاً کمریسکتر از آنهاست. توکن یا پروژهای هم که سود ماهانه ثابت وعده میدهد، بیشتر به طرح پانزی شبیه است تا سرمایهگذاری.
هوش مصنوعی برای سرمایهگذاری چه پیشنهادی میدهد؟
هوش مصنوعی آینده قیمت را نمیداند و جوابش با عوض شدن کلمههای سؤال عوض میشود. برای مرتب کردن فکر و حساب کردن سناریوها به درد میخورد، ولی پیشبینیاش را مبنای خرید نکنید. در طلا بخریم یا نه؟ هوش مصنوعی چه جوابی میدهد نشان دادهایم چطور درست از آن بپرسید.