رمز ریال چیست؟ ریال دیجیتال بانک مرکزی و طرز استفاده از آن
رمز ریال یا ریال دیجیتال، اسکناس الکترونیکی بانک مرکزی است که در کیف پولی داخل اپ بانک نگه داشته میشود؛ نه سود میدهد و نه قیمتش بالا و پایین میرود. ببینید این طرح تا مهر ۱۴۰۵ کجا رسیده است.
فهرست مطالب۱۱ بخش
- ریال دیجیتال در یک نگاه
- رمز ریال یا ریال دیجیتال؟
- ریال دیجیتال دقیقاً چیست؟
- ریال دیجیتال چه فرقی با اسکناس و پول حساب بانکی دارد؟
- فرق رمز ریال با بیتکوین و تتر
- تاریخچه رمز ریال: از ایده تا اجرای آزمایشی
- ریال دیجیتال الان کجا کار میکند؟ کدام بانکها آن را دارند؟
- با کیف پول ایران و طرحهای مشابه اشتباهش نگیرید
- چطور ریال دیجیتال بگیریم و خرج کنیم؟
- سقف و کارمزد ریال دیجیتال
- حریم خصوصی و پول برنامهپذیر: نگرانیها چقدر جدی است؟
- بانک مرکزی و موافقان طرح چه میگویند
- منتقدان چه میگویند
- برداشت ما
- ریال دیجیتال ایران کنار یوان دیجیتال و بقیه دنیا
رمز ریال، که بانک مرکزی حالا به آن «ریال دیجیتال» میگوید، شکل دیجیتال همان ریال خودمان است: نوعی اسکناس الکترونیکی که فقط بانک مرکزی منتشرش میکند و بهجای جیب، در کیف پولی داخل اپ بانک نگه داشته میشود. هر ریال دیجیتال دقیقاً یک ریال ارزش دارد. سود نمیدهد، قیمتش بالا و پایین نمیرود و با بیتکوین و تتر هم از یک جنس نیست. با آن میتوانید به کیف دیگران پول بفرستید یا با اسکن کد QR فروشنده خرید کنید، و فروشنده پول را همان لحظه میگیرد.
آزمایش عمومی ریال دیجیتال تیر ۱۴۰۳ در جزیره کیش شروع شد و تا آذر ۱۴۰۴ بانکهای دیگری هم، از جمله پستبانک و بانک دی، کیف آن را به اپهایشان اضافه کرده بودند. با این حال، این پول هنوز رسماً در مرحله آزمایشی است. به گزارش خبرگزاری صداوسیما، معاون سیاستگذاری پولی بانک مرکزی ۲۳ مهر ۱۴۰۵ هم از «طراحی و اجرای آزمایشی» آن حرف زد.
ریال دیجیتال در یک نگاه
- ناشر: بانک مرکزی جمهوری اسلامی ایران. هیچ بانک یا شرکت دیگری حق انتشارش را ندارد.
- ارزش: هر ریال دیجیتال برابر یک ریال است و با تورم، درست مثل اسکناس، ارزشش کم میشود.
- محل نگهداری: کیف پول ریال دیجیتال، داخل اپ بانکهایی که به این طرح پیوستهاند.
- کاربرد: پرداختهای خرد و روزمره داخل کشور؛ خرید با کد QR و انتقال از کیفی به کیف دیگر.
- سود: ندارد.
- وضعیت در مهر ۱۴۰۵: چند بانک کیف آن را در اپهایشان راه انداختهاند، ولی بانک مرکزی هنوز آن را آزمایشی میداند.
- اسمهای دیگر: رمز ریال، رمزریال و رمزارز ملی. در دنیا به این نوع پول «پول دیجیتال بانک مرکزی» یا CBDC میگویند.
رمز ریال یا ریال دیجیتال؟
وقتی بانک مرکزی سال ۱۴۰۰ طراحی این پول را شروع کرد، خبرها بیشتر به آن «رمز ریال» یا «رمزارز ملی» میگفتند. بانک مرکزی در سندهایی که بعدها منتشر کرد، اسم «ریال دیجیتال» را به کار برد و امروز بانکها هم در اطلاعیههایشان همین اسم را میآورند. سعید خوشبخت، کارشناس بلاکچین، شهریور ۱۴۰۱ در یادداشتی در دیجیاتو نوشت که «ریال دیجیتال» اسم بهتری است، چون مردم را به این اشتباه نمیاندازد که این پول هم رمزارزی مثل بیتکوین است.
پس اگر در خبرها «رمز ریال» خواندید و در اپ بانک «ریال دیجیتال» دیدید، منظور هر دو یک چیز است.
ریال دیجیتال دقیقاً چیست؟
بانک مرکزی خرداد ۱۴۰۳ در اطلاعیهای که زومیت متنش را منتشر کرد، ریال دیجیتال را اینطور تعریف کرد: «مشابه با اسکناس، تعهد بانک مرکزی به شکل الکترونیکی». همین یک جمله فرق اصلی را روشن میکند. اسکناسی که در جیب دارید طلب شما از بانک مرکزی است، ولی موجودی حسابتان طلب شما از بانکی است که در آن حساب دارید. ریال دیجیتال از این نظر مثل اسکناس است، نه مثل موجودی حساب.
بانک مرکزی آبان ۱۴۰۱ پیشنویس «سند ریال دیجیتال» را منتشر کرد و از کارشناسان خواست دربارهاش نظر بدهند. به گزارش دیجیاتو از این سند، ویژگیهای اصلی ریال دیجیتال اینهاست:
- شبکه اختصاصی: ریال دیجیتال روی پلتفرمی به اسم «برنا» کار میکند که بانک مرکزی ساخته و خودش تعیین میکند چه کسی عضوش باشد. برنا بر پایه دفتر کل توزیعشده ساخته شده، یعنی دفتر حسابی که نسخههایش همزمان روی رایانههای چند عضو شبکه نگه داشته میشود. ولی این شبکه یک بلاکچین خصوصی و مجوزدار است و هر کسی نمیتواند به آن وصل شود.
- توزیع از راه بانکها: بانک مرکزی ریال دیجیتال را مثل اسکناس بین بانکها پخش میکند و مردم پول نقد یا موجودی حسابشان را در بانک به ریال دیجیتال تبدیل میکنند.
- کیف پول با هویت: هر کیف یک شناسه یکتا و یک جفت کلید عمومی و خصوصی دارد. برای استفاده از آن باید احراز هویت شده باشید و کیف را فعال کنید.
گزارشی از اقتصاد ۲۴ در نبض بورس از «سند اجرایی» بانک مرکزی نقل میکند که ریال دیجیتال سود ندارد. طبق همین گزارش، بانک مرکزی هر بار مقدار مشخصی ریال دیجیتال تولید میکند و بعد از تأیید هیئت نظارت بر اندوخته اسکناس، آن را در اختیار بانکها میگذارد.
در همان اطلاعیه خرداد ۱۴۰۳، بانک مرکزی پایه قانونی انتشار ریال دیجیتال را بند «ب» ماده ۴ قانون بانک مرکزی دانسته و چند هدف هم برایش گفته است. میخواهد نیازهای پرداخت در اقتصاد دیجیتال را جواب بدهد، زیرساخت پرداخت کشور را تابآورتر کند و نقش اسکناس در پرداختهای خرد را به شکل الکترونیکی دوباره زنده کند. هدف دیگرش مدیریت خطرهای «پولهای خصوصی» است، یعنی پولهایی که ناشرشان بانک مرکزی نیست و شرکتهای خصوصی منتشرشان میکنند. استیبلکوینها نمونه آشنای چنین پولیاند.
ریال دیجیتال چه فرقی با اسکناس و پول حساب بانکی دارد؟
از چشم خریدار، پرداخت با ریال دیجیتال فرق زیادی با پرداخت با کارت ندارد. فرقها پشت صحنه است:
اسکناس | موجودی حساب و کارت بانکی | ریال دیجیتال | |
|---|---|---|---|
طلب شما از چه کسی است؟ | بانک مرکزی | بانکی که در آن حساب دارید | بانک مرکزی |
کجا نگه داشته میشود؟ | جیب و کیف | حساب بانکی | کیف ریال دیجیتال در اپ بانک |
سود | ندارد | حساب سپرده دارد، حساب جاری نه | ندارد |
رسیدن پول به فروشنده | همان لحظه، دستبهدست | بعد از تسویه بین بانکها | همان لحظه، بدون تسویه بینبانکی |
چه کسی تراکنش را میبیند؟ | هیچکس | بانک و نهادهای نظارتی | بانک مرکزی؛ تراکنشها قابل ردیابیاند |
ارزش در برابر تورم | همان ریال | همان ریال | همان ریال |
بانک مرکزی در اطلاعیهاش روی ردیف چهارم تأکید کرده است. وقتی با کارت خرید میکنید، پول از بانک شما به بانک فروشنده میرود و این جابهجایی باید بین بانکها تسویه شود. در ریال دیجیتال چنین تسویهای لازم نیست و فروشنده همان لحظه میتواند پولی را که گرفته خرج کند.
ردیف آخر را هم جدی بگیرید. دیجیتال شدن چیزی به قدرت خرید ریال اضافه نمیکند و چیزی هم از آن کم نمیکند. اگر نگران تورم هستید، ریال دیجیتال همانقدر در برابرش بیدفاع است که اسکناس؛ حتی سود حساب سپرده را هم ندارد. گزارش ارزش تومان در آزمایشگاه سواپولت نشان میدهد تومان در سالهای گذشته چقدر ارزش از دست داده است.
فرق رمز ریال با بیتکوین و تتر
کلمه «رمز» در اسم قدیمیاش، و اینکه روی دفتر کل توزیعشده کار میکند، خیلیها را به این فکر انداخته که رمز ریال هم یک رمزارز است. نیست. این جدول فرقها را کنار هم میگذارد:
ریال دیجیتال | تتر (USDT) | بیتکوین | |
|---|---|---|---|
ناشر | بانک مرکزی ایران | شرکت تتر | ناشر ندارد |
شبکه | شبکه اختصاصی بانک مرکزی | بلاکچینهای عمومی مثل ترون و اتریوم | بلاکچین عمومی بیتکوین |
ارزش | همیشه برابر ریال | نزدیک یک دلار | با عرضه و تقاضا بالا و پایین میرود |
کجا کار میکند؟ | فقط داخل ایران | هر جای دنیا | هر جای دنیا |
سود | ندارد | ندارد | ندارد |
احراز هویت | برای ساختن کیف لازم است | روی بلاکچین لازم نیست؛ صرافیها میخواهند | روی بلاکچین لازم نیست؛ صرافیها میخواهند |
بیتکوین ناشری ندارد که بتواند تعدادش را بیشتر کند و قیمتش را بازار تعیین میکند. تتر را یک شرکت خصوصی منتشر میکند و قرار است همیشه نزدیک یک دلار بماند؛ همین شرکت میتواند تترِ یک آدرس را مسدود کند. ریال دیجیتال هیچکدام از این دو نیست. پولی متمرکز است که خودش ریال است و شبکهاش را بانک مرکزی میگرداند. بانک مرکزی در اطلاعیه خرداد ۱۴۰۳ گفته است که این پول فعلاً فقط برای پرداختهای داخل کشور است.
خیلیها تتر میخرند تا ارزش پولشان در برابر تورم ریال حفظ شود. ریال دیجیتال چنین کاری برایتان نمیکند، چون خودش ریال است. اگر قصدتان خرید تتر است، در سواپولت تومان را از حساب بانکیِ ثبتشده به نام خودتان واریز میکنید و ریال دیجیتال جزو روشهای واریز تومان نیست. پس اگر موجودیتان در کیف ریال دیجیتال است، اول آن را به حساب بانکیتان برگردانید.
تاریخچه رمز ریال: از ایده تا اجرای آزمایشی
از شروع طراحی ریال دیجیتال پنج سال میگذرد و تاریخهایی که برای عمومی شدنش اعلام شد، چند بار عقب افتاده است.
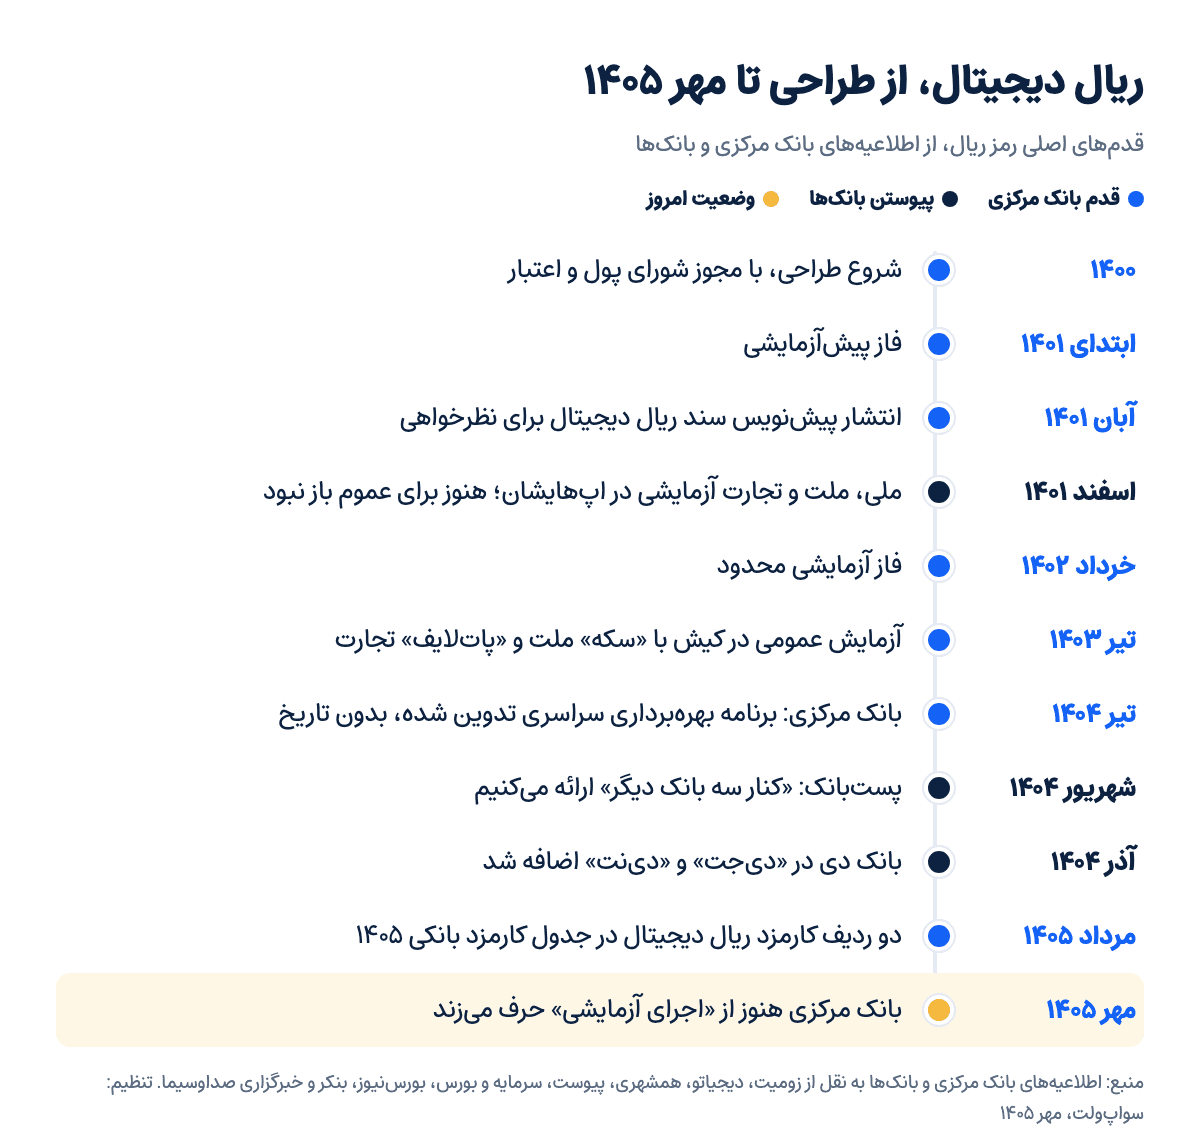
قدمهای اصلی این مسیر، با تاریخ و منبع، اینهاست:
- ۱۴۰۰: طراحی پروژه پس از مجوز شورای پول و اعتبار شروع شد (اطلاعیه خرداد ۱۴۰۳ بانک مرکزی).
- ابتدای ۱۴۰۱: فاز پیشآزمایشی شروع شد (همان اطلاعیه).
- آبان ۱۴۰۱: بانک مرکزی پیشنویس سند ریال دیجیتال را برای نظرخواهی کارشناسان منتشر کرد (دیجیاتو).
- اسفند ۱۴۰۱: به گزارش همشهری، با اینکه اعلام شده بود ریال دیجیتال از ۱۸ بهمن ۱۴۰۱ اجرایی شده است، این پول هنوز به دست عموم نرسیده بود. تا آن موقع بانکهای ملی، ملت و تجارت آن را بهصورت آزمایشی در اپهایشان گذاشته بودند و ۹ بانک دیگر هم درخواست پیوستن داده بودند.
- خرداد ۱۴۰۲: فاز آزمایشی محدود شروع شد (اطلاعیه بانک مرکزی).
- تیر ۱۴۰۳: آزمایش عمومی با بانکهای ملت و تجارت در جزیره کیش شروع شد و مشتریان بانکها و گردشگران توانستند آنجا با اسکن کد QR خرید کنند. به گزارش پیوست، مهران محرمیان، معاون فناوریهای نوین بانک مرکزی، ۳ تیر ۱۴۰۳ گفت ۵۰ میلیارد تومان ریال دیجیتال منتشر شده و حدود ۱۲ میلیارد تومانش بین چهار تا پنج بانک توزیع شده است.
- تیر ۱۴۰۴: سرمایه و بورس نوشت که به اعلام بانک مرکزی، برنامه جامعی برای بهرهبرداری سراسری ریال دیجیتال در همان سال تدوین شده است. تاریخی برای شروع این مرحله اعلام نشد.
- شهریور ۱۴۰۴: مدیرعامل پستبانک، به گزارش زومیت، گفت این بانک کنار سه بانک دیگر ریال دیجیتال را ارائه میکند.
- آذر ۱۴۰۴: بانک دی اعلام کرد که با گرفتن مجوز بانک مرکزی، به بانکهای ارائهدهنده کیف پول ریال دیجیتال پیوسته است.
- مرداد ۱۴۰۵: بنکر گزارش داد که در جدول کارمزد خدمات بانکی الکترونیک ۱۴۰۵، که بانک مرکزی ابلاغ کرده، دو ردیف جداگانه برای ریال دیجیتال آمده است.
- مهر ۱۴۰۵: معاون سیاستگذاری پولی بانک مرکزی در نشستی در حاشیه اجلاس سالانه صندوق بینالمللی پول و بانک جهانی، تجربه این بانک در «طراحی و اجرای آزمایشی» ریال دیجیتال را معرفی کرد و از کیف پولها، پرداخت با کد QR و انتقال بین کیفها گفت. خبرگزاری صداوسیما این خبر را ۲۳ مهر منتشر کرد.
ریال دیجیتال الان کجا کار میکند؟ کدام بانکها آن را دارند؟
از خبرهای بانکها پیداست که ریال دیجیتال دیگر به کیش محدود نیست. پستبانک شهریور ۱۴۰۴ و بانک دی آذر ۱۴۰۴ از ارائه آن در اپهایشان خبر دادند و هیچکدام از این خبرها آن را به منطقه خاصی محدود نمیکند. ولی بانک مرکزی هنوز این مرحله را «اجرای آزمایشی» مینامد.
این پنج بانک را مسئولان بانک مرکزی یا خود بانکها در خبرهای تاریخدار نام بردهاند:
- بانک ملت و بانک تجارت: هر دو از شروع آزمایش کیش در تیر ۱۴۰۳ در طرح بودند. آن زمان ملت ریال دیجیتال را روی اپ «سکه» ارائه میکرد و تجارت روی اپ «پاتلایف».
- بانک ملی: از بانکهای مرحله پیشآزمایشی بود و معاون بانک مرکزی تیر ۱۴۰۳ آن را، کنار ملت و تجارت، از فعالترین بانکهای این طرح دانست.
- پستبانک: مدیرعاملش شهریور ۱۴۰۴ گفت این بانک ریال دیجیتال را ارائه میکند. به گفته خود او، پستبانک اولین بانکی بود که سال ۱۴۰۱ این خدمت را آماده کرد.
- بانک دی: از آذر ۱۴۰۴، به شکل یک ویجت داخل «دیجت» و «دینت».
این فهرست فقط بانکهایی است که خبرشان تاریخ و منبع روشن دارد. ممکن است بانکهای دیگری هم این خدمت را راه انداخته باشند؛ مدیرعامل پستبانک شهریور ۱۴۰۴ گفته بود بانکهای دیگر هم بهزودی اضافه میشوند. برای اطمینان، در اپ موبایلبانک یا اپ پرداخت بانکتان دنبال بخشی به اسم «ریال دیجیتال» بگردید یا از پشتیبانی بانک بپرسید.
یک نکته عملی هم هست: برای پرداخت با کد QR، فروشنده باید کیف پذیرنده (کیف تجاری) ریال دیجیتال داشته باشد. پس پیش از اینکه کیفتان را شارژ کنید، ببینید جاهایی که از آنها خرید میکنید این روش را قبول میکنند یا نه. ولی به آدرس کیف هر کسی میتوانید پول بفرستید، حتی اگر کیفش در بانک دیگری باشد.
با کیف پول ایران و طرحهای مشابه اشتباهش نگیرید
در خبرهای اقتصادی گاهی اسم کیف پول دیگری هم میآید که با ریال دیجیتال فرق دارد: «کیف پول ایران». این کیف با کد دستوری *98# کار میکند و اینترنت نمیخواهد. طبق گزارش رکنا، که توضیحات مدیر اداره نظارت بر نظامهای پرداخت بانک مرکزی را هم آورده، با کد ملی و سیمکارتی که به نام خودتان است ثبتنام میکنید و کیف را با کارت بانکی شارژ میکنید. بعد میتوانید به شماره موبایل دیگران پول بفرستید یا در جاهایی مثل نانواییهای دولتی با آن خرید کنید.
طبق مصوبه هیئت وزیران، بخشی از کمکهای رفاهی کارکنان دولت هم قرار است به همین کیف پول ایران واریز شود، نه به ریال دیجیتال. به گزارش رکنا در مهر ۱۴۰۵، یکی از مسئولان سازمان اداری و استخدامی گفته است که زیرساخت این طرح آماده شده و دو وزارتخانه برای اجرای آزمایشیاش اعلام آمادگی کردهاند.
طرح حذف چهار صفر از پول ملی هم موضوع جداگانهای است: این طرح واحد شمارش پول را عوض میکند، نه شکلش را.
چطور ریال دیجیتال بگیریم و خرج کنیم؟
اسم منوها از بانکی به بانک دیگر فرق میکند، ولی کار در همه کمابیش یکی است. این مراحل را از روی توضیحات بانک مرکزی و بانکهایی که این خدمت را راه انداختهاند نوشتهایم:
- بخش ریال دیجیتال را پیدا کنید. اپ موبایلبانک یا اپ پرداخت یکی از بانکهای عضو را باز کنید و سراغ بخش «ریال دیجیتال» بروید. مثلاً در بانک دی این بخش یک ویجت داخل دیجت و دینت است.
- کیف بسازید. با احراز هویت، کیف ریال دیجیتالتان فعال میشود و یک آدرس میگیرد که دیگران با آن برایتان پول میفرستند. پستبانک گفته مشتریانش میتوانند تا سه کیف بسازند و این امکان برای غیرمشتریها محدودتر است.
- کیف را شارژ کنید. از کارت یا حساب بانکیتان مبلغی به کیف بفرستید. از این لحظه، آن مبلغ ریال دیجیتال است.
- خرج کنید. برای خرید، کد QR فروشنده را با همان اپ اسکن کنید. برای فرستادن پول به یک نفر، آدرس کیف او را وارد کنید.
- پول را به حساب برگردانید. هر وقت بخواهید، میتوانید موجودی کیف را دوباره به حساب بانکیتان منتقل کنید.
اگر اولین بار است، با مبلغ کمی شروع کنید و آدرس کیف گیرنده را پیش از تأیید با خودش چک کنید.
یک هشدار هم بدهیم. ریال دیجیتال فقط روی شبکه اختصاصی بانک مرکزی و از راه بانکها به دست مردم میرسد. پس اگر در یک صرافی رمزارز، کانال تلگرامی یا روی شبکههایی مثل ترون و اتریوم توکنی دیدید که اسمش «رمز ریال» یا «ریال دیجیتال» است، آن توکن ربطی به بانک مرکزی ندارد. خوشبخت در همان یادداشت سال ۱۴۰۱ هشدار داده بود که ممکن است با این اسم توکن جعلی بسازند و از ناآشنایی مردم سوءاستفاده کنند.
سقف و کارمزد ریال دیجیتال
سقفها را بانک مرکزی تعیین میکند و مسئولان در چند سال گذشته عددهای مختلفی گفتهاند. تازهترین عددهایی که با تاریخ و منبع پیدا کردیم اینهاست:
- سقف تراکنش روزانه: بانک دی آذر ۱۴۰۴ به نقل از ضوابط بانک مرکزی نوشت سقف مجموع تراکنش روزانه هر کیف ۱۵۰ میلیون ریال، یعنی ۱۵ میلیون تومان است. به گزارش پیوست، معاون بانک مرکزی تیر ۱۴۰۳ هم همین سقف روزانه را گفته بود.
- شارژ کیف شخصی: مدیرعامل پستبانک شهریور ۱۴۰۴ گفت هر نفر میتواند تا ۵ میلیون تومان از حسابش به کیف ریال دیجیتال منتقل کند.
- کیف فروشندهها: به گفته همان مدیرعامل، پذیرندهها میتوانند تا ۱۵ میلیون تومان در کیفشان نگه دارند.
این سقفها با سقف کارتبهکارت و پایا و ساتنا فرق دارند و ممکن است دوباره تغییر کنند. پیش از جابهجایی مبلغ بزرگ، از بانکتان بپرسید.
کارمزد ریال دیجیتال پایین است. طبق گزارش بنکر از ۲۵ مرداد ۱۴۰۵، جدول کارمزد خدمات بانکی الکترونیک ۱۴۰۵ که بانک مرکزی ابلاغ کرده، دو ردیف مخصوص ریال دیجیتال دارد:
- انتقال کیف به کیف: یک دههزارم مبلغ (۰٫۰۱ درصد)، حداقل ۳۲۰ تومان
- خرید و برگشت خرید: یک دههزارم مبلغ، حداقل ۱۶۰ تومان
یک مثال با همین جدول: اگر ۵ میلیون تومان از کیفتان به کیف دیگری بفرستید، کارمزد ۵۰۰ تومان میشود. اگر همین مبلغ را با پل (پرداخت لحظهای) بفرستید، طبق همان جدول کارمزدش ۰٫۰۲ درصد، یعنی ۱٬۰۰۰ تومان است. در مبلغهای کوچک، حداقل کارمزد تعیینکننده است: یک دههزارمِ ۲ میلیون تومان ۲۰۰ تومان میشود، ولی چون از حداقل کمتر است، کارمزد همان ۳۲۰ تومان حساب میشود. کارمزد پایا و ساتنا را در راهنمای پایا و ساتنا ببینید.
حریم خصوصی و پول برنامهپذیر: نگرانیها چقدر جدی است؟
بیشترین بحث درباره ریال دیجیتال سر همین موضوع است. برای اینکه حرفها قاطی نشود، گفتههای بانک مرکزی و گزارشهای موافق، نظر منتقدان و برداشت خودمان را جدا نوشتهایم.
بانک مرکزی و موافقان طرح چه میگویند
گزارشهایی که از اهداف این طرح منتشر شده، ردیابیپذیری را مزیت ریال دیجیتال میدانند. سرمایه و بورس تیر ۱۴۰۴ نوشت که برخلاف اسکناس، تراکنشهای ریال دیجیتال در بستری «قابل پایش» انجام میشود و این به مقابله با پولشویی و فرار مالیاتی کمک میکند. همشهری هم در گزارش اسفند ۱۴۰۱ مثال زده بود که اگر کسی به گوشیتان نفوذ کند و بیخبر پولتان را جابهجا کند، میشود رد پول را گرفت.
خود بانک مرکزی هم در پیشنویس سند ریال دیجیتال، به گزارش دیجیاتو، «میزان گمنامی تراکنش و سطح حریم خصوصی کاربران» را جزو مؤلفههای طراحی این پول آورده و «حفظ حریم خصوصی دادهها» را جزو تهدیدهایش شمرده است. یعنی در خود سند هم این یک تصمیم طراحی است که چه کسی چه چیزی از تراکنشها را ببیند.
موضوع دوم «برنامهپذیری» است. بانک مرکزی در اطلاعیه خرداد ۱۴۰۳ گفته است که ریال دیجیتال راه را برای «پول برنامهپذیر» باز میکند. پول برنامهپذیر یعنی پولی که میشود برایش قاعده گذاشت تا در شرایط مشخصی خودبهخود جابهجا شود یا فقط جای مشخصی خرج شود؛ چیزی شبیه قرارداد هوشمند روی پول ملی. همشهری در همان گزارش دو نمونه آورده بود: جریمه فسخ قرارداد که خودکار از حساب طرف مقابل برداشته شود، و وامی که بانک بتواند ردش را بگیرد تا مطمئن شود همان جایی خرج میشود که برایش گرفته شده است.
منتقدان چه میگویند
عباس آشتیانی، پژوهشگر بلاکچین، تیر ۱۴۰۳ به تجارتنیوز گفت سندهای بانک مرکزی بیش از اندازه روی برنامهپذیری تأکید دارند. به نظر او اگر بشود هر ریال را برای خرج مشخصی کنار گذاشت، مثلاً یارانهای که فقط جای خاصی خرج شود، این با حریم خصوصی و آزادی عمل مردم جور درنمیآید.
سعید خوشبخت در یادداشت دیجیاتو، قویترین استدلال مخالفان را این دانسته بود که بانک مرکزی و دولت بتوانند همه تراکنشهای مردم را ردیابی کنند. به گفته او، همین گروه از مخالفان نگران برگشتپذیری تراکنشها، کنترل اینکه پول کجا خرج شود و کسر آنی مالیات هم هستند. خوشبخت جواب داده بود که ردیابی، مسدود کردن، سقف گذاشتن و حتی تقسیم موجودی برای خریدهای مختلف همین حالا هم در شبکه پرداخت فعلی، یعنی کارت و حساب بانکی، ممکن است. به نظر او چیزی که واقعاً در خطر است، حریم خصوصیای است که اسکناس برای مردم نگه داشته و اگر اسکناس بهکلی کنار برود، از دست میرود.
برداشت ما
اگر ریال دیجیتال را با کارت بانکی مقایسه کنید، چیز زیادی از حریم خصوصیتان کم نمیشود؛ خرید با کارت هم همین حالا در سامانههای بانکی ثبت میشود. ولی در مقایسه با اسکناس، حریم خصوصی خیلی کمتری دارد. تا وقتی اسکناس هست و استفاده از ریال دیجیتال اختیاری است، در عمل چیز زیادی برایتان عوض نمیشود.
نگرانی جدی از دو جا شروع میشود: روزی که اسکناس کنار گذاشته شود، یا روزی که برنامهپذیری ابزاری شود برای اینکه بگویند مردم پولشان را کجا خرج کنند و کجا نه. هر دو در بحثها مطرح شدهاند و اینکه پیش بیایند یا نه، به تصمیمهای بعدی بانک مرکزی بستگی دارد.
ریال دیجیتال ایران کنار یوان دیجیتال و بقیه دنیا
ایران تنها کشوری نیست که سراغ پول دیجیتال بانک مرکزی رفته است. طبق ردیاب CBDC اندیشکده آتلانتیک کانسیل (بهروزرسانی مرداد ۱۴۰۵)، ۱۴۶ کشور و اتحادیه پولی چنین پولی را بررسی میکنند و ۴۱ پروژه آزمایشی در دنیا در جریان است. فقط سه کشور آن را بهطور کامل راه انداختهاند، یعنی باهاما، جامائیکا و نیجریه، و استقبال مردم در هر سه کند بوده است. آمریکا تنها عضو گروه ۲۰ است که سراغ CBDC نرفته است.
بزرگترین آزمایش دنیا یوان دیجیتال چین است. مقایسهاش با ریال دیجیتال نشان میدهد هر کشور شکل چنین پولی را خودش انتخاب میکند و میتواند بعداً عوضش کند:
ریال دیجیتال ایران | یوان دیجیتال چین (e-CNY) | |
|---|---|---|
وضعیت | آزمایشی؛ آزمایش عمومی از تیر ۱۴۰۳ | بزرگترین پروژه آزمایشی دنیا؛ بیش از ۳٫۴ میلیارد تراکنش خرد به ارزش حدود ۱۶٫۷ هزار میلیارد یوان تا دی ۱۴۰۴ |
طلب از چه کسی؟ | بانک مرکزی | از دی ۱۴۰۴ بهعنوان سپرده و بدهی بانکها حساب میشود |
سود | ندارد | از ۱۱ دی ۱۴۰۴ بانکها میتوانند به موجودی کیفها سود بدهند |
استفاده بیرون از کشور | فقط داخل ایران | در پروژه mBridge برای پرداخت بین بانکهای چند کشور هم به کار میرود |
یوان دیجیتال هم اول مثل پول نقد طراحی شده بود و سود نداشت. چین از ۱۱ دی ۱۴۰۴ این را عوض کرد و موجودی کیفها را به سپردهای تبدیل کرد که بانکها میتوانند به آن سود بدهند (گزارش CCN). ریال دیجیتال ایران فعلاً همان مدل پول نقد را دارد.
پرسشهای رایج
رمز ریال با ریال دیجیتال فرق دارد؟
نه، هر دو اسم یک پولاند. «رمز ریال» اسمی بود که سالهای ۱۴۰۰ و ۱۴۰۱ در خبرها جا افتاد و بانک مرکزی و بانکها حالا «ریال دیجیتال» میگویند. اگر جایی، مثلاً روی شبکه ترون یا در یک کانال تلگرامی، توکنی به اسم «رمز ریال» دیدید، آن توکن ربطی به بانک مرکزی ندارد.
آیا ریال دیجیتال سود دارد یا میشود رویش سرمایهگذاری کرد؟
نه. ریال دیجیتال سود ندارد و ارزشش همیشه برابر ریال است، پس با تورم به همان اندازه اسکناس ارزش از دست میدهد. برای پرداخت ساخته شده و جای پسانداز یا سرمایهگذاری نیست.
ریال دیجیتال را از کجا فعال کنم؟
از اپ موبایلبانک یا اپ پرداخت بانکی که این خدمت را دارد. تا جایی که خبرهای تاریخدار نشان میدهد، بانکهای ملت، تجارت، ملی، پستبانک و بانک دی آن را ارائه کردهاند. در اپ، بخش «ریال دیجیتال» را باز کنید، با احراز هویت کیف بسازید و از حسابتان شارژش کنید. اگر بانکتان چنین بخشی ندارد، از پشتیبانیاش بپرسید که کی اضافه میشود.
آیا بانک مرکزی تراکنشهای ریال دیجیتال را میبیند؟
شبکه ریال دیجیتال را خود بانک مرکزی اداره میکند و طراحیاش ردیابی تراکنشها را ممکن میکند؛ گزارشهایی که از اهداف طرح منتشر شده، همین را مزیتش میدانند. پیشنویس سند بانک مرکزی هم «میزان گمنامی تراکنش» را از مؤلفههای طراحی این پول شمرده است. در عمل، از نظر حریم خصوصی آن را به پرداخت با کارت نزدیکتر بدانید تا به اسکناس.
با ریال دیجیتال میشود تتر یا بیتکوین خرید؟
در سواپولت مستقیم نه، چون ریال دیجیتال جزو روشهای واریز تومان نیست. اول موجودی کیف را به حساب بانکیای برگردانید که در سواپولت به نام خودتان ثبت کردهاید، بعد از همان حساب تومان واریز کنید و تتر یا بیتکوین بخرید.
کیف پول ایران همان ریال دیجیتال است؟
نه. کیف پول ایران با کد دستوری *98# و بدون اینترنت کار میکند و با کد ملی و سیمکارت فعال میشود. ریال دیجیتال در اپ بانکها نگه داشته میشود و شبکه جداگانهای دارد. طرح کیف پول کارکنان دولت هم قرار است روی کیف پول ایران اجرا شود.