تحلیل فاندامنتال چیست و چطور یک ارز دیجیتال را بسنجیم؟
تحلیل فاندامنتال یعنی بهجای نمودار قیمت، بسنجید یک رمزارز واقعاً چقدر میارزد. با یک کارنامه دهسؤالی و مثال واقعی یونیسواپ با دادههای مهر ۱۴۰۵ یاد بگیرید کاربرد، درآمد، توکنومیکس و ریسکهای هر پروژه را خودتان بسنجید.
تحلیل فاندامنتال (Fundamental Analysis)، یا به فارسی تحلیل بنیادی، یعنی بسنجید یک دارایی واقعاً چقدر میارزد، بهجای اینکه فقط به نمودار قیمتش نگاه کنید. در بورس یعنی سود و دارایی و بدهی شرکت را حساب کنید و ببینید سهمش گران است یا ارزان. در ارز دیجیتال سؤالها کمی فرق دارند: چه کسی واقعاً از این پروژه استفاده میکند و برایش پول میدهد؟ از این پول چیزی به دارنده توکن میرسد؟ چند توکن دیگر قرار است وارد بازار شود؟ و چه چیزی ممکن است کل پروژه را زمین بزند؟
پایینتر یک کارنامه دهسؤالی آمده که میتوانید برای هر پروژهای پرش کنید و ما همان را با دادههای مهر ۱۴۰۵ برای یونیسواپ و توکن UNI پر کردهایم. فرق این روش با تحلیل تکنیکال هم آخر مطلب آمده است.
تحلیل فاندامنتال از کجا آمد؟
ریشه این روش به کتاب «تحلیل اوراق بهادار» (Security Analysis) برمیگردد. بنجامین گراهام و دیوید داد، دو استاد دانشکده بازرگانی دانشگاه کلمبیا، این کتاب را سال ۱۹۳۴ منتشر کردند، چند سال بعد از سقوط بزرگ والاستریت. حرف اصلی کتاب این بود که قیمت سهم و ارزش واقعیاش، یا «ارزش ذاتی»، دو چیز جدا هستند. بازار گاهی از ترس سهم خوب را خیلی ارزان میفروشد و گاهی از هیجان سهم معمولی را خیلی گران میخرد. کار تحلیلگر این است که ارزش را جدا از قیمت تخمین بزند.
گراهام و داد اصطلاحی را هم جا انداختند که هنوز مهمترین درس این روش است: حاشیه امنیت (Margin of Safety). چون تخمین شما از ارزش ممکن است غلط باشد، فقط وقتی بخرید که قیمت خیلی پایینتر از آن باشد. گراهام بعدها همین ایدهها را در کتاب «سرمایهگذار هوشمند» (۱۹۴۹) سادهتر و برای عموم نوشت.
در بازار سهام، تحلیلگر بنیادی صورتهای مالی شرکت را میخواند: فروش، سود، بدهی و جریان نقدی. معروفترین نسبتش P/E است، یعنی قیمت هر سهم تقسیم بر سود سالانه هر سهم. اگر سهمی ۱۰۰ هزار تومان قیمت داشته باشد و شرکت سالی ۱۰ هزار تومان به ازای هر سهم سود بسازد، P/E آن ۱۰ است؛ یعنی اگر سود همین بماند، ده سال طول میکشد تا جمع سودها به قیمت سهم برسد.
چرا تحلیل فاندامنتال ارز دیجیتال فرق دارد؟
ایده همان است، ولی ابزارهای بورس را نمیشود عیناً روی رمزارزها پیاده کرد. دلیلش این چند فرق است:
- توکن سهم نیست. سهامدار از نظر قانونی صاحب بخشی از سود و دارایی شرکت است، ولی دارنده بیشتر توکنها چنین حقی ندارد. خیلی از توکنها فقط حق رأی میدهند و پروژه میتواند میلیونها دلار درآمد داشته باشد، بیآنکه یک دلارش به دارنده توکن برسد.
- درآمد روی بلاکچین است و همه آن را میبینند. لازم نیست منتظر گزارش سهماهه بمانید. کارمزدی که کاربران یک پروتکل دیفای میدهند هر روز روی زنجیره ثبت میشود و سایتهایی مثل دیفایلاما (DefiLlama) جمعش میزنند. اینجا کار تحلیلگر کریپتو از تحلیلگر بورس راحتتر است.
- عرضه طبق برنامه عوض میشود. تعداد سهام یک شرکت معمولاً ثابت است، ولی خیلی از توکنها طبق برنامهای از پیش نوشتهشده آزاد میشوند یا بهعنوان پاداش ساخته میشوند. ممکن است امروز فقط بخش کوچکی از توکنها در بازار باشد و بقیه در ماهها و سالهای بعد برسند.
- خیلی از رمزارزها اصلاً درآمدی ندارند. بیتکوین شرکتی پشتش نیست و میمکوینها محصولی ندارند؛ برای اینها سؤالهای دیگری لازم است.
- بازار جوان و هیجانی است. قیمت ممکن است ماهها و حتی سالها از هر تخمینی از ارزش دور بماند. تحلیل فاندامنتال کمکتان میکند بفهمید چه چیزی ارزش نگه داشتن دارد، ولی نمیگوید هفته بعد قیمت کجا میرود.
در تحلیل فاندامنتال یک رمزارز چه چیزهایی را بررسی کنیم؟
هر پروژهای را میشود با ده سؤال سنجید. ترتیبشان مهم است: اول ببینید محصولی هست و کسی از آن استفاده میکند، بعد سراغ عددها و ریسکها بروید.
۱. چه مشکلی را حل میکند و چه کسی واقعاً از آن استفاده میکند؟
سؤال اول ساده است، ولی جواب دادنش سخت: اگر این پروژه فردا تعطیل شود، چه کسی چیزی از دست میدهد؟ پروژهای که فقط وعده و نقشه راه دارد، هنوز چیزی برای سنجیدن ندارد. ادعاهای تیم را در وایتپیپر و مستنداتش بخوانید، ولی جواب را از داده بگیرید: محصول کار میکند؟ هر ماه چند نفر از آن استفاده میکنند؟ این عدد در یک سال گذشته بیشتر شده یا کمتر؟
یک آزمون خوب این است که بپرسید اگر پاداشها قطع شود، کاربرها میمانند یا نه. خیلی از پروژهها کاربر را با توکن رایگان یا وعده ایردراپ جمع میکنند و پاداش که تمام شد، کاربرها هم میروند.
۲. کارمزد، درآمد و سود: عددهایی که نباید قاطی شوند
دیفایلاما و توکن ترمینال (Token Terminal)، دو سایت اصلی این دادهها، پول یک پروتکل را در چند لایه میشمارند:
اصطلاح | یعنی چه | شبیه کدام عدد در یک شرکت |
|---|---|---|
کارمزد (Fees) | کل پولی که کاربران برای استفاده از پروتکل میدهند | فروش |
درآمد (Revenue) | بخشی از کارمزد که خود پروتکل نگه میدارد، بعد از سهم سپردهگذارها و تأمینکنندگان نقدینگی | سود ناخالص |
درآمد دارندگان توکن (Holders Revenue) | بخشی از درآمد که با بازخرید و سوزاندن توکن، یا پرداخت به استیککنندهها، به دارنده توکن میرسد | سود تقسیمی |
سود (Earnings) | درآمد منهای ارزش توکنهایی که پروتکل بهعنوان پاداش داده است | سود خالص |
در صرافی غیرمتمرکزی که هر معامله ۰٫۳ درصد کارمزد دارد، کل این ۰٫۳ درصد «کارمزد» حساب میشود. اگر بیشترش به تأمینکنندگان نقدینگی برسد، «درآمد» پروتکل فقط تکه کوچکی از آن است. ردیف آخر جدول هم مهم است: به گفته دیفایلاما، پروتکلی که برای جذب کاربر توکن خودش را پاداش میدهد، میتواند درآمد زیادی داشته باشد و سودش بهشدت منفی باشد.
با این عددها میشود نسبتهایی شبیه P/E ساخت. توکن ترمینال دو نسبت معروف را اینطور تعریف میکند:
- P/F: ارزش کاملاً رقیقشده (FDV) تقسیم بر کارمزد سالانه. نشان میدهد با کارمزد فعلی چند سال طول میکشد تا جمع کارمزدها به کل ارزش توکن برسد.
- P/S: همان FDV تقسیم بر درآمد سالانه.
هر دو را با ارزش بازار هم حساب میکنند، یعنی فقط با توکنهای در گردش. این نسبتها را فقط بین پروژههای همنوع مقایسه کنید: دو صرافی غیرمتمرکز با هم، ولی صرافی با پروتکل وامدهی نه.
۳. از این درآمد چه چیزی به دارنده توکن میرسد؟
این سؤال را باید جدا پرسید، چون در کریپتو موفقیت پروژه خودبهخود به موفقیت توکن تبدیل نمیشود. توکن معمولاً از یکی از این راهها از درآمد سهم میبرد:
- بازخرید و سوزاندن: پروتکل با بخشی از درآمد، توکن خودش را میخرد و از بین میبرد تا عرضه کم شود.
- سهم مستقیم: کسانی که توکن را استیک کردهاند، یعنی در پروتکل قفلش کردهاند، بخشی از کارمزدها را میگیرند.
- کاربرد اجباری: برای استفاده از شبکه باید همان توکن را خرج کنید؛ مثل کارمزد تراکنش در اتریوم که با اتر پرداخت میشود.
- فقط حق رأی: توکن فقط اجازه میدهد درباره پروتکل رأی بدهید و چیز دیگری به شما نمیرسد. ارزش چنین توکنی بیشتر از این امید میآید که دارندگانش روزی رأی بدهند بخشی از درآمد به خودشان برسد؛ همان اتفاقی که برای یونیسواپ افتاد و پایینتر میبینید.
۴. توکنومیکس: چند توکن هست و چندتای دیگر میآید؟
توکنومیکس یعنی قواعد اقتصادی یک توکن: کل عرضه، سهم هر گروه، برنامه آزادسازی، تورم و سوزاندن. در تحلیل فاندامنتال مهمترین عددش فاصله ارزش بازار با FDV است. ارزش بازار فقط توکنهای در گردش را حساب میکند، ولی FDV همه توکنهایی را حساب میکند که روزی وارد بازار میشوند.
بایننس ریسرچ اردیبهشت ۱۴۰۳ در گزارشی درباره همین مشکل نوشت که توکنهای تازه آن ماهها با ارزشگذاری بالا و عرضه در گردش کم وارد بازار شده بودند. در نمونهای که بررسی کرده بود، کمترینشان فقط ۶ درصد عرضه را در گردش داشت و هیچکدام بیش از ۲۰ درصد نداشت. طبق همین گزارش، از ۱۴۰۳ تا ۱۴۰۹ حدود ۱۵۵ میلیارد دلار توکن آزاد میشود و اگر تقاضای خرید پابهپای آن بالا نرود، این توکنها فشار فروش میسازند.
پس اول ببینید چند درصد عرضه در گردش است، آزادسازی بعدی کی است و این توکنها دست چه کسانی است. دیفایلاما برای خیلی از توکنها برنامه آزادسازی را جدا نشان میدهد.
۵. تیم و سرمایهگذاران: چه کسی ساخته و چه کسی کنترل دارد؟
تیم شناختهشدهای که سابقهاش را میشود بررسی کرد، کدش روی گیتهاب است و پیشتر پروژه موفقی ساخته، ریسک کمتری دارد. تیم ناشناس لزوماً کلاهبردار نیست؛ سازنده بیتکوین هم ناشناس است. ولی با تیم ناشناس باید بقیه سؤالها را سختگیرانهتر بپرسید.
بعد ببینید سرمایهگذارهای خصوصی چقدر از توکنها را دارند و با چه قیمتی خریدهاند. کسی که توکن را صد برابر ارزانتر از شما خریده، با ۵۰ درصد افت قیمت هم هنوز سود زیادی دارد و انگیزه فروش دارد. دیفایلاما مبلغ جذب سرمایه خیلی از پروژهها را هم ثبت میکند.
مهمتر از اسمها این است که چه کسی میتواند قواعد را عوض کند. قرارداد هوشمند قابل ارتقاست و کلیدش دست چند نفر است؟ تصمیمها با رأی دارندگان توکن در یک دائو گرفته میشود یا تیم هر وقت بخواهد قاعده را عوض میکند؟
۶. فعالیت آنچین: دادهای که جعلش سختتر است
روی خود بلاکچین، یا به اصطلاح آنچین، میشود دید هر روز چند آدرس از یک پروتکل استفاده کردهاند، چند تراکنش ثبت شده، چه حجمی جابهجا شده و توکنها بین چند کیف پول پخش شدهاند. اینها را در اکسپلورر همان شبکه یا در دیفایلاما میبینید.
ولی این دادهها را هم میشود دستکاری کرد. یک نفر میتواند هزار آدرس بسازد و شکارچیهای ایردراپ برای امتیاز گرفتن فعالیت ساختگی راه میاندازند. معامله صوری (Wash Trading)، یعنی خرید و فروش یک نفر با خودش، هم حجم معاملات را بزرگتر از واقع نشان میدهد. دیفایلاما مثلاً در آمار یونیسواپ حجم استخرهایی را که معاملههای روزانهشان از تعداد خیلی کمی آدرس میآید کنار میگذارد. وقتی پخش توکن را در اکسپلورر نگاه میکنید، آدرس صرافیها و قراردادها را جدا کنید؛ اگر بخش بزرگی از عرضه دست چند کیف پول ناشناس باشد، یک فروش بزرگ کافی است تا قیمت بریزد.
۷. TVL: پولی که مردم به پروژه سپردهاند
برای پروژههای دیفای، TVL یا ارزش کل قفلشده نشان میدهد کاربران چقدر پول در قراردادهای پروژه گذاشتهاند. این عدد نشانه اعتماد است، ولی درآمد پروژه حساب نمیشود، چون پول مال سپردهگذارهاست. با قیمت رمزارزها بالا و پایین میرود و پاداشهای موقت یا وام گرفتن و دوباره سپرده گذاشتن میتواند آن را بزرگتر از واقع نشان دهد. پس TVL را همیشه کنار کارمزد و درآمد ببینید.
۸. رقبا: چرا کاربر سراغ یکی دیگر نمیرود؟
کد بیشتر پروژههای کریپتو باز است و هر کسی میتواند کپیاش کند. پس برتری یک پروژه کمتر از کدش میآید و بیشتر از نقدینگی، کاربران، اعتماد و شبکهای که دورش ساخته شده. ببینید پروژه در دسته خودش چند درصد بازار را دارد و این سهم در یک سال گذشته بیشتر شده یا کمتر. دیفایلاما پروژهها را در هر دسته، مثلاً صرافیهای غیرمتمرکز یا پروتکلهای وامدهی، کنار هم رتبهبندی میکند. بعد از خودتان بپرسید اگر رقیبی کارمزد را نصف کند، کاربران این پروژه میمانند یا نه.
۹. ریسک امنیتی و ریسک قانونی
امنیت: هر قرارداد هوشمندی ممکن است هک شود و یک باگ میتواند حاصل سالها کار را یکشبه از بین ببرد. ببینید شرکتهای امنیتی کد پروژه را بازبینی، یا به اصطلاح آدیت (Audit)، کردهاند یا نه؛ چند بار و کدام شرکتها. خود گزارش را هم باز کنید؛ لوگوی شرکت آدیت روی سایت پروژه کافی نیست. برنامه جایزه باگ دارد؟ اگر سابقه هک دارد، خسارت را چطور جبران کرد؟ به پروژههای دیگر وابسته است؟ ماجرای آوه در فروردین ۱۴۰۵ نشان داد مشکل یک پل در پروژهای دیگر میتواند به پروتکلی برسد که خودش هک نشده است.
آدرس قرارداد رسمی را هم از سایت خود پروژه پیدا کنید، چون تقریباً همیشه توکن تقلبیای با همان اسم هست.
قانون و دسترسی: ببینید نهادهای نظارتی کشورهای بزرگ علیه تیم یا توکن پروندهای باز کردهاند یا نه، و توکن از صرافیهای بزرگ حذف شده یا نه. کاربر ایرانی یک سؤال دیگر هم دارد: حتی اگر خود پروتکل غیرمتمرکز باشد، سایت، اپ یا کیف پولی که با آن به پروتکل وصل میشوید ممکن است کاربران کشورهای تحریمشده را کنار بگذارد.
۱۰. جامعه واقعی یا عدد فالوور؟
صد هزار عضو تلگرام یا صد هزار فالوور ایکس را میشود خرید. بهجای عدد، کیفیت گفتوگو را ببینید: کسی در گروه سؤال فنی میپرسد و جواب درست میگیرد؟ در انجمن حاکمیتی پروژه پیشنهاد جدی مطرح میشود و کسی واقعاً در رأیگیریها شرکت میکند؟ کد پروژه در گیتهاب بهروز میشود؟
نشانههای جامعه ساختگی معمولاً اینهاست: صدها جواب یکشکل زیر هر پست، حسابهایی که تازه ساخته شدهاند، گروهی که فقط وقت جایزه شلوغ میشود و خبر «همکاری بزرگ» که در کانال رسمی طرف مقابل هیچ اثری از آن نیست.
عوامل کلان: وقتی کل بازار با هم بالا و پایین میرود
بهترین پروژه هم در بازار نزولی سقوط میکند. نرخ بهره و سیاستهای فدرال رزرو، آمار تورم آمریکا، قوانین تازه در آمریکا و اروپا و ورود و خروج پول از ایتیافهای بیتکوین روی کل بازار اثر میگذارند. اینها نمیگویند کدام پروژه خوب است، ولی کمک میکنند انتظارتان از زمانبندی واقعبینانه باشد.
کارنامه فاندامنتال: ده سؤال، بیست امتیاز
این کارنامه را ساختهایم تا تحلیل از حس و حال به چیزی قابلمقایسه برسد. به هر سؤال ۰، ۱ یا ۲ امتیاز بدهید و کنار هر امتیاز یک خط دلیل و منبع بنویسید. یک قاعده مهم: هر چیزی را که نتوانستید بفهمید، صفر بدهید. چیزی که نمیدانید، خودش ریسک است.
سؤال | ۰ امتیاز | ۱ امتیاز | ۲ امتیاز |
|---|---|---|---|
۱. استفاده واقعی | فقط وعده و نقشه راه | محصول هست، ولی استفاده کم است یا با پاداش جمع شده | استفاده پایدار و رو به رشد، دستکم در یک سال گذشته |
۲. کارمزد و درآمد | کسی برای استفاده پولی نمیدهد | کارمزد هست، ولی پاداشهای توکنی از آن بیشتر است | کاربران برای استفاده پول میدهند و سود بعد از پاداشها مثبت است |
۳. سهم دارنده توکن | توکن فقط حق رأی است | سازوکار سهمبری هست، ولی کوچک یا تازه است | بخش روشنی از درآمد به دارنده توکن میرسد |
۴. عرضه و آزادسازی | کمتر از ۲۰ درصد در گردش و آزادسازی بزرگ نزدیک | آزادسازی ادامه دارد، ولی برنامهاش روشن است | بیشتر عرضه در گردش است و تا یک سال آزادسازی بزرگی در کار نیست |
۵. تیم و سرمایهگذاران | ناشناس و بیسابقه، یا سهم خودیها خیلی زیاد | شناختهشده، ولی کمسابقه | تیم باسابقه؛ سهم سرمایهگذاران معقول است و یا قبلاً آزاد شده یا هنوز قفل است |
۶. فعالیت آنچین و جامعه | فعالیت دست چند کیف پول یا رباتها | فعالیت هست، ولی با پاداشها بالا و پایین میرود | کاربران و توسعهدهندگان واقعی، بحث و رأیگیری زنده |
۷. رقابت | دهها رقیب مشابه و هیچ برتری روشن | جایگاه خوب، ولی آسیبپذیر | پیشتاز بازار خودش یا صاحب جایگاهی که گرفتنش سخت است |
۸. امنیت | بدون آدیت، یا با هکی که جبران نشده | آدیت شده، ولی کنترل قراردادها دست چند نفر است | چند آدیت، جایزه باگ و سابقه طولانی بدون حادثه جدی |
۹. قانون و دسترسی | پرونده قضایی باز یا حذف از صرافیهای بزرگ | ابهام قانونی یا محدودیت برای بعضی کشورها | وضعیت روشن و دسترسی پایدار |
۱۰. شفافیت | عددها را فقط خود تیم اعلام میکند | بخشی از دادهها روی زنجیره قابل بررسی است | درآمد، خزانه و توکنها روی زنجیره پیداست و سایتهای مستقل دنبالشان میکنند |
جمع امتیازها را اینطور بخوانید:
- ۱۶ تا ۲۰: پروژه محکمی است. حالا باید دید قیمت فعلی چقدر از این قوت را از قبل حساب کرده است.
- ۱۰ تا ۱۵: پروژه نقطهضعف روشنی دارد. اگر میخرید، بدانید دقیقاً روی رفع کدام ضعف شرط میبندید.
- زیر ۱۰: این خرید بیشتر شرطبندی است تا سرمایهگذاری. اگر باز هم میخواهید وارد شوید، مبلغ را آنقدر کم بگیرید که از دست رفتنش اذیتتان نکند.
چند نشانه هم هست که امتیاز را بیمعنی میکند. اگر یکیشان را دیدید، کارنامه را کنار بگذارید. بعضی از اینها همان نشانههای کلاهبرداریهای رایج ارز دیجیتال هستند:
- سود ثابت یا تضمینی وعده دادهاند.
- از سایت یا کانال رسمی پروژه نمیشود فهمید آدرس قرارداد درست کدام است.
- تیمی ناشناس میتواند قرارداد را عوض کند یا توکن تازه بسازد.
- بخش بزرگی از عرضه دست چند کیف پول است و آزادسازی بزرگی نزدیک است.
- پروتکلی که پول کاربران را نگه میدارد، هیچ آدیتی ندارد.
این کارنامه قیمت را نمیسنجد. نمره بالا یعنی پروژه قوی است، ولی معلوم نمیکند توکنش ارزان است یا گران. برای این کار ارزش بازار و FDV را با کارمزد و درآمد مقایسه کنید؛ حاشیه امنیت گراهام همینجا به کار میآید.
مثال واقعی: کارنامه یونیسواپ و توکن UNI
یونیسواپ از نظر حجم معاملات بزرگترین صرافی غیرمتمرکز است. مثال خوبی هم هست، چون نشان میدهد پروژهای پرکاربرد میتواند سالها چیزی به دارنده توکنش ندهد. عددهای زیر را بامداد ۲۵ مهر ۱۴۰۵ از دیفایلاما و کوینگکو (CoinGecko) گرفتهایم و «۳۰ روز اخیر» یعنی ۳۰ روز منتهی به ۲۴ مهر ۱۴۰۵. این مثال توصیه خرید یا فروش UNI نیست؛ فقط نشان میدهد کارنامه در عمل چطور پر میشود.
- حجم معاملات: حدود ۷۷ میلیارد دلار در ۳۰ روز اخیر و حدود ۷۲۳ میلیارد دلار در یک سال. همین حجم ۳۰ روزه حدود یکچهارم حجم همه صرافیهای غیرمتمرکزی است که دیفایلاما شمرده است.
- کارمزد کاربران: حدود ۱۲۰ میلیون دلار در ۳۰ روز اخیر و ۹۴۷ میلیون دلار در یک سال.
- سهم دارندگان UNI: حدود ۹٫۵ میلیون دلار در ۳۰ روز اخیر، یعنی نزدیک ۸ درصد کارمزدها، و از دی ۱۴۰۴ که این سهمبری شروع شد، روی هم حدود ۵۷٫۵ میلیون دلار.
- TVL: حدود ۳٫۹ میلیارد دلار.
- توکن UNI: ارزش بازار حدود ۴٫۵۵ میلیارد دلار و FDV حدود ۶٫۴۵ میلیارد دلار؛ از کل حدود ۸۸۷ میلیون UNI، حدود ۶۲۵ میلیون واحد در گردش است.
ماجرای روشن شدن کارمزد پروتکل
تا دی ۱۴۰۴ همه کارمزد معاملات یونیسواپ به تأمینکنندگان نقدینگی میرسید و دارنده UNI فقط حق رأی داشت. آبان ۱۴۰۴ شرکت Uniswap Labs و بنیاد یونیسواپ طرحی به اسم UNIfication پیشنهاد کردند تا «کارمزد پروتکل» روشن شود، و دارندگان UNI به آن رأی مثبت دادند.
طبق روششناسی دیفایلاما، این کارمزد ۷ دی ۱۴۰۴ روی اتریوم روشن شد و از اسفند ۱۴۰۴ تا مرداد ۱۴۰۵ به شبکههای دیگری مثل آربیتروم، Base، پالیگان و BNB Chain هم رسید. در استخرهایی که کارمزد پروتکل برایشان روشن شده، بخشی از کارمزد هر معامله کنار گذاشته میشود؛ مثلاً در نسخه ۲، از کارمزد ۰٫۳ درصدی هر معامله ۰٫۰۵ درصد، یعنی یکششم آن، جدا میشود.
هر کسی میتواند این کارمزدهای جمعشده را بردارد، به شرط اینکه مقدار مشخصی UNI بسوزاند (مستندات یونیسواپ). پس این پول در عمل خرج از بین بردن UNI میشود. طرح UNIfication سوزاندن ۱۰۰ میلیون UNI از خزانه را هم شامل میشد و حالا کوینگکو کل عرضه را حدود ۸۸۷ میلیون واحد نشان میدهد، در حالی که اول یک میلیارد UNI ساخته شده بود.
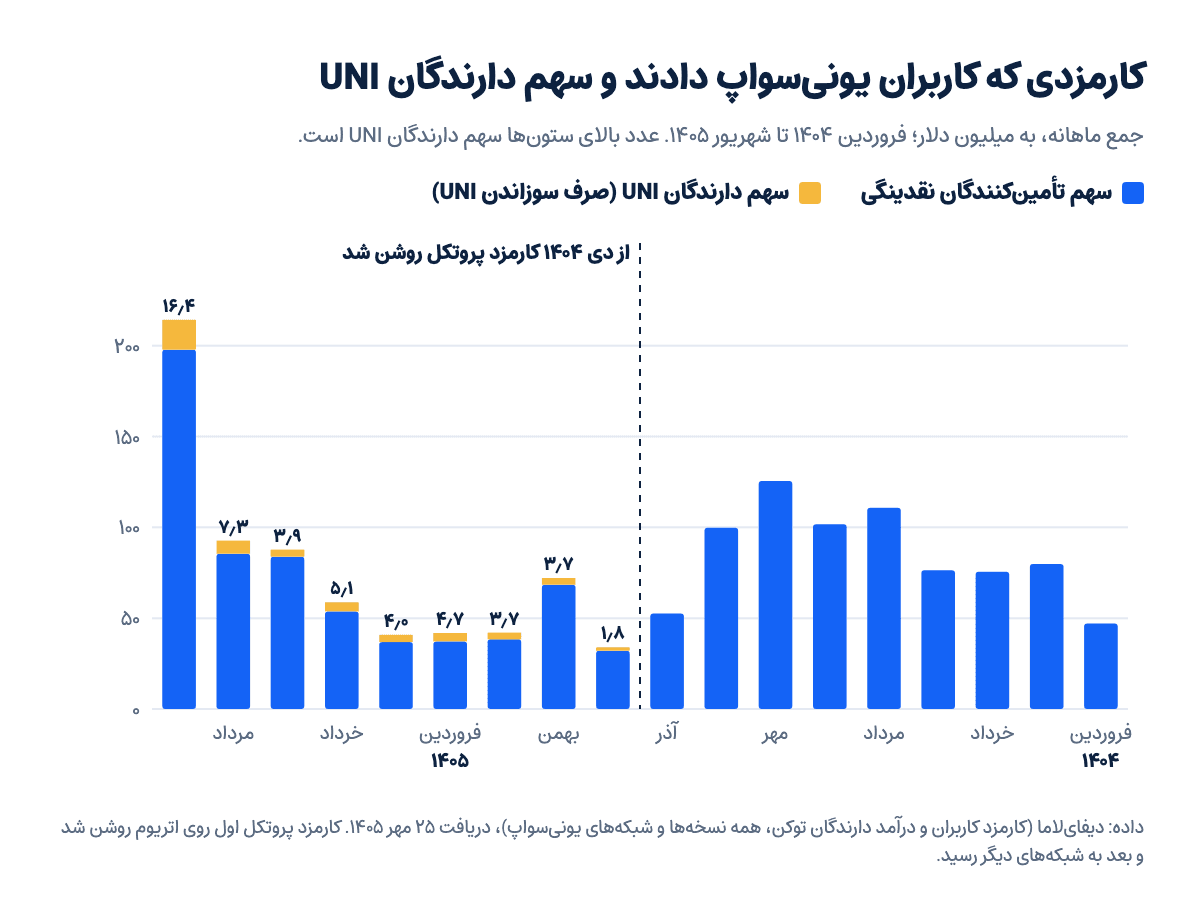
در نمودار میبینید که کاربران در همه این ماهها کارمزد دادهاند، ولی تا دی ۱۴۰۴ هیچ سهمی از آن به دارندگان UNI نرسیده است. محصول همان بود که بود؛ یک رأیگیری فاندامنتال توکن را عوض کرد.
کارنامه یونیسواپ
سؤال | امتیاز | دلیل |
|---|---|---|
۱. استفاده واقعی | ۲ | ۷۲۳ میلیارد دلار معامله در یک سال، و دیفایلاما کارمزدش را روی ۴۹ شبکه میشمارد |
۲. کارمزد و درآمد | ۲ | خود معاملهگرها در یک سال ۹۴۷ میلیون دلار کارمزد پرداختهاند |
۳. سهم دارنده توکن | ۱ | سازوکار سوزاندن از دی ۱۴۰۴ کار میکند، ولی سهمش حدود ۸ درصد کارمزدهاست و هنوز تازه است |
۴. عرضه و آزادسازی | ۱ | سهم چهارساله تیم و سرمایهگذاران شهریور ۱۴۰۳ کامل آزاد شد و سوزاندن عرضه را کم میکند؛ ولی حدود ۲۶۲ میلیون UNI، نزدیک ۳۰ درصد کل عرضه، در گردش حساب نمیشود و باید بدانید دست کیست |
۵. تیم و سرمایهگذاران | ۲ | شرکت Uniswap Labs و بنیانگذارش، هیدن آدامز، شناختهشدهاند، نسخه اول یونیسواپ پاییز ۱۳۹۷ راه افتاد و ۱۸ درصد سهم سرمایهگذاران هم آزاد شده است |
۶. فعالیت آنچین و جامعه | ۲ | حجم معاملات حتی بعد از حذف معاملات صوری بالاست و تغییر بزرگ کارمزد با رأی دارندگان تصویب شد |
۷. رقابت | ۱ | پیشتاز است، ولی پنکیکسواپ با حدود یکسوم حجم یونیسواپ و صرافیهای شبکههای دیگر رقیب جدیاند و نقدینگی دنبال کارمزد بیشتر میرود |
۸. امنیت | ۲ | به گفته Uniswap Labs، نسخه ۴ پیش از راهاندازی ۹ بار آدیت شد و برای باگهای جدیاش تا ۱۵٫۵ میلیون دلار جایزه گذاشتند. فهرست هکهای دیفایلاما فقط دو مورد به اسم یونیسواپ دارد: حدود ۲۲۰ هزار دلار در نسخه ۱ (فروردین ۱۳۹۹) و حدود ۸ میلیون دلار فیشینگ علیه کاربران (تیر ۱۴۰۱)؛ هیچکدام هک قراردادهای نسخه ۲ تا ۴ نبود |
۹. قانون و دسترسی | ۱ | به گفته Uniswap Labs، کمیسیون بورس آمریکا (SEC) اسفند ۱۴۰۳ تحقیقاتش را بدون هیچ اقدامی بست؛ ولی شرایط استفاده سایت و کیف پول این شرکت ساکنان کشورهای زیر تحریم جامع آمریکا، از جمله ایران، را کنار گذاشته است |
۱۰. شفافیت | ۲ | کارمزد، سوزاندن و خزانه روی زنجیره است و دیفایلاما هر نسخه و هر شبکه را جدا دنبال میکند |
جمع | ۱۶ از ۲۰ |
این امتیازها برداشت ماست و ممکن است شما جور دیگری ببینید. مثلاً اگر بررسی کنید و ببینید آن ۲۶۲ میلیون UNI در خزانهای است که فقط با رأی دارندگان خرج میشود، شاید به ردیف ۴ دو امتیاز بدهید. مهم این است که هر امتیاز دلیل و منبع داشته باشد.
حالا قیمت: بازار برای این پروژه چقدر پول داده است؟
اگر سرعت ۳۰ روز اخیر یک سال ادامه پیدا کند، کاربران سالی حدود ۱٫۴۶ میلیارد دلار کارمزد میدهند و حدود ۱۱۶ میلیون دلارش به دارندگان UNI میرسد. حالا ارزش توکن را با این دو عدد مقایسه کنید:
نسبت | با FDV | با ارزش بازار |
|---|---|---|
P/F (ارزش تقسیم بر کارمزد سالانه) | حدود ۴٫۴ | حدود ۳٫۱ |
ارزش تقسیم بر سهم سالانه دارندگان UNI | حدود ۵۶ | حدود ۳۹ |
ردیف اول یونیسواپ را خیلی ارزان نشان میدهد: انگار کارمزد حدود چهار سال و نیم کافی است تا به اندازه کل ارزش توکن شود. ولی بیش از ۹۰ درصد این کارمزد به تأمینکنندگان نقدینگی میرسد، نه به دارنده UNI. ردیف دوم همان چیزی است که برای دارنده توکن معنا دارد و تصویر دیگری نشان میدهد: با سرعت فعلی، سوزاندنها سالی فقط حدود ۲٫۶ درصد ارزش بازار UNI است. اگر سهمی در بورس چنین نسبتی داشت، میگفتیم بازار روی رشد سودش حساب کرده است.
پس سؤال اصلی درباره UNI این است که سهم دارندگان از کارمزدها، با روشن شدن کارمزد پروتکل در استخرها و شبکههای بیشتر، بزرگتر میشود یا نه. اگر بشود، این قیمت میتواند معقول باشد و اگر نشود، گران است. جواب این سؤال را هیچ نموداری به شما نمیدهد.
UNI اردیبهشت ۱۴۰۰ به حدود ۴۵ دلار رسیده بود و بامداد ۲۵ مهر ۱۴۰۵ حدود ۷٫۳ دلار بود، یعنی حدود ۸۴ درصد پایینتر، با اینکه کاربران همچنان صدها میلیون دلار کارمزد میدهند. قیمتش در ۲۰۰ روز قبل از آن بیش از دو برابر شده بود، ولی نسبت به یک سال پیش فقط حدود ۱۶ درصد بالاتر بود. قیمت و فاندامنتال هر کدام با سرعت خودشان حرکت میکنند.
دو عدد زیر زندهاند و هر بار که صفحه را باز کنید بهروز میشوند. برای حساب کردن همین نسبتها در روز خودتان، آنها را بر کارمزد سالانه یا سهم سالانه دارندگان UNI در دیفایلاما تقسیم کنید:
- ارزش بازار UNI در همین لحظه: ۴٬۴۰۱٬۲۸۶٬۵۶۹ دلار
- ارزش کاملاً رقیقشده UNI در همین لحظه: ۶٬۳۵۰٬۴۵۹٬۶۰۳ دلار
- نمودار و اطلاعات بیشتر: صفحه یونیسواپ در سواپولت
تحلیل فاندامنتال بیتکوین و رمزارزهایی که درآمد ندارند
همه رمزارزها کارمزد و درآمدی ندارند که بشود قیمت را بر آن تقسیم کرد. برای اینها باید کارنامه را کمی عوض کرد.
بیتکوین نه شرکتی پشتش است و نه سودی به دارندهاش میدهد. تحلیل فاندامنتال بیتکوین بیشتر به سنجیدن یک پول یا یک کالای کمیاب شبیه است و این سؤالها را میپرسد:
- عرضه: سقفش ۲۱ میلیون واحد است و پاداش استخراج در هر هاوینگ نصف میشود.
- امنیت شبکه: چقدر قدرت پردازش از شبکه محافظت میکند و آیا درآمد استخراجکنندهها بعد از هر هاوینگ کافی میماند.
- پذیرش: چه کسانی بیتکوین نگه میدارند، از ایتیافها تا شرکتها، و این تقاضا بیشتر میشود یا کمتر.
- عوامل کلان: نرخ بهره، ارزش دلار و قوانین کشورهای بزرگ. چون بیتکوین درآمدی ندارد که تحلیل را به آن تکیه دهید، این عوامل سهم بزرگتری در تحلیلش دارند.
میمکوینها محصول و درآمدی ندارند و ارزششان از توجه مردم میآید. اینجا تحلیل فاندامنتال بیشتر ریسک را نشان میدهد تا ارزش را: توکنها دست چند کیف پول است، سازنده میتواند توکن تازه بسازد یا نه، نقدینگی قفل است یا هر لحظه میشود بیرونش کشید، و جامعه واقعی است یا ساختگی.
استیبلکوینها سؤال دیگری دارند: پشتوانهشان چیست و دست کیست، و اگر همه با هم بخواهند پولشان را پس بگیرند چه میشود. این را در استیبلکوین چیست توضیح دادهایم.
تفاوت تحلیل فاندامنتال و تکنیکال
این دو رقیب هم نیستند، چون به دو سؤال مختلف جواب میدهند. تحلیل فاندامنتال میپرسد «چه چیزی ارزش نگه داشتن دارد و با چه قیمتی؟» و تحلیل تکنیکال میپرسد «مردم الان با قیمت چه میکنند و کجا معلوم میشود اشتباه کردهام؟». جدول مقایسهشان را در تحلیل تکنیکال چیست گذاشتهایم و اینجا فقط چند نکته اضافه میکنیم:
- سرعتشان فرق دارد. دادههای فاندامنتال ماهبهماه عوض میشوند و قیمت ساعتبهساعت. اگر دنبال سود چندروزهاید، فاندامنتال کمک زیادی نمیکند.
- بزرگترین فایده فاندامنتال پرهیز از اشتباههای بزرگ است. شواهد محکمی نیست که امتیاز فاندامنتال بهتنهایی در کریپتو از بازار جلو بزند. ولی همین بررسی جلوی خرید توکنی را میگیرد که یک ماه بعد نصف عرضهاش آزاد میشود، یا پروژهای که هیچ کاربر واقعی ندارد.
- با هم بهتر کار میکنند. با فاندامنتال فهرست کوتاهی از پروژهها انتخاب کنید، با تکنیکال زمان ورود و جای حد ضرر را پیدا کنید و اندازه هر خرید را با قواعد مدیریت ریسک تعیین کنید.
«اخبار فاندامنتال» یعنی چه؟
خبر فاندامنتال خبری است که جواب یکی از سؤالهای بالا را عوض کند: آزادسازی بزرگ توکن، رأیگیری درباره کارمزد یا تورم، هک، حکم دادگاه یا نهاد نظارتی، اضافه یا حذف شدن از صرافیهای بزرگ، یا تصمیم فدرال رزرو درباره نرخ بهره. «همکاری بزرگی» که طرف مقابل در کانال رسمیاش اعلام نکرده، یا پیشبینی قیمت یک اینفلوئنسر، خبر فاندامنتال نیست.
بازار خبرهای مهم را معمولاً زود در قیمت حساب میکند، بهخصوص خبرهایی را که تاریخشان از قبل معلوم است، مثل آزادسازیها. طرح کارمزد یونیسواپ آبان ۱۴۰۴ اعلام شد و سوزاندن از دی شروع شد؛ کسی که بعد از شروع سوزاندنها UNI خرید، دیگر خبر تازهای نخریده بود.
سایتها و ابزارهای تحلیل فاندامنتال
برای پر کردن کارنامه به اینها نیاز دارید و بیشترشان رایگاناند:
- دیفایلاما: کارمزد، درآمد، درآمد دارندگان توکن، TVL، برنامه آزادسازی، جذب سرمایه و فهرست هکها.
- توکن ترمینال: نسبتهایی مثل P/F و P/S و سود پروژهها.
- کوینگکو و کوینمارکتکپ (CoinMarketCap): ارزش بازار، FDV، عرضه در گردش و کل عرضه.
- اکسپلورر هر شبکه: پخش توکن بین کیف پولها، قرارداد رسمی و تراکنشهای بزرگ.
- منابع خود پروژه: وایتپیپر و مستندات، انجمن حاکمیتی، گیتهاب و گزارشهای آدیت.
در صفحه هر کوین در سواپولت هم ارزش بازار، عرضه در گردش، کل عرضه و حداکثر عرضه کنار قیمت آمده است تا سریع بفهمید چقدر از عرضه هنوز وارد بازار نشده.
پرسشهای رایج
تحلیل فاندامنتال سهام، طلا و ارز دیجیتال چه فرقی دارند؟
در سهام، محور کار صورتهای مالی شرکت و سهم قانونی سهامدار از سود است. طلا سود و درآمدی ندارد و تحلیل بنیادیاش بیشتر سراغ عرضه و تقاضا، نرخ بهره و ارزش دلار میرود. ارز دیجیتال چیزی بین این دو است: بعضی پروژهها درآمد دارند، ولی باید جدا بررسی کنید که آن درآمد به توکن میرسد یا نه.
یادگیری تحلیل فاندامنتال را از کجا شروع کنم؟
پروژهای را انتخاب کنید که خودتان از آن استفاده کردهاید و کارنامه این صفحه را برایش پر کنید. صفحهاش را در دیفایلاما باز کنید، مستنداتش را بخوانید و کنار هر امتیاز منبعش را بنویسید. بعد از سه چهار پروژه دستتان میآید کجاها را باید دقیقتر نگاه کنید.
پروژهای با فاندامنتال قوی حتماً قیمتش بالا میرود؟
نه. ممکن است بازار این قوت را از قبل در قیمت حساب کرده باشد، کل بازار در دوره نزولی باشد یا آزاد شدن توکنهای تازه فشار فروش بسازد. فاندامنتال قوی شانس دوام پروژه را بالا میبرد، ولی نمیگوید قیمت کی و چقدر بالا میرود. برای همین مبلغ هر خرید را طوری انتخاب کنید که اگر قیمت مدتها پایین ماند، مجبور به فروش نشوید.
هر چند وقت یک بار باید تحلیل را بهروز کنم؟
برای پروژههایی که نگه میدارید، هر سه ماه یک بار کارنامه را دوباره پر کنید. بعد از هر خبر بزرگ، مثل هک، رأیگیری درباره کارمزد یا آزادسازی بزرگ توکن، منتظر سه ماه نمانید و همان موقع دوباره نگاهش کنید.
اگر فقط وقت یاد گرفتن یکی را داشته باشم، فاندامنتال یا تکنیکال؟
اگر میخواهید چند ماه یا چند سال نگه دارید، فاندامنتال را یاد بگیرید و اگر خرید و فروش کوتاهمدت میکنید، تکنیکال را. ولی حتی اگر بلندمدت میخرید، کمی تکنیکال برای پیدا کردن جای حد ضرر به کارتان میآید.